안녕하세요, 세살입니다. 세살의 머니노트 첫 글은 제가 재테크를 시작하면서 가장 먼저 한 일, 절세계좌 만들기로 정했습니다. 같은 돈을 같은 곳에 투자해도 어느 계좌에 담느냐에 따라 손에 쥐는 돈이 달라지기 때문입니다. 이 글에서는 재테크를 해야 하는 이유, 연금저축·IRP·ISA의 차이, 그리고 제가 실제로 이 계좌들을 어떻게 쓰고 있는지 숫자까지 모두 공개합니다.
- 연금저축·IRP는 넣을 때 세금을 돌려받고(연 900만 원까지 13.2~16.5%), 굴리는 동안 세금을 미뤄 줍니다. 대신 55세 전에는 꺼내기 어렵습니다.
- ISA는 세금 환급은 없지만 수익 200만 원까지 비과세이고, 3년 뒤에는 자유롭게 꺼낼 수 있습니다.
- 저는 매년 연금저축 600만 + IRP 300만 + ISA 2,000만 원을 채우고 있습니다.
1. 왜 재테크를 해야 할까
월급은 회사에 다니는 동안에만 들어옵니다. 언제까지 다닐 수 있을지는 아무도 장담하지 못하고, 물가는 매년 오릅니다. 그래서 저는 월급이 끊겨도 생활비를 채워 줄 다른 돈의 흐름을 만드는 것을 재테크의 목표로 삼았습니다.
투자를 시작하면 어떤 종목을 살지부터 고민하게 되는데, 그보다 먼저 정할 것이 있습니다. 바로 어느 계좌에서 살지입니다.
| 예시 | 일반 계좌 | 절세계좌 |
|---|---|---|
| 배당 100만 원을 받으면 | 배당소득세 15.4%를 떼고 84.6만 원 입금 | 연금계좌: 세금 없이 100만 원 그대로 재투자 ISA: 200만 원까지 비과세 |
| 900만 원을 넣으면 | 혜택 없음 | 연금계좌: 연말정산에서 약 118.8만~148.5만 원 환급 |
수익률을 1~2% 올리기는 어렵지만, 세금은 계좌만 바꿔도 확실하게 아낄 수 있습니다. 그래서 절세계좌가 재테크의 첫 단계입니다.
2. 절세계좌 3가지 한눈에
| 연금저축 | IRP | ISA | |
|---|---|---|---|
| 넣을 때 | 세액공제 연 600만 원까지 | 연금저축과 합쳐 900만 원까지 세액공제 | 세액공제 없음 |
| 공제율 | 총급여 5,500만 원 이하 16.5%, 초과 13.2% | 같음 | — |
| 굴릴 때 | 배당·매매차익에 세금을 떼지 않음 (과세이연) | 같음 | 수익 200만 원(서민형 400만 원)까지 비과세, 넘는 부분 9.9% 분리과세 |
| 꺼낼 때 | 55세 이후 연금으로 받으면 3.3~5.5% | 같음 | 3년 의무 가입 후 자유 |
| 중간에 빼면 | 세액공제 받은 돈과 수익에 16.5% | 주택 구입·요양 등 특정 사유만 가능 | 납입 원금 안에서 자유 |
| 투자 제한 | 국내 상장 ETF·펀드 (해외 직접 상장 ETF 불가) | 위험자산 최대 70% | 국내 상장 주식·ETF 등 |
| 납입 한도 | 연금계좌 합산 한도 안에서 | 같음 | 연 2,000만 원, 최대 1억 원 |
세율·한도는 작성 시점 기준입니다. 세법은 바뀔 수 있으니 가입 전 증권사 안내를 확인해 주세요.
3. 계좌별로 알아둘 것
연금저축
- 증권사에서 연금저축(펀드) 계좌를 만들면 국내 상장 ETF를 주식처럼 사고팔 수 있습니다.
- 세액공제는 연 600만 원까지입니다. 그보다 많이 넣어도 되지만, 넘는 금액은 공제를 받지 못합니다.
- 55세 이후 연금으로 나눠 받으면 3.3~5.5%의 낮은 세율이 적용됩니다. 연간 수령액이 1,500만 원을 넘으면 종합과세나 16.5% 분리과세 중 골라야 합니다.
IRP
- 소득이 있는 사람만 만들 수 있고, 연금저축과 합쳐 900만 원까지 세액공제를 받습니다.
- 주식형 같은 위험자산은 70%까지만 담을 수 있어, 나머지는 채권형 ETF 등으로 채워야 합니다.
- 주택 구입·요양 같은 특정 사유가 아니면 중간에 꺼낼 수 없습니다.
ISA
- 연 2,000만 원, 최대 1억 원까지 넣을 수 있고, 3년을 유지하면 수익 200만 원(서민형 400만 원)까지 세금이 없습니다.
- 넘는 수익에도 일반 계좌(15.4%)보다 낮은 9.9%만 붙고, 계좌 안의 이익과 손실을 합쳐서 계산합니다.
- 만기 후 60일 안에 연금계좌로 옮기면 옮긴 금액의 10%, 최대 300만 원을 추가로 세액공제 받을 수 있습니다.
4. 제가 실제로 하는 방식
① 매년 얼마를 넣나
| 계좌 | 작년까지 (연) | 올해부터 (연) | 이유 |
|---|---|---|---|
| 연금저축 | 1,500만 원 | 600만 원 | 세액공제 한도까지만 |
| IRP | 300만 원 | 300만 원 | 연금저축과 합쳐 900만 원 공제 한도 채우기 |
| ISA | 2,000만 원 | 2,000만 원 | 3년 뒤 꺼낼 수 있는 돈 + 비과세 |
| 합계 | 3,800만 원 | 2,900만 원 |
작년까지는 연금저축 1,500만 원과 IRP 300만 원을 꽉 채웠습니다. 그런데 올해부터는 세액공제 한도(900만 원)까지만 넣고 있습니다. 솔직히 말하면, 회사에서 잘리고 다른 일을 구하지 못하면 그대로 은퇴(파이어)를 해야 할 수도 있기 때문입니다. 연금계좌의 돈은 55세 전에는 꺼내기 어려우니, 공제를 받지 못하는 금액까지 묶어 두기보다 3년 뒤 꺼낼 수 있는 ISA에 두는 쪽을 택했습니다.
그리고 한 번 만기가 된 ISA는 연금저축으로 옮겨 추가 세액공제를 받기도 했습니다.
② 계좌마다 역할을 나눈다
| 계좌 | 역할 | 담은 것 (예) |
|---|---|---|
| 연금저축 (한국투자) | 국내 배당 ETF로 매달 분배금 받기 | TIGER 은행고배당플러스TOP10, SOL 코리아고배당, PLUS 자사주매입고배당주 등 5종 |
| 연금저축 (미래에셋) | 배당 ETF + 성장 지수 | PLUS 고배당주, SOL 코리아고배당, KODEX 미국나스닥100 |
| IRP (미래에셋) | 미국 지수 + 채권 (위험자산 70% 맞추기) | KODEX 미국S&P500, ACE 엔비디아채권혼합, ACE 미국30년국채액티브(H) |
| 퇴직연금 DC (NH) | 회사 퇴직금 운용 | PLUS 고배당주, ACE 미국30년국채액티브(H), RISE 코스닥150 |
| ISA (한국투자) | 국내 배당·가치주 (비과세) | 현대엘리베이터, 한국금융지주, 제일기획, 강원랜드, 지역난방공사 |
| 일반 계좌 (CMA) | 미국 개별주, 단기 매매 | 브로드컴, 엔비디아, AGNC, 록히드마틴 등 → 네이버 매매일지 |
③ 지금 상태 (모두 공개)
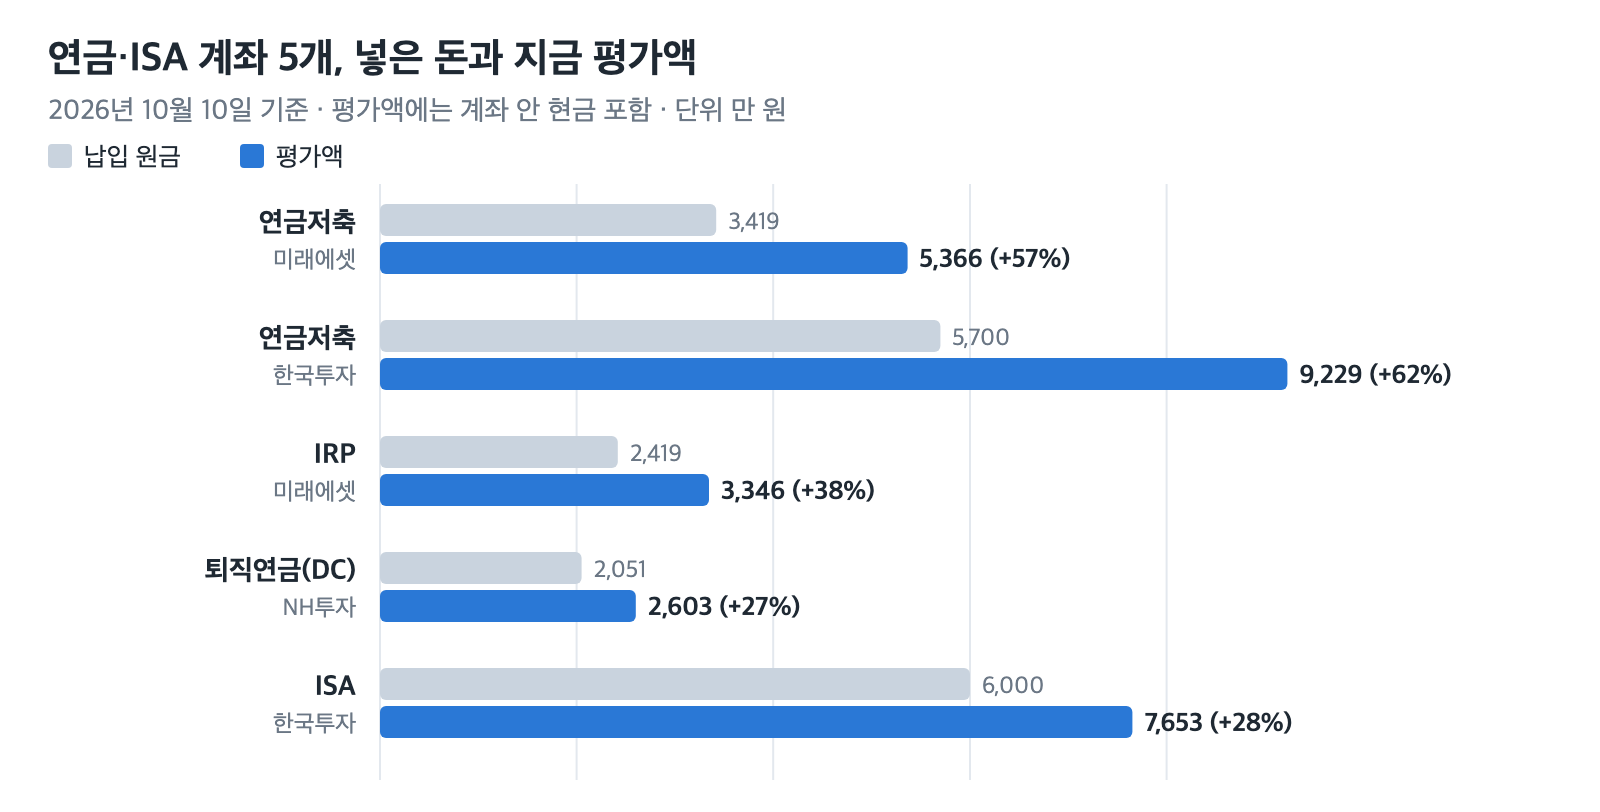
| 계좌 | 납입 원금 | 평가액 | 손익 | 수익률 |
|---|---|---|---|---|
| 연금저축 (미래에셋) | 34,191,594원 | 53,655,324원 | +19,463,730원 | +56.9% |
| 연금저축 (한국투자) | 57,000,000원 | 92,290,955원 | +35,290,955원 | +61.9% |
| IRP (미래에셋) | 24,189,182원 | 33,460,870원 | +9,271,688원 | +38.3% |
| 퇴직연금(DC) (NH투자) | 20,505,916원 | 26,025,410원 | +5,519,494원 | +26.9% |
| ISA (한국투자) | 60,000,000원 | 76,527,341원 | +16,527,341원 | +27.5% |
| 합계 | 195,886,692원 | 281,959,900원 | +86,073,208원 | +43.9% |
2026년 10월 10일 기준입니다. 평가액에는 계좌에 남은 현금도 포함됩니다. 퇴직연금(DC)은 회사가 넣어 주는 계좌라 납입 원금에 회사 적립금이 들어 있습니다.
계좌별로 실제 매매 기록과 매달 받는 배당은 네이버 블로그에 정리하고 있습니다.
세살의 한마디
직장인 재테크에서 고려해야할 첫번째 연말정산에 세액공제 받기로 연금저축, irp에 대해 정리해봤습니다. 다만 무조건 많이 넣는 것 보다 55세까지 묶어야 할 돈이다 보니 어느정도의 속도로 모아 갈 것인가가 중요합니다. 생각없이 여유자금을 모두 모았다가 집 같은 큰돈이 필요한 경우가 생기면 난감합니다.
출처
- KB자산운용, 내 연봉으로 연금 세액공제는 얼마나 받을 수 있을까? · 연금 세액공제 한도·공제율
- KB자산운용, 연금 받을 때 세금은 얼마나 낼까? · 연금소득세율, 연 1,500만 원 기준
- KB국민은행 KB Think, 연금저축펀드 vs IRP 핵심 비교 · IRP 위험자산 70%, 중도인출 16.5%
- 미래에셋증권, ISA 가입자격 및 종류 · ISA 납입·비과세 한도, 의무가입 3년, 9.9% 분리과세
- KB자산운용, ISA 만기 자금은 왜 연금계좌로 옮겨야 할까? · ISA 만기 연금 이전 추가 세액공제
- 세살 자산현황 시트, 본인 계좌 기록 · 계좌별 납입 원금·평가액 (2026년 10월 10일)
이 글의 정리와 의견에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품의 가입이나 매수를 권하지 않습니다. 세법은 바뀔 수 있으니 가입 전 금융회사와 국세청 안내를 확인하세요. 투자 판단과 책임은 본인에게 있습니다.
'재테크' 카테고리의 다른 글
| 연말정산 IRP·연금저축 세액공제 900만 원, 12월 31일까지 넣으면 얼마 돌려받나 (0) | 2026.10.29 |
|---|---|
| 분할매수 평균단가 계산법 · 물타기와 무엇이 다를까, 삼성전자 8번 나눠 산 기록으로 정리 (0) | 2026.10.27 |
| 환헤지(H) vs 환노출 ETF 차이 · 같은 미국 국채인데 수익률이 다른 이유와 고르는 기준 (0) | 2026.10.25 |
| 해외주식 양도세, 연말에 이렇게 팔면 165만 원이 55만 원 됩니다 (2026년 마감일) (0) | 2026.10.24 |
| 생산적 금융 ISA 총정리 · 기존 ISA와 차이, 가입 제한, 두 계좌 둘다 가져가기 (ISA 2계좌 시대) (0) | 2026.10.22 |