절세계좌 3

IRP 해지하면 세금 얼마? 중도인출 사유·조건과 해지 방법 정리

IRP(개인형 퇴직연금)는 연말정산 때 세금을 돌려받을 수 있어 많이 가입하지만, 급하게 돈이 필요할 때 꺼내기가 어렵습니다. 연금저축과 달리 법에서 정한 사유가 있어야 중간에 뺄 수 있고, 사유가 없으면 계좌를 통째로 해지해야 합니다.해지하면 그동안 세액공제를 받은 돈과 운용수익에 16.5% 세금이 붙습니다. 돌려받은 세금보다 더 많이 내는 경우도 흔합니다. 2023년에만 106만 명이 IRP를 중도 해지했다는 통계도 있습니다.이 글에서는 IRP 해지 세금 계산법, 중도인출이 되는 사유와 세금, 해지 방법, 그리고 해지 전에 먼저 확인할 것들을 정리했습니다.1. IRP 해지하면 세금은 얼마일까?👉 세액공제를 받은 납입금과 운용수익에 기타소득세 16.5%, 퇴직금에는 미뤄 둔 퇴직소득세 100%가 붙습..
재테크 2026.11.02

생산적 금융 ISA 총정리 · 기존 ISA와 차이, 가입 제한, 두 계좌 둘다 가져가기 (ISA 2계좌 시대)

안녕하세요, 세살입니다. 내년부터 ISA를 두 개 가질 수 있게 될 것 같습니다.정부가 국내 주식에 투자하면 이자·배당을 한도 없이 비과세해 주는 '생산적 금융 ISA'를 새로 만들기로 했기 때문입니다.8월 첫 발표 때는 기존 ISA 혜택을 줄이는 내용이 함께 있어 시끄러웠는데, 9월 확정안에서 그 부분은 모두 빠졌습니다.지금 ISA로 국내 배당주를 모으고 있는 직장인 입장에서, 바뀌는 점과 두 계좌를 어떻게 나눠 쓸지를 정리했습니다.핵심 요약생산적 금융 ISA는 국내 상장주식·국내 주식형 펀드 등에만 투자하는 대신, 계좌에서 나온 이자·배당이 한도 없이 비과세입니다. 연 2,000만 원, 총 2억 원까지 넣을 수 있습니다.기존 ISA는 그대로입니다. 8월에 나왔던 '최대 5년 제한·한도 이월 폐지·20..

재테크 2026.10.22

직장인 재테크, 절세계좌부터 시작한 이유 · 연금저축·IRP·ISA 비교와 실제 운용법

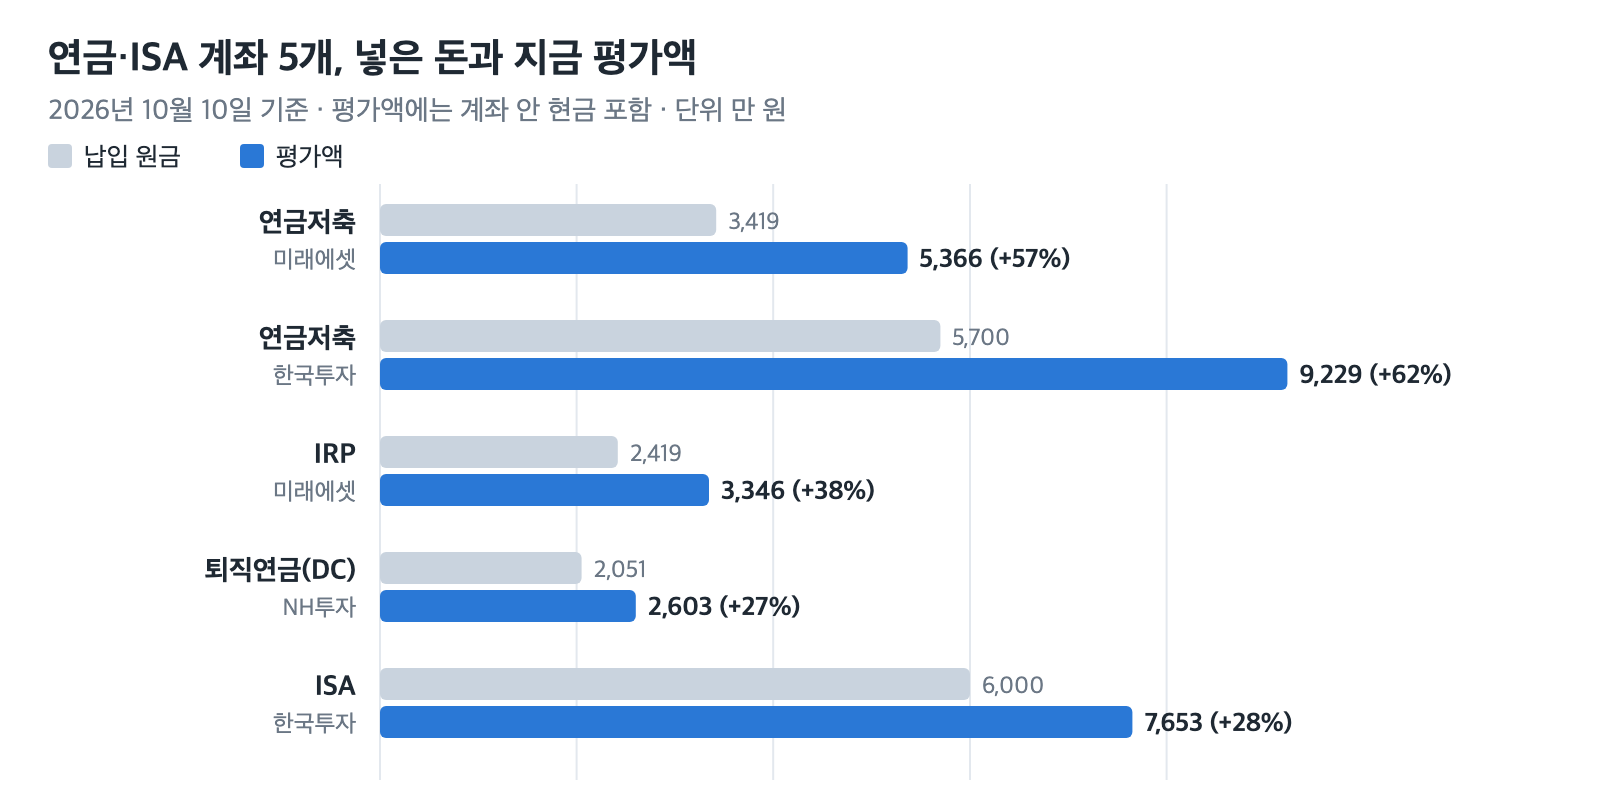
안녕하세요, 세살입니다. 세살의 머니노트 첫 글은 제가 재테크를 시작하면서 가장 먼저 한 일, 절세계좌 만들기로 정했습니다. 같은 돈을 같은 곳에 투자해도 어느 계좌에 담느냐에 따라 손에 쥐는 돈이 달라지기 때문입니다. 이 글에서는 재테크를 해야 하는 이유, 연금저축·IRP·ISA의 차이, 그리고 제가 실제로 이 계좌들을 어떻게 쓰고 있는지 숫자까지 모두 공개합니다.핵심 요약연금저축·IRP는 넣을 때 세금을 돌려받고(연 900만 원까지 13.2~16.5%), 굴리는 동안 세금을 미뤄 줍니다. 대신 55세 전에는 꺼내기 어렵습니다.ISA는 세금 환급은 없지만 수익 200만 원까지 비과세이고, 3년 뒤에는 자유롭게 꺼낼 수 있습니다.저는 매년 연금저축 600만 + IRP 300만 + ISA 2,000만 원을..

재테크 2026.10.16