배당을 받으면 고민이 하나 생깁니다. 이 돈을 쓸지, 다시 살지입니다.
배당을 다시 사는 것을 배당 재투자라고 하고, 오래 할수록 복리로 차이가 벌어진다고들 합니다.
그런데 실제로 얼마나 벌어지는지, 계좌마다 1주 단위로 다시 사면 몇 주나 살 수 있는지는 직접 계산해 봐야 알 수 있습니다.
이 글에서는 배당 재투자의 복리 효과를 1억 원 예시로 계산하고, 제가 11월에 받은 월배당 515,128원으로 계좌별로 몇 주를 다시 살 수 있는지 정리하겠습니다.
1. 배당 재투자란 무엇일까?
👉 받은 배당금으로 같은 주식이나 ETF를 다시 사서, 다음 배당을 받는 주식 수를 늘리는 방법입니다.
| 구분 | 받아서 쓰기 | 배당 재투자 |
|---|---|---|
| 보유 수량 | 그대로 | 배당만큼 늘어남 |
| 다음 배당 | 같은 금액 | 늘어난 수량만큼 증가 |
| 돈의 흐름 | 생활비·다른 곳에 사용 | 배당이 배당을 낳는 구조 |
예를 들어 1억 원어치 ETF에서 1년에 4% 배당이 나오면 400만 원입니다.
이 400만 원으로 같은 ETF를 사면 다음 해에는 1억 400만 원어치에서 배당이 나오고, 배당은 416만 원이 됩니다.
이렇게 해마다 불어난 금액에 다시 배당이 붙는 것이 복리입니다.
2. 20년 재투자하면 얼마나 차이 날까?
👉 1억 원·배당 4% 기준으로 20년 뒤 연금계좌 재투자는 2억 1,911만 원, 받아서 쓴 경우(원금+배당 합계)는 1억 8,000만 원입니다.
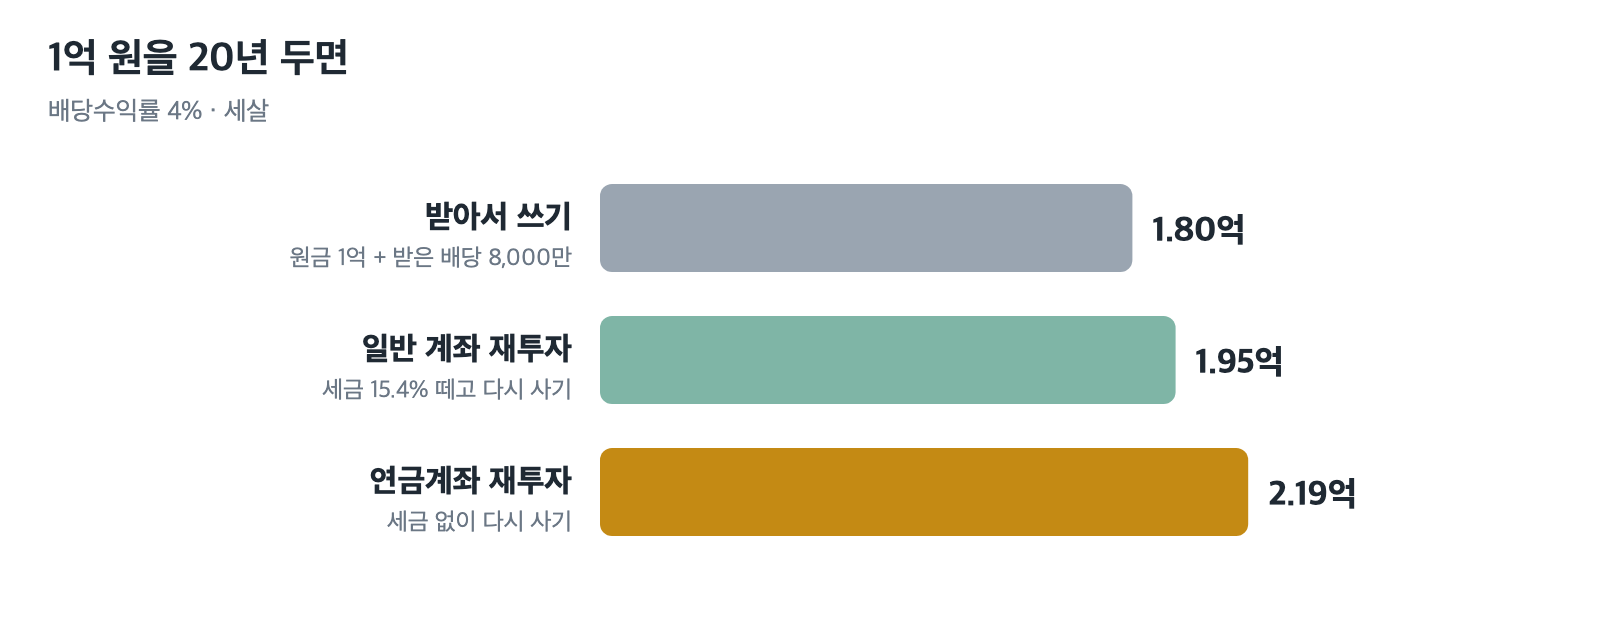
▲ 1억 원·배당수익률 4%·20년, 주가와 배당은 오르지 않는다고 가정한 계산입니다. 복리 효과만 따로 보기 위한 단순화이며, 실제 수익률과 다릅니다.
| 방법 | 20년 뒤 금액 | 계산 |
|---|---|---|
| 받아서 쓰기 | 1억 8,000만 원 | 원금 1억 + 배당 400만 원 × 20년 |
| 일반 계좌 재투자 | 1억 9,457만 원 | 1억 × (1 + 3.384%)20 |
| 연금계좌 재투자 | 2억 1,911만 원 | 1억 × (1 + 4%)20 |
받아서 쓴 경우에도 20년 동안 배당 8,000만 원을 받았으니 합치면 1억 8,000만 원입니다.
재투자는 같은 배당을 다시 굴린 것뿐인데 3,911만 원이 더 많습니다. 이 차이가 복리의 몫입니다.
일반 계좌는 배당을 받을 때마다 15.4%를 떼고 다시 사기 때문에 실제 재투자 수익률이 3.384%로 낮아지고, 20년 뒤 금액도 2,455만 원 적습니다.
💡 72의 법칙: 72를 수익률로 나누면 돈이 두 배가 되는 대략의 햇수가 나옵니다. 배당 4%를 계속 재투자하면 72 ÷ 4 = 약 18년, 6%면 약 12년입니다.
⚠️ 이 계산은 주가와 배당이 그대로라는 가정입니다. 실제로는 주가가 빠지면 같은 배당으로 더 많은 주식을 사고, 오르면 더 적게 삽니다. 배당이 줄면 복리 효과도 줄어듭니다.
3. 연금계좌에서 재투자하면 왜 더 유리할까?
👉 연금저축·IRP·DC 계좌는 분배금을 받을 때 세금을 떼지 않아, 받은 금액 전부를 다시 살 수 있기 때문입니다.
| 구분 | 일반 계좌 | 연금계좌 (연금저축·IRP·DC) |
|---|---|---|
| 분배금 받을 때 | 배당소득세 15.4% 원천징수 | 세금 없음 (과세이연) |
| 재투자할 수 있는 돈 | 받은 배당의 84.6% | 받은 배당 100% |
| 세금을 내는 때 | 받을 때마다 | 연금으로 꺼낼 때 3.3~5.5% |
| 금융소득 종합과세 | 2,000만 원 넘으면 합산 | 계좌 안 배당은 합산 안 됨 |
⚠️ 해외 주식형 ETF는 예외가 있습니다. 2025년 1월부터 펀드의 외국납부세액 선환급 제도가 없어져, 연금계좌에서도 미국 배당주·S&P500 같은 해외 주식형 ETF 분배금은 해외에서 떼인 세금(미국 15%)을 빼고 들어옵니다. 과세이연 효과가 온전히 남는 것은 국내 주식형 ETF와 해외 원천징수가 없는 미국 국채 ETF 등입니다.
그래서 배당 재투자는 연금계좌에서 하는 것이 가장 효율적입니다.
다만 연금계좌 안의 돈은 계좌 밖으로 꺼내면 세금이 붙기 때문에, 배당도 계좌 안에서 다시 사는 것이 원칙입니다.
4. 제 11월 월배당 51만 원으로는 몇 주를 다시 살 수 있을까?
👉 4개 계좌에서 받은 515,128원 중 1주 단위로 다시 살 수 있는 금액은 398,305원(77%)입니다.
11월에 연금계좌 4곳으로 들어온 월배당을 받은 상품 그대로 다시 산다고 가정하고, 11월 4일 종가로 계산했습니다.
연금계좌끼리는 돈을 옮길 수 없어서, 계좌마다 따로 계산해야 합니다.
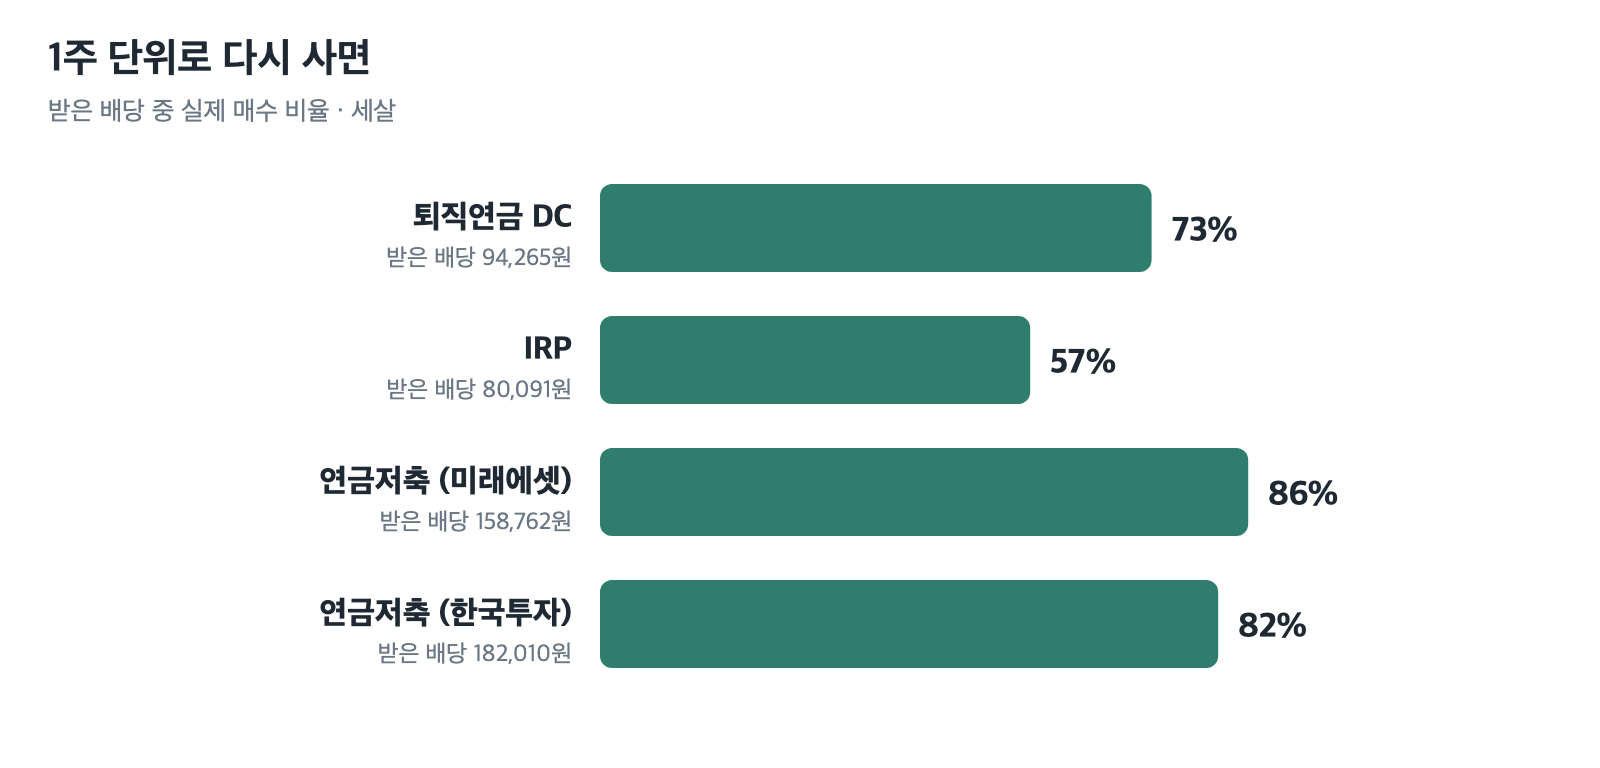
▲ 계좌별로 받은 배당을 같은 상품으로 1주 단위 매수했을 때, 실제로 산 금액의 비율입니다. 2026년 11월 월배당 515,128원, 11월 4일 종가 기준.
| 계좌 | 받은 배당 | 다시 살 수 있는 수량 | 남는 돈 |
|---|---|---|---|
| 퇴직연금 DC | 94,265원 | ACE 미국30년국채(H) 1주 · ACE 미국30년국채 2주 · PLUS 고배당주 2주 | 25,655원 |
| IRP | 80,091원 | ACE 미국30년국채(H) 2주 · ACE 미국30년국채 1주 · KODEX 미국S&P500 1주 | 34,621원 |
| 연금저축 (미래에셋) | 158,762원 | PLUS 고배당주 5주 · KODEX 미국나스닥100 1주 | 22,987원 |
| 연금저축 (한국투자) | 182,010원 | TIGER 은행고배당플러스TOP10 4주 · PLUS 미국고배당주액티브 3주 · TIME Korea플러스배당액티브 1주 | 33,560원 |
💡 남는 돈은 계좌 안에서 모아서
1주 단위로 사다 보니 상품마다 몇천~2만 원씩 남습니다. 예를 들어 연금저축(한국투자)은 세 상품에서 남는 돈을 합치면 33,560원이라 은행고배당 ETF를 1주 더 살 수 있습니다. 상품별로 나누지 말고 계좌 단위로 모아서 사면 놀고 있는 돈이 줄어듭니다.
1주 단위로 사다 보니 상품마다 몇천~2만 원씩 남습니다. 예를 들어 연금저축(한국투자)은 세 상품에서 남는 돈을 합치면 33,560원이라 은행고배당 ETF를 1주 더 살 수 있습니다. 상품별로 나누지 말고 계좌 단위로 모아서 사면 놀고 있는 돈이 줄어듭니다.
🔄 재투자 대상은 꼭 같은 상품일 필요는 없음
저는 퇴직연금에서 환헤지(H) 30년 국채를 환노출형으로 옮기고 있어서, H에서 나온 배당으로 환노출형을 사는 방법도 있습니다. 이렇게 배당을 비중 조절 자금으로 쓰면 팔지 않고도 비중을 조금씩 바꿀 수 있습니다.
저는 퇴직연금에서 환헤지(H) 30년 국채를 환노출형으로 옮기고 있어서, H에서 나온 배당으로 환노출형을 사는 방법도 있습니다. 이렇게 배당을 비중 조절 자금으로 쓰면 팔지 않고도 비중을 조금씩 바꿀 수 있습니다.
5. 배당 재투자는 어떻게 하면 될까?
👉 입금일에 계좌별로 받은 금액을 확인하고, 1주 단위로 나눠 사면 됩니다.
| 순서 | 할 일 |
|---|---|
| ① 입금 확인 | 분배금 지급일에 계좌별로 들어온 금액 확인 |
| ② 계좌별 합계 | 연금계좌끼리는 돈을 옮길 수 없으니 계좌마다 따로 |
| ③ 주수 계산 | 배당금 ÷ 현재가, 소수점은 버림 |
| ④ 남는 돈 모으기 | 같은 계좌 안에서 합쳐 1주 더 살 수 있는지 |
| ⑤ 지정가 매수 | 1주가 빠듯한 칸은 지정가를 현재가보다 살짝 낮게 |
💡 TR(토털리턴) ETF는 분배금을 주지 않고 펀드 안에서 자동으로 재투자합니다. 직접 다시 사는 수고는 없지만, 받아서 비중을 조절하거나 다른 상품을 살 수는 없습니다.
✅ 저는 매달 배당일지에 계좌별 배당을 정리하고 있어서, 그 숫자로 바로 재투자 주수를 계산합니다. 월배당 ETF가 여러 개면 지급일이 며칠씩 달라서, 한 달치를 모아 남는 돈까지 합치면 수량이 더 맞아떨어집니다.
📌 한 번 더 정리
- 배당 재투자 = 받은 배당으로 같은 상품을 다시 사서 수량을 늘리는 것
- 1억·4%·20년: 받아서 쓰기 1억 8,000만 원 vs 연금계좌 재투자 2억 1,911만 원 (차이 3,911만 원)
- 일반 계좌는 15.4%를 떼고 재투자해 실제 재투자 수익률이 3.384%로 낮아짐
- 연금계좌는 분배금에 세금이 없어 100% 재투자 가능, 꺼낼 때 3.3~5.5%
- 제 11월 월배당 515,128원 중 1주 단위로 살 수 있는 돈은 77%, 남는 돈은 계좌 안에서 모아서
Q&A
배당 재투자는 언제 하는 게 좋을까?
받은 날 바로 사도 되고, 한 달치를 모아서 사도 됩니다. 1주 가격이 비싼 상품은 모아서 사야 남는 돈이 줄어듭니다. 시점을 맞히려 하기보다 정해 둔 날에 꾸준히 사는 것이 복리에는 더 중요합니다.
은퇴 후에도 재투자해야 할까?
생활비가 필요하면 그때부터는 받아서 쓰면 됩니다. 재투자는 배당으로 생활할 시기가 오기 전까지 수량을 늘리는 단계라고 보면 됩니다.
미국 주식 배당도 재투자할 수 있을까?
할 수 있습니다. 다만 미국 배당은 15%를 떼고 달러로 들어오기 때문에 그만큼 재투자 금액이 줄어듭니다. 일부 증권사는 소수점 매수로 남는 돈 없이 다시 살 수 있습니다.
재투자하면 세금이 또 붙을까?
다시 사는 행위 자체에는 세금이 없습니다. 일반 계좌에서는 다음 배당을 받을 때 다시 배당소득세가 붙고, 연금계좌에서는 꺼낼 때 연금소득세를 냅니다.
함께 보면 좋은 글
출처
- 네이버 증권, 종목별 시세 · 재매수 계산에 쓴 ETF 11월 4일 종가
- 택스넷 (2026.3.16), 퇴직연금 DC형·DB형 세무 포인트, ETF 투자 시 절세 전략 · 연금계좌 분배금 과세이연·인출 시 연금소득세 3.3~5.5%·2025년 외국납부세액 선환급 폐지
복리 계산은 주가·배당이 변하지 않는다는 가정의 단순 계산입니다. 연금계좌 세금은 인출 방법·금액에 따라 달라질 수 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'배당투자' 카테고리의 다른 글
| SOL 코리아고배당 vs PLUS 고배당주 vs TIGER 은행고배당 비교 · 국내 고배당 ETF 총보수·분배금·지급일 (0) | 2026.11.06 |
|---|---|
| 배당성향 뜻과 계산법 · 배당성향 209%인 제 보유주는 괜찮을까 (분리과세 40% 기준까지) (0) | 2026.11.04 |
| 배당수익률 계산법과 고배당 함정 · 배당 16%인데 왜 손해일까 (AGNC 1,000주 손절 기록) (0) | 2026.11.03 |
| SCHD vs 한국판 SCHD 비교, TIGER·SOL·ACE·KODEX 미국배당다우존스 차이 총정리 (0) | 2026.11.02 |
| ETF 분배금 지급일·입금일 계산법, 언제까지 사야 받고 세금은 얼마일까 (0) | 2026.11.01 |