ETF를 고를 때 가장 먼저 보는 숫자 중 하나가 총보수입니다.
0.0062%, 0.23%, 0.8%처럼 작아 보이는 숫자라서 대수롭지 않게 넘기기 쉽습니다.
그런데 이 보수는 따로 청구되지 않고 매일 ETF 가격에서 조금씩 빠져나가기 때문에, 얼마를 내고 있는지 직접 계산해 보지 않으면 알기 어렵습니다.
게다가 광고에 나오는 총보수가 실제로 내는 비용의 전부도 아닙니다.
이 글에서는 총보수·TER·실부담비용의 차이와 계산법, 확인하는 곳을 정리하고, 제가 들고 있는 ETF 17개(2억 1,353만 원)가 1년에 얼마를 내는지 직접 계산해 보겠습니다.
1. ETF 총보수는 어떻게 빠져나갈까?
👉 1년치 보수를 365일로 나눠 매일 ETF의 순자산가치(NAV)에서 차감합니다.
ETF 총보수는 운용사·판매사·신탁사·사무관리 회사가 받는 보수를 더한 값입니다.
통장에서 따로 빠져나가는 돈이 아니라, ETF가 가진 자산에서 매일 조금씩 떼어 가는 방식입니다.
그래서 계좌에 찍히는 평가금액과 수익률에는 이미 보수가 반영되어 있습니다.
| 항목 | 내용 |
|---|---|
| 1년 비용 (대략) | 평가금액 × 총보수(%) |
| 예시 | 1,000만 원 × 0.23% = 연 23,000원 (하루 약 63원) |
| 같은 1,000만 원 | 0.0062%면 연 620원, 0.8%면 연 80,000원 |
| 언제 빠지나 | 매일 NAV에서 차감, 매도하거나 분배금을 받을 때 따로 떼지 않음 |
💡 평가금액은 계속 변하기 때문에 실제 비용은 그날그날의 순자산에 따라 조금씩 달라집니다. 대략 얼마인지 볼 때는 지금 평가금액에 총보수를 곱하는 것으로 충분합니다.
2. 총보수·TER·실부담비용은 무엇이 다를까?
👉 총보수는 비용의 일부이고, 투자자가 실제로 내는 돈은 실부담비용에 더 가깝습니다.
| 구분 | 들어가는 비용 | 특징 |
|---|---|---|
| 총보수 | 운용·판매·신탁·사무관리 보수 | 광고·증권사 앱에 나오는 숫자 |
| TER (총보수비용) | 총보수 + 기타비용 지수사용료·회계감사비·해외 보관비 등 | 해외 자산 ETF는 기타비용이 더 크다 |
| 실부담비용 | TER + 매매·중개수수료 지수를 따라가려고 주식을 사고팔 때 드는 비용 | 월마다 바뀐다 |
세 숫자는 모두 매일 ETF 자산에서 빠져나갑니다. 차이는 어디까지 더했느냐입니다.
총보수 경쟁이 붙으면서 총보수를 0.01% 아래로 내린 ETF가 많아졌지만, 기타비용과 매매 비용까지 더하면 순위가 뒤바뀌는 경우가 있습니다.
예시 ① 미국 S&P500 ETF (2025년 1월 말)
KODEX 미국S&P500은 총보수 0.0062%로 가장 낮은 축이었지만, 실부담비용률은 0.2281%로 4개 중 가장 높았습니다. 같은 시기 TIGER 0.1387%, RISE 0.1587%, ACE 0.1755%였습니다. 분배금을 재투자하던 운용 방식 때문에 매매 비용이 컸다는 설명입니다.
KODEX 미국S&P500은 총보수 0.0062%로 가장 낮은 축이었지만, 실부담비용률은 0.2281%로 4개 중 가장 높았습니다. 같은 시기 TIGER 0.1387%, RISE 0.1587%, ACE 0.1755%였습니다. 분배금을 재투자하던 운용 방식 때문에 매매 비용이 컸다는 설명입니다.
예시 ② 미국 나스닥100 ETF (2026년 1월 기사)
TER은 세 상품 모두 0.1000%로 같았지만, 실부담비용은 TIGER 0.1349%, ACE 0.1404%, KODEX 0.1555%로 달랐습니다.
TER은 세 상품 모두 0.1000%로 같았지만, 실부담비용은 TIGER 0.1349%, ACE 0.1404%, KODEX 0.1555%로 달랐습니다.
⚠️ 실부담비용은 설정·환매 규모, 지수 리밸런싱, 분배 방식에 따라 매달 달라집니다. 위 숫자는 기사 시점의 값이고, KODEX 미국S&P500은 이후 분기 분배로 방식을 바꿔 비용이 줄어들 것이라고 운용사가 밝혔습니다. 고르기 전에는 최신 값을 다시 확인하는 것이 좋습니다.
3. 실부담비용은 어디서 확인할까?
👉 금융투자협회 전자공시, 코스콤 ETF CHECK, 투자설명서 세 곳에서 볼 수 있습니다.
🏛️ 금융투자협회 전자공시 (dis.kofia.or.kr)
펀드공시의 보수·비용 항목에서 TER과 매매·중개수수료율, 실부담비용을 볼 수 있습니다. 같은 지수 ETF끼리 비교할 때 기본 자료입니다.
펀드공시의 보수·비용 항목에서 TER과 매매·중개수수료율, 실부담비용을 볼 수 있습니다. 같은 지수 ETF끼리 비교할 때 기본 자료입니다.
📊 ETF CHECK (etfcheck.co.kr, 코스콤)
종목 페이지에서 총보수, TER, 실부담비용을 한 화면에 보여 줍니다. 총보수는 매일, TER과 실부담비용은 월별 자료입니다.
종목 페이지에서 총보수, TER, 실부담비용을 한 화면에 보여 줍니다. 총보수는 매일, TER과 실부담비용은 월별 자료입니다.
📄 투자설명서·운용사 홈페이지
보수 항목별 수치와 기타비용, 증권거래비용이 따로 적혀 있습니다.
보수 항목별 수치와 기타비용, 증권거래비용이 따로 적혀 있습니다.
💡 네이버 증권이나 증권사 앱의 "펀드보수"는 대부분 총보수입니다. 미국 상장 ETF는 운용사 홈페이지의 Expense Ratio(운용보수+기타비용)를 보면 되고, 매매 비용은 따로 공시됩니다.
4. 제 ETF 17개는 1년에 얼마를 낼까?
👉 총보수만으로 계산하면 1년에 약 42.5만 원, 평균 0.20%입니다.
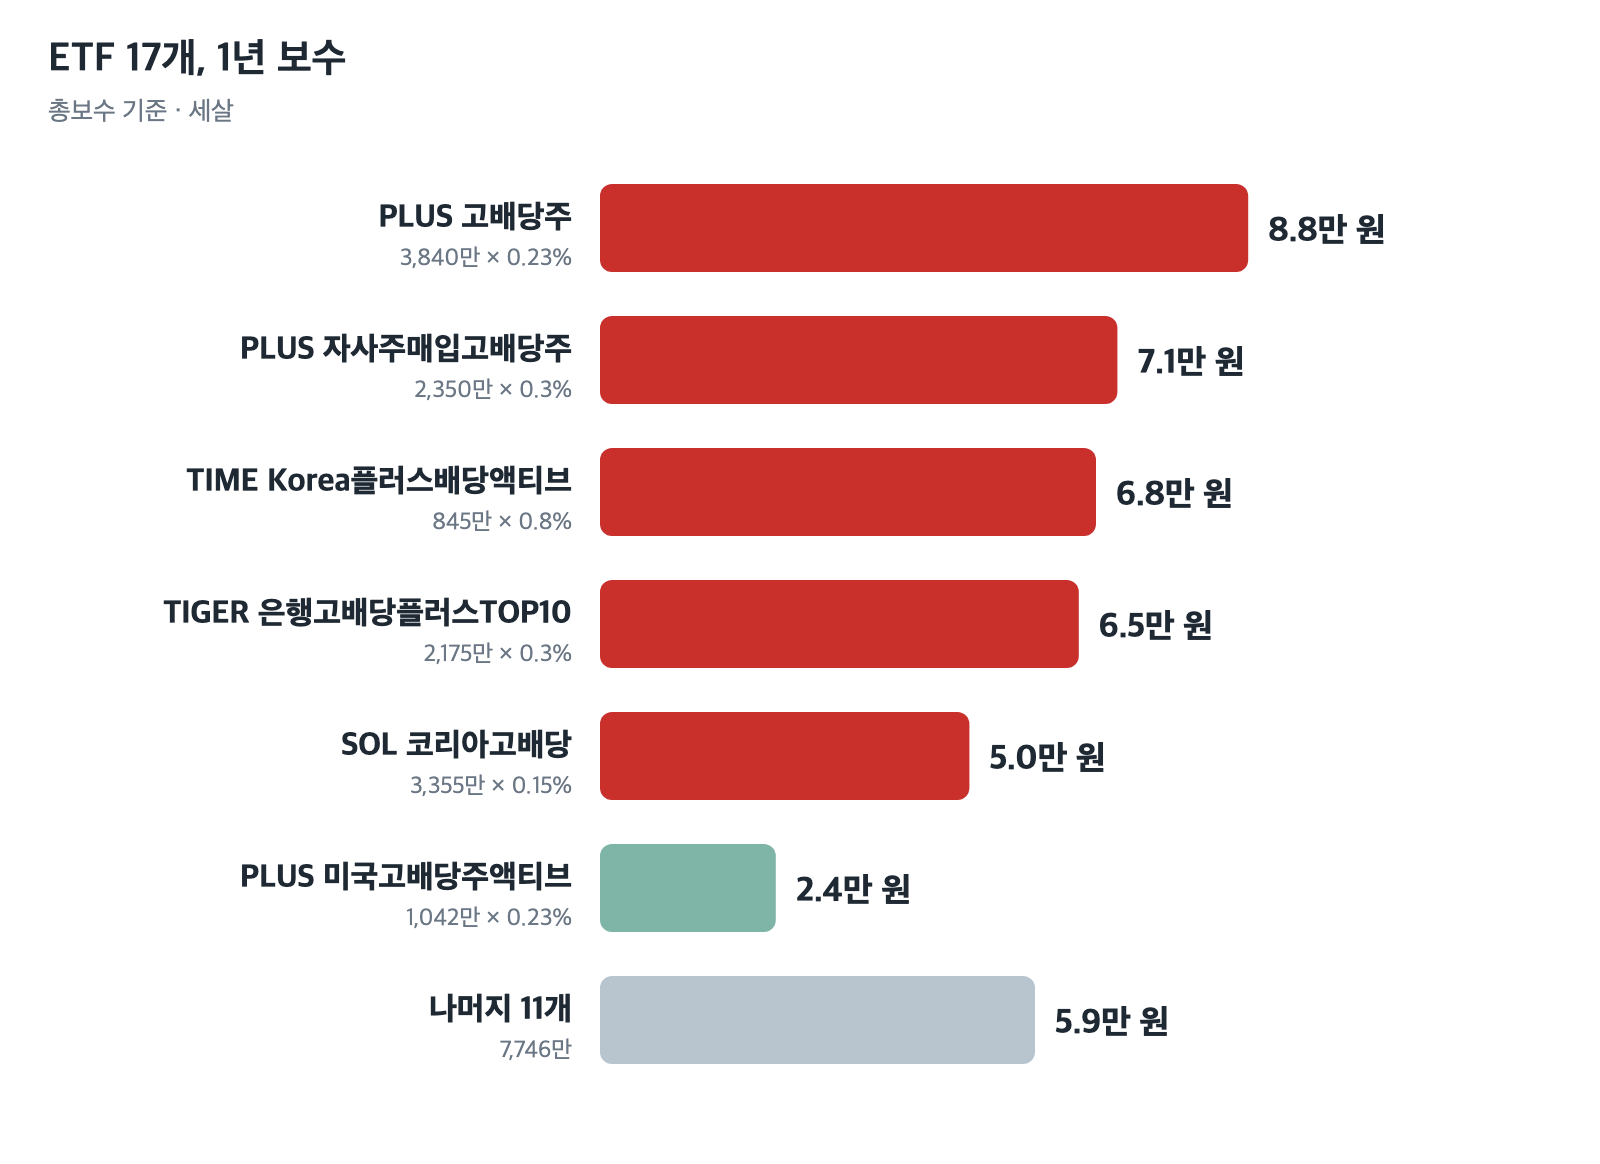
▲ 2026년 11월 3일 평가금액 × 총보수로 계산한 1년 비용입니다. 빨간 막대는 국내 고배당 ETF입니다. 달러 자산은 1,317원으로 환산했습니다. 자료: 네이버 증권·운용사 (11/4 조회)
| ETF | 계좌 | 평가금액 | 총보수 | 1년 비용 |
|---|---|---|---|---|
| PLUS 고배당주 | DC·연금저축 | 3,840만 원 | 0.23% | 88,316원 |
| PLUS 자사주매입고배당주 | 연금저축 | 2,350만 원 | 0.3% | 70,508원 |
| TIME Korea플러스배당액티브 | 연금저축 | 845만 원 | 0.8% | 67,572원 |
| TIGER 은행고배당플러스TOP10 | 연금저축 | 2,175만 원 | 0.3% | 65,239원 |
| SOL 코리아고배당 | 연금저축 | 3,355만 원 | 0.15% | 50,332원 |
| PLUS 미국고배당주액티브 | 연금저축 | 1,042만 원 | 0.23% | 23,961원 |
| NASDAQ100 환헤지 (일본 상장) | 일반 | 528만 원 | 0.275% | 14,518원 |
| TLT (미국 장기국채) | 일반 | 801만 원 | 0.15% | 12,019원 |
| 나머지 9개 | 6,417만 원 | 32,735원 | ||
| 합계 17개 | 2억 1,353만 원 | 평균 0.20% | 425,198원 |
계산해 보니 비용의 대부분은 국내 고배당 ETF 5개에서 나오고 있었습니다. 이 5개(1억 2,565만 원)가 1년에 약 34.2만 원으로 전체의 80%를 차지합니다.
특히 액티브 ETF인 TIME Korea플러스배당액티브는 845만 원만 들고 있는데도 총보수가 0.8%라서, 2,175만 원을 들고 있는 TIGER 은행고배당플러스TOP10과 1년 비용이 비슷합니다.
반대로 KODEX 미국S&P500과 KODEX 미국나스닥100은 합쳐서 2,321만 원인데 총보수 기준 1년 비용은 1,439원에 불과합니다.
⚠️ 위 숫자는 총보수만 넣은 값입니다. 기타비용과 매매·중개수수료를 더한 실부담비용은 이보다 큽니다. 특히 지수형 ETF는 총보수가 아주 낮아도 실부담비용과 차이가 커질 수 있습니다.
✅ 그래서 제 경우 비용을 줄일 여지는 S&P500·나스닥100 쪽이 아니라 국내 고배당·액티브 ETF 쪽에 있다는 것을 숫자로 확인했습니다. 다만 고배당 ETF는 담는 종목과 분배 방식이 상품마다 달라서, 보수만 보고 바꿀 일은 아닙니다.
5. 비용 0.5% 차이, 20년이면 얼마나 될까?
👉 1억 원을 연 7%로 20년 굴리면, 비용 0.01%와 1.0%의 차이는 약 6,969만 원입니다.
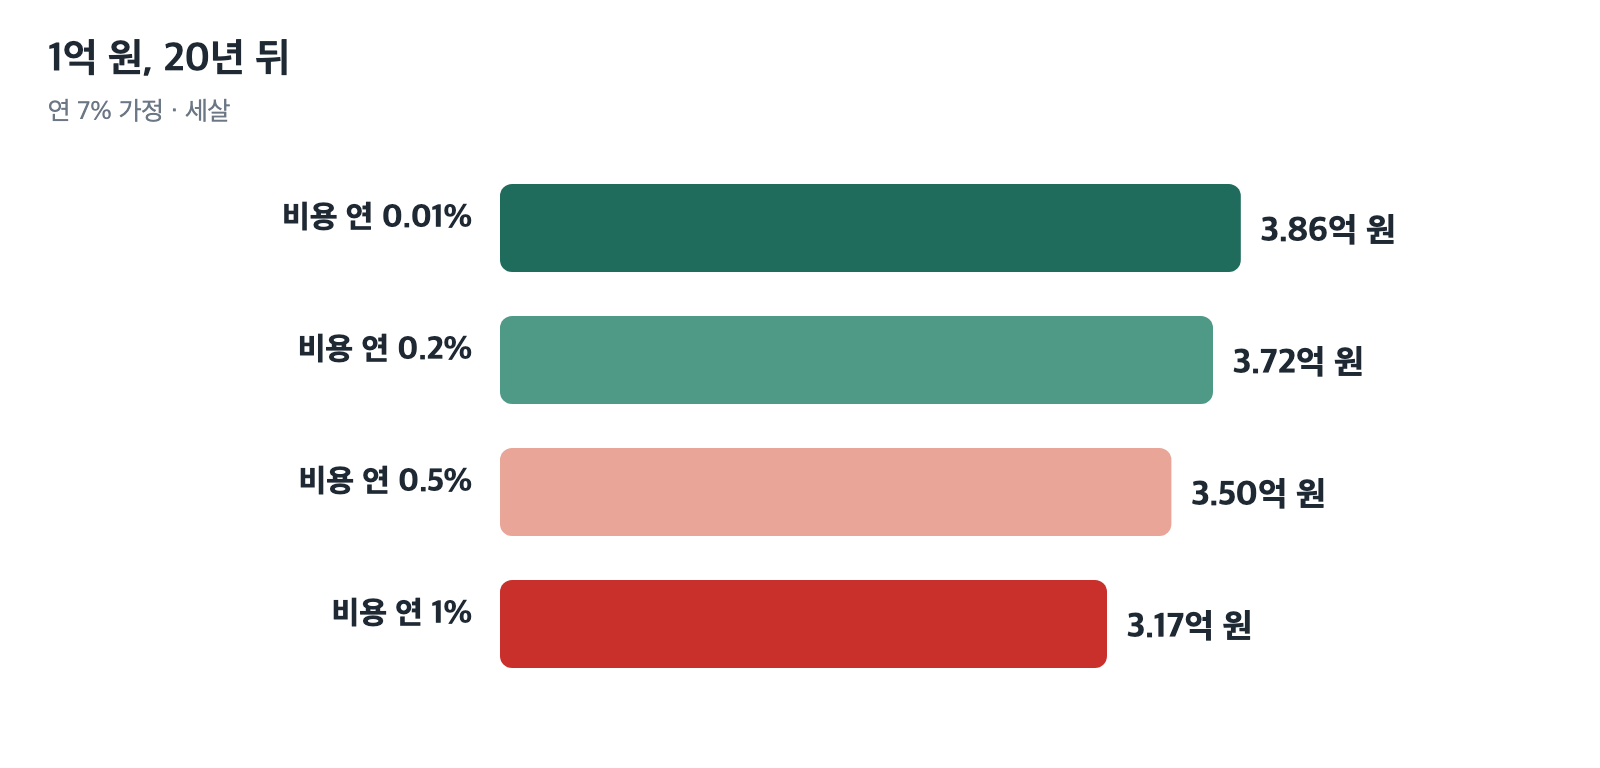
▲ 1억 원을 넣고 매년 7% 오른다고 가정한 뒤, 해마다 비용만큼 덜 불어나게 계산했습니다. 세금·추가 납입은 빼고 비용만 다르게 했습니다.
| 1년 비용 | 20년 뒤 | 0.01%와 차이 |
|---|---|---|
| 0.01% | 3.86억 원 | - |
| 0.2% | 3.72억 원 | −1,441만 원 |
| 0.5% | 3.50억 원 | −3,614만 원 |
| 1% | 3.17억 원 | −6,969만 원 |
1년에 0.5%면 1억 원에 50만 원이라 크지 않아 보이지만, 비용도 복리로 쌓이기 때문에 20년이면 약 3,614만 원 차이가 납니다.
연금저축·IRP처럼 20~30년 넣어 두는 계좌일수록 같은 지수를 따르는 ETF 중 비용이 낮은 쪽을 고르는 효과가 커집니다.
💡 연 7%는 비교를 위한 가정일 뿐 실제 수익률이 아닙니다. 수익률이 낮을수록 비용이 수익에서 차지하는 비중은 더 커집니다.
6. 비용만 보고 ETF를 고르면 될까?
👉 같은 지수를 따르는 ETF끼리는 비용이 중요한 기준이지만, 전략이 다른 ETF는 비용만으로 비교할 수 없습니다.
✅ 같은 지수 (S&P500·나스닥100 등)
담는 종목이 거의 같기 때문에 실부담비용이 낮은 쪽이 장기 수익에 유리합니다. 이때는 총보수가 아니라 실부담비용으로 비교하는 것이 좋습니다.
담는 종목이 거의 같기 때문에 실부담비용이 낮은 쪽이 장기 수익에 유리합니다. 이때는 총보수가 아니라 실부담비용으로 비교하는 것이 좋습니다.
🔍 다른 전략 (고배당·액티브·커버드콜)
종목 구성과 분배 방식이 상품마다 다릅니다. 비용 차이보다 성과 차이가 더 클 수 있어, 비용을 뺀 뒤의 총수익(가격 + 분배금)을 함께 봐야 합니다.
종목 구성과 분배 방식이 상품마다 다릅니다. 비용 차이보다 성과 차이가 더 클 수 있어, 비용을 뺀 뒤의 총수익(가격 + 분배금)을 함께 봐야 합니다.
💱 ETF 밖에서 드는 비용
증권사 매매수수료, 사고팔 때의 호가 차이(거래량이 적을수록 큼), 미국 상장 ETF의 환전 비용은 보수와 별개로 듭니다.
증권사 매매수수료, 사고팔 때의 호가 차이(거래량이 적을수록 큼), 미국 상장 ETF의 환전 비용은 보수와 별개로 듭니다.
📌 한 번 더 정리
- ETF 보수는 따로 청구되지 않고 매일 NAV에서 빠져나간다
- 1년 비용 ≈ 평가금액 × 총보수, 1,000만 원 × 0.23% = 연 23,000원
- 실부담비용 = 총보수 + 기타비용 + 매매·중개수수료, 월마다 달라진다
- 확인: 금융투자협회 전자공시 · ETF CHECK · 투자설명서
- 제 ETF 17개는 총보수 기준 연 약 42.5만 원, 그중 80%가 국내 고배당 ETF 5개
- 같은 지수 ETF는 실부담비용으로, 전략이 다른 ETF는 비용을 뺀 총수익으로 비교한다
Q&A
ETF 보수는 분배금에서 떼어 가는 것일까?
아닙니다. 보수는 매일 ETF 순자산에서 빠지고, 분배금은 그 뒤에 남은 이익에서 나갑니다. 분배금이나 매도 금액에서 보수를 한 번 더 떼지는 않습니다.
연금저축·IRP에서 사도 보수가 같을까?
같습니다. ETF 보수는 상품에 붙는 비용이라 어느 계좌에서 사도 똑같이 빠집니다. IRP는 금융사에 따라 계좌 운용·자산관리 수수료가 따로 붙을 수 있으니 확인하는 것이 좋습니다.
미국 ETF의 Expense Ratio는 총보수와 같은 말일까?
운용보수와 기타비용을 합친 값이라 국내의 TER에 더 가깝습니다. SCHD 0.06%, XLE 0.08%, TLT 0.15%처럼 운용사 홈페이지에 나오고, 매매 비용은 별도입니다.
총보수가 0.01%보다 낮으면 사실상 공짜일까?
총보수만 보면 그렇지만, 기타비용과 매매·중개수수료가 더해지면 실부담비용은 0.1~0.2%대인 경우가 많습니다. 그래서 같은 지수 ETF는 실부담비용으로 비교하는 것이 정확합니다.
합성 ETF는 비용이 다를까?
스왑 계약으로 지수를 따라가는 합성 ETF는 스왑 비용이 한 겹 더 붙습니다. 합성총보수와 증권거래비용을 함께 보는 것이 좋습니다.
함께 보면 좋은 글
출처
- KB자산운용, ETF 비용은 총보수만 보면 될까? · 총보수·기타비용·매매중개수수료 구성, 확인하는 곳
- 비즈워치 (2025.2.13), 거세진 S&P500 ETF 출혈 전쟁…투자자가 따져 봐야 할 것 · S&P500 ETF 총보수·실부담비용률 (2025년 1월 말)
- 아주경제 (2026.1.20), [공시학개론] ETF '진짜 비용'은 따로 있다 · 나스닥100 ETF TER·실부담비용
- 네이버 증권, 국내 ETF 종목 정보 · 보유 국내 ETF 13개 총보수 (2026.11.4 조회)
- State Street SPDR, The Energy Select Sector SPDR Fund (XLE) · Expense Ratio 0.08%
- 코스콤 ETF CHECK, ETF 종목별 TER·실부담비용 · 확인하는 곳
- 금융투자협회 전자공시, 펀드 보수·비용 공시 · 확인하는 곳
제 ETF 비용은 2026년 11월 3일 자산현황 평가금액에 총보수(미국·일본 상장은 Expense Ratio·신탁보수)를 곱한 단순 계산이며, 실부담비용은 반영하지 않았습니다. 20년 계산은 연 7% 가정이고 실제 수익률이 아닙니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'투자 기초' 카테고리의 다른 글
| 외국인 순매도 뜻과 보는 법 · 2.5조 팔았는데 코스피는 왜 올랐을까 (12거래일 직접 비교) (0) | 2026.11.05 |
|---|---|
| 200일 이동평균선 뜻과 보는 법 · 엔비디아가 200일선을 깨면 왜 팔릴까 (골든크로스·데드크로스) (0) | 2026.11.05 |
| 채권 듀레이션 뜻과 계산법 · 금리 1%p 오르면 30년 국채 ETF는 얼마나 빠질까 (TLT로 확인) (0) | 2026.11.03 |
| 주식 팔면 돈은 언제 들어올까? 매도 후 출금 가능일 D+2 정리 (미국 주식·주말·연휴) (0) | 2026.11.03 |
| PBR·PER 뜻과 저PBR 기업 151곳, 저PBR이면 싼 주식일까? (0) | 2026.11.02 |