미국 S&P500에 투자하는 방법은 두 가지입니다. 미국에 상장된 SPY·VOO를 직접 사거나, 한국에 상장된 "미국S&P500" ETF를 사는 것입니다. 같은 지수를 따라가니 수익률은 비슷한데, 세금은 꽤 다르게 붙습니다.
해외 직투는 수익에서 250만 원을 빼고 22%, 국내 상장 해외 ETF는 공제 없이 15.4%입니다. 숫자만 보면 15.4%가 싸 보이지만, 수익이 작을 때는 오히려 직투가 세금이 적습니다.
이 글에서는 두 방식의 세금 차이를 표로 비교하고, 매매차익이 얼마일 때 어느 쪽이 유리한지, ISA·연금계좌에서는 어떻게 달라지는지, 제가 실제로 어떻게 나눠 담고 있는지 정리했습니다.
1. 해외 ETF와 국내 상장 해외 ETF, 세금이 어떻게 다를까?
👉 직투는 "양도소득세 22%(250만 원 공제)", 국내 상장은 "배당소득세 15.4%(공제 없음)"로 세금의 종류부터 다릅니다.
| 구분 | 해외 상장 ETF 직투 (SPY·VOO·SCHD 등) |
국내 상장 해외 ETF (TIGER·KODEX 미국S&P500 등) |
|---|---|---|
| 매매차익 | 양도소득세 22% (연 250만 원 공제) |
15.4% (세법상 "배당소득"으로 분류) |
| 분배금(배당) | 미국 15% 원천징수 | 15.4% (미국 납부분 차감) |
| 금융소득 종합과세 포함여부 | 매매차익은 제외 (분배금만 포함) | 매매차익·분배금 모두 포함 |
| 손익 합산 | 다른 해외주식 손실과 합산 가능 | 불가 (ETF마다 따로 과세) |
| 세금 내는 방법 | 다음 해 5월 직접 신고·납부 | 팔 때·분배금 받을 때 자동 원천징수 |
| 환전 | 직접 환전 (환전 비용) | 원화로 매매 |
| ISA·연금계좌 | 매수 불가 | 매수 가능 |
국내 상장 해외 ETF의 매매차익에 왜 "배당소득세"가 붙을까?
ETF는 세법상 펀드(집합투자기구)라서, 펀드에서 생긴 이익은 분배금이든 팔 때 남은 차익이든 모두 배당소득으로 분류됩니다. 그래서 같은 매매차익이라도 해외 상장 ETF는 "양도소득세 22%", 국내 상장 해외 ETF는 "배당소득세 15.4%"라는 다른 이름의 세금이 붙고, 국내 상장 쪽 차익은 예금 이자·배당과 함께 금융소득 2,000만 원 계산에 들어갑니다.
ETF는 세법상 펀드(집합투자기구)라서, 펀드에서 생긴 이익은 분배금이든 팔 때 남은 차익이든 모두 배당소득으로 분류됩니다. 그래서 같은 매매차익이라도 해외 상장 ETF는 "양도소득세 22%", 국내 상장 해외 ETF는 "배당소득세 15.4%"라는 다른 이름의 세금이 붙고, 국내 상장 쪽 차익은 예금 이자·배당과 함께 금융소득 2,000만 원 계산에 들어갑니다.
💡 국내에 상장된 ETF라도 국내 주식형(코스피200 등)은 일반계좌에서 매매차익이 비과세입니다. 이 글에서 말하는 15.4%는 미국·해외 주식, 채권, 원자재를 담은 국내 상장 ETF에 해당합니다.
2. 매매차익이 얼마일 때 어느 쪽이 유리할까?
👉 매매차익이 약 833만 원보다 적으면 해외 직투가, 많으면 국내 상장 해외 ETF가 세금이 적습니다.
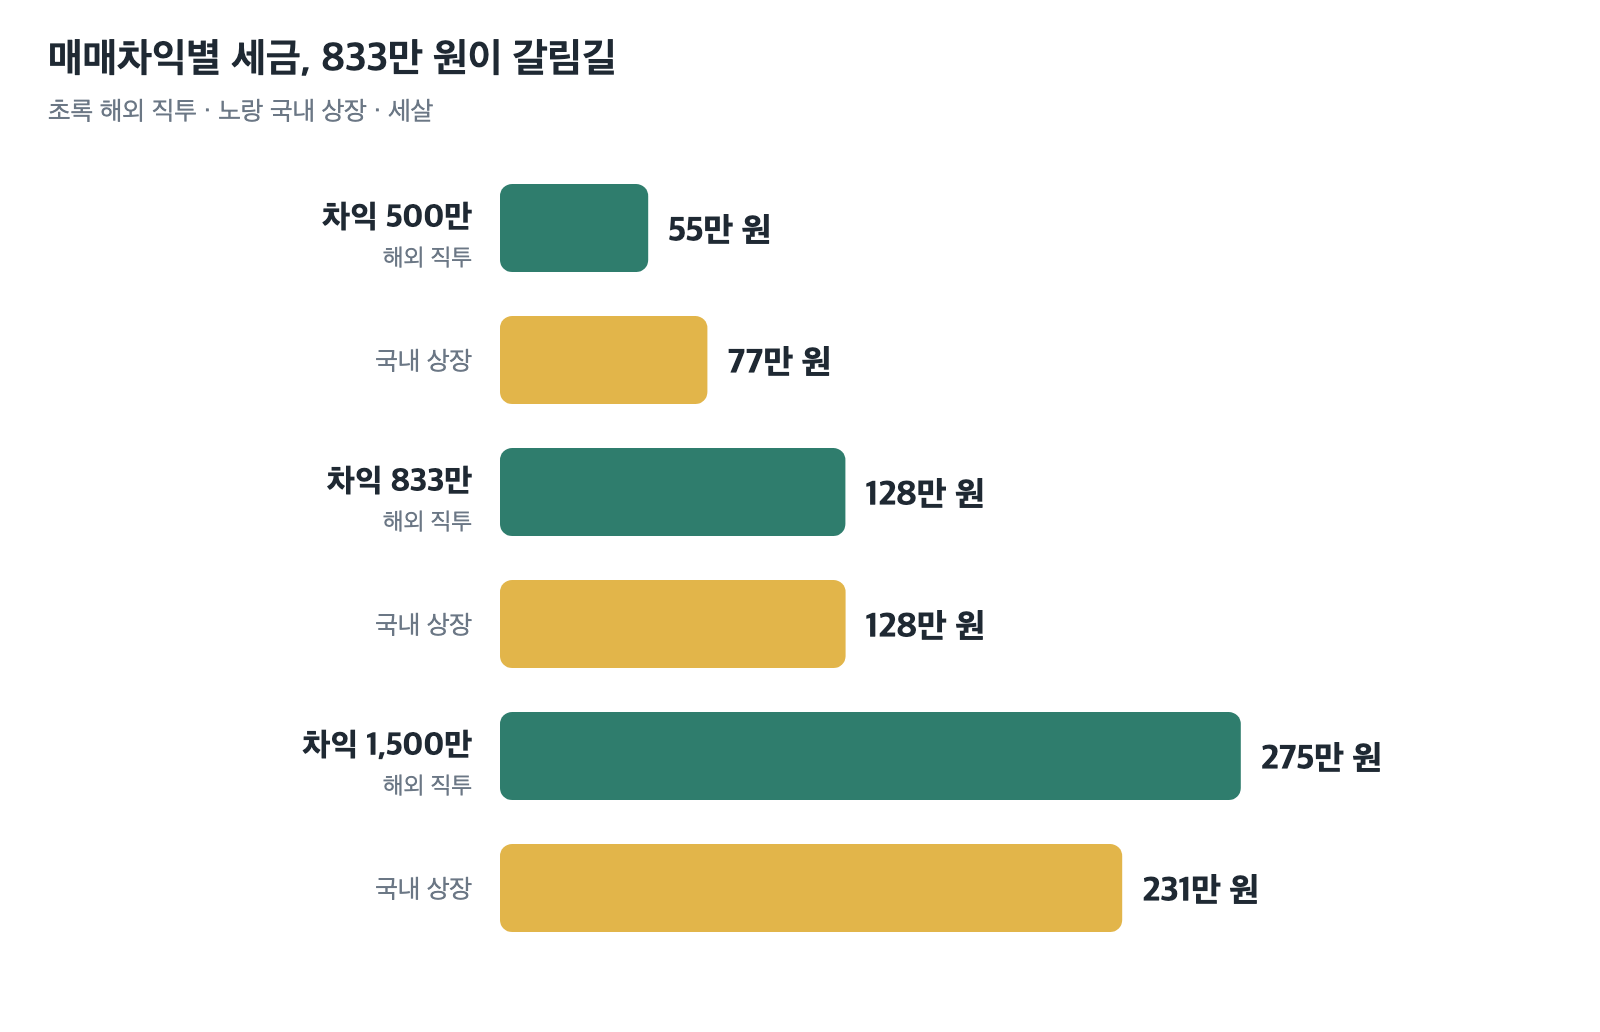
▲ 매매차익 833만 원에서 두 방식의 세금이 약 128만 원으로 같아집니다.
| 매매차익 | 해외 직투 (250만 공제 후 22%) | 국내 상장 (15.4%) | 유리한 쪽 |
|---|---|---|---|
| 300만 원 | 11만 원 | 46만 원 | 직투 |
| 500만 원 | 55만 원 | 77만 원 | 직투 |
| 833만 원 | 128만 원 | 128만 원 | 같음 |
| 1,500만 원 | 275만 원 | 231만 원 | 국내 상장 |
| 3,000만 원 | 605만 원 | 462만 원 + 종합과세 | 상황에 따라 |
계산은 간단합니다. 직투 세금 = (차익 − 250만) × 22%, 국내 상장 세금 = 차익 × 15.4%이고, 둘이 같아지는 지점이 약 833만 원입니다.
다만 국내 상장 해외 ETF는 매매차익까지 금융소득으로 잡힙니다. 예금 이자·배당과 합쳐 연 2,000만 원을 넘으면 넘는 부분은 근로소득과 합쳐 최대 49.5%의 세율로 다시 계산됩니다. 큰 수익을 한 해에 실현한다면 직투가 다시 유리해질 수 있습니다.
직투만 가능한 절세: 손익 맞추기
해외 직투는 같은 해 해외주식·해외 ETF의 수익과 손실을 합쳐서 세금을 냅니다. 그래서 연말에 손실 난 종목을 팔아 수익과 상계하거나, 수익이 250만 원 공제 안에 들어오게 나눠 파는 방법을 쓸 수 있습니다. 국내 상장 해외 ETF는 ETF마다 따로 과세돼 이런 방법이 통하지 않습니다.
해외 직투는 같은 해 해외주식·해외 ETF의 수익과 손실을 합쳐서 세금을 냅니다. 그래서 연말에 손실 난 종목을 팔아 수익과 상계하거나, 수익이 250만 원 공제 안에 들어오게 나눠 파는 방법을 쓸 수 있습니다. 국내 상장 해외 ETF는 ETF마다 따로 과세돼 이런 방법이 통하지 않습니다.
3. 분배금(배당) 세금은 차이가 있을까?
👉 일반계좌라면 두 방식 모두 분배금에서 15% 안팎이 떼여, 받는 금액은 거의 같습니다.
SCHD 같은 미국 상장 ETF의 분배금은 미국에서 15%를 먼저 떼고 들어옵니다. 한국 배당소득세율(14%)보다 높아 국내에서 더 떼지는 않습니다.
국내 상장 해외 ETF도 2025년부터 방식이 바뀌어, 미국에서 낸 세금을 먼저 빼고 국내 세율과의 차액만 원천징수합니다. 중간 과정만 다를 뿐 일반계좌에서 받는 금액은 결과적으로 비슷합니다.
⚠️ 분배금은 두 방식 모두 금융소득 2,000만 원 계산에 들어갑니다. 금융소득 종합과세 대상이 되면, 국내 상장 해외 ETF에서 미국에 낸 세금은 2026년 신고분부터 5월 종합소득세 신고 때 "간접투자회사 등 외국납부세액공제"를 직접 신청해야 돌려받을 수 있습니다.
4. ISA·연금계좌에서는 어떻게 달라질까?
👉 ISA·연금계좌에서는 해외 상장 ETF를 살 수 없고, 국내 상장 해외 ETF로 담으면 일반계좌보다 세금이 크게 줄어듭니다.
| 계좌 | 국내 상장 해외 ETF 세금 | 포인트 |
|---|---|---|
| 일반계좌 | 매매차익·분배금 15.4% | 2,000만 원 넘으면 종합과세 |
| ISA | 손익 합산 후 200만 원 비과세 (서민형 400만), 넘는 부분 9.9% | 종합과세 제외, 만기 후 연금 이전 가능 |
| 연금저축·IRP | 팔거나 분배금 받을 때 세금 없음 (과세이연) | 연금으로 받을 때 3.3~5.5% |
그래서 많이 쓰는 조합이 "미국 지수 ETF는 ISA·연금계좌에서 국내 상장으로, 일반계좌에서는 직투로"입니다. 절세계좌에서는 15.4%가 9.9%나 3.3~5.5%로 내려가고, 일반계좌에서는 250만 원 공제와 손익 합산을 쓸 수 있기 때문입니다.
한때 연금계좌의 해외 ETF 분배금은 미국에서 15%를 떼이고, 연금을 받을 때 연금소득세를 또 내는 "이중과세" 논란이 있었습니다. 이 부분은 2025년 이후 받은 분배금 중 2026년 7월 1일 이후 연금계좌에서 인출하는 돈부터 미국에 낸 세금을 공제받을 수 있게 정리됐습니다.
⚠️ 반대로 국내 주식형 ETF는 일반계좌에서 매매차익이 비과세라, ISA(9.9%)나 연금계좌(3.3~5.5%)에 담으면 오히려 세금이 생길 수 있습니다. 절세계좌 자리는 해외 ETF·채권 ETF처럼 일반계좌에서 15.4%가 붙는 상품에 먼저 쓰는 편이 효과가 큽니다.
5. 저는 어떻게 나눠 담고 있을까?
👉 미국 상장 ETF(SCHD·TLT)는 일반계좌에서 직투, 미국 배당·국채 ETF는 연금계좌에서 국내 상장으로 담고 있습니다.
| 계좌 | 담고 있는 것 | 세금으로 보면 |
|---|---|---|
| 일반계좌 | SCHD, TLT (미국 상장 ETF 직투) | 매매차익 250만 원 공제 + 손익 합산 |
| 연금저축 | PLUS 미국고배당주액티브 (국내 상장) | 분배금 과세이연, 받을 때 3.3~5.5% |
| IRP·DC | ACE 미국30년국채액티브 (국내 상장) | 분배금 과세이연, 받을 때 3.3~5.5% |
✅ 저는 매달 배당일지를 쓰는데, SCHD·TLT의 분배금은 달러로 들어오고 연금계좌의 국내 상장 ETF 분배금은 원화로 들어와 다시 굴러갑니다. 같은 "미국 배당 ETF"라도 계좌에 따라 세금이 붙는 시점과 세율이 달라서, 어느 계좌에 무엇을 둘지 정하는 것만으로도 세금이 꽤 달라집니다.
📌 한 번 더 정리
- 직투: 250만 원 공제 후 22%, 분리과세, 손익 합산 가능
- 국내 상장 해외 ETF: 15.4%, 금융소득에 포함, 손익 합산 불가
- 매매차익 약 833만 원이 갈림길 (그 아래는 직투, 위는 국내 상장)
- ISA·연금은 국내 상장 해외 ETF만 가능, 세금 크게 줄어듦
- 국내 주식형 ETF는 일반계좌 차익 비과세라 절세계좌에선 오히려 불리할 수 있음
Q&A
해외 ETF를 팔면 세금은 언제 낼까?
증권사가 떼어 주지 않습니다. 한 해(1월~12월) 해외주식·ETF 손익을 합쳐 250만 원을 넘으면 다음 해 5월에 직접 양도소득세를 신고·납부해야 하고, 증권사 대행 신고 서비스를 이용할 수도 있습니다.
해외 직투 매매차익이 2,000만 원을 넘으면 종합소득세를 내야 할까?
아닙니다. 해외 직투 매매차익은 양도소득이라 금액이 커도 근로소득 등과 합쳐지지 않고, 250만 원을 뺀 나머지에 22%만 냅니다. 신고도 5월 종합소득세 신고와 별개인 양도소득세 확정신고로 따로 합니다. 250만 원 공제는 한 해에 한 번이며, 과세 대상 국내 주식(대주주·비상장 등) 양도차익이 있으면 그것과 합쳐서 한 번만 적용됩니다.
해외 ETF 양도차익도 건강보험료에 영향이 있을까?
해외 직투 양도차익은 금융소득이 아니라 양도소득이라 금융소득 종합과세와 건보료 피부양자 금융소득 기준에 들어가지 않습니다. 다만 분배금(배당)은 금융소득에 들어가고, 연말정산 때 부양가족으로 올라가 있는 가족이라면 양도차익이 연 100만 원을 넘으면 인적공제에서 빠집니다.
국내 상장 해외 ETF는 손실이 나도 세금을 낼까?
네. 팔아서 손실이 나도, 들고 있는 동안 받은 분배금에는 15.4%가 이미 떼어져 있습니다. 다른 ETF의 수익과 손실을 합쳐 주지도 않습니다.
국내 상장 미국 ETF의 매매차익 15.4%는 어떻게 계산할까?
실제 매매차익과 "과세표준 기준가" 상승분 중 작은 금액에 매깁니다. 환율 상승으로 생긴 이익도 포함될 수 있어, 증권사 앱의 과세표준 기준가를 같이 확인하는 것이 정확합니다.
함께 보면 좋은 글
출처
- 아시아경제, 무조건 절세되는 줄 알았더니 세금 더 낸다?…잘못 담으면 손해 보는 'ETF' (2026.08.21) · 국내 상장 ETF 과세·833만 원 갈림길·계좌별 차이
- 파이낸셜뉴스, 30대 서학개미 "5월 종소세 마감 임박… 해외주식 양도소득 합산해서 신고해도 되나요?" (2025.05.25) · 양도세 신고는 종소세와 별개·250만 원 공제 1회
- SBS Biz, [연금절세 따라잡기] 해외 ETF 투자 절세 전략 총정리 배당소득세 VS 양도소득세 (2026.07.22) · 국내 상장 차익 15.4% 배당소득세·건보료·인적공제
- 한국경제TV, 아직 안샀어?…美 ETF, 직투할까? 국내상장 살까? (2024.07.05) · 직투 22%·분리과세·손익통산
- 이투데이, 펀드로 번 해외소득, 5월 종합소득세 신고 때 세금 돌려받는다 (2026.04.24) · 외국납부세액공제·연금계좌 적용 시점
- 헤럴드경제, 美에 세금 내고, 韓에 또 내고…연금계좌 해외주식ETF 배당 '이중과세' (2025.02.06) · 2025년 외국납부세액 방식 변경
2026년 10월 기준 세법과 보도를 바탕으로 정리했습니다. 개인 소득과 계좌 상황에 따라 세금이 달라질 수 있으니 큰 금액은 세무 전문가와 확인하시고, 이 글은 투자 권유가 아닙니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'배당투자' 카테고리의 다른 글
| SCHD vs 한국판 SCHD 비교, TIGER·SOL·ACE·KODEX 미국배당다우존스 차이 총정리 (0) | 2026.11.02 |
|---|---|
| ETF 분배금 지급일·입금일 계산법, 언제까지 사야 받고 세금은 얼마일까 (0) | 2026.11.01 |
| 금융소득 종합과세 2,000만 원 기준과 계산법 · 배당 얼마부터 세금이 늘어날까 (0) | 2026.10.30 |
| 배당금 때문에 건강보험 피부양자 탈락? 금융소득 1,000만 원 기준과 피하는 법 (0) | 2026.10.30 |
| 배당금 세금 총정리 · 국내 15.4%, 미국 15%, 2,000만 원 넘으면 달라지는 것까지 (0) | 2026.10.26 |