삼성전자가 올해 주주환원으로 90조~110조 원을 쓰겠다고 했고, 남은 55조~75조 원의 쓰임새는 2027년 1월 말 이사회에서 정합니다. 기사마다 "자사주 매입"과 "자사주 소각"이 함께 나오는데, 둘은 비슷해 보여도 주주에게 주는 효과가 꽤 다릅니다.
이 글에서는 자사주 매입과 소각의 차이, 소각이 1주의 가치를 어떻게 올리는지 계산 예시, 올해 3월부터 바뀐 자사주 의무 소각 제도, 그리고 삼성전자가 소각 규모를 정할 때 걸리는 제약까지 정리했습니다.
1. 자사주 매입이란 무엇일까?
👉 회사가 자기 돈으로 시장에서 자기 회사 주식을 사들이는 것입니다. 사들인 주식은 금고에 넣어 두는 상태라, 사기만 해서는 주식 수가 줄지 않습니다.
| 구분 | 자사주 매입 | 자사주 소각 |
|---|---|---|
| 하는 일 | 회사가 자기 주식을 삼 | 사 둔 주식을 없앰 |
| 발행 주식 수 | 그대로 (금고에 보관) | 줄어듦 |
| 다시 팔 수 있나 | 팔 수 있음 (다시 시장에 나올 수 있음) | 없어진 주식이라 불가능 |
| 주주에게 | 매입 기간 동안 사는 힘(수급) | 1주당 이익·자산이 영구히 늘어남 |
💡 매입만 하고 소각하지 않은 주식은 나중에 임직원 보상으로 주거나, 다른 회사와 교환하거나, 다시 시장에 팔 수 있습니다. 그래서 시장은 "매입 + 소각"을 함께 발표할 때 더 확실한 주주환원으로 받아들입니다.
2. 자사주를 소각하면 왜 1주의 가치가 오를까?
👉 회사가 버는 돈은 그대로인데 나눠 갖는 주식 수가 줄어들기 때문입니다. 주식 10%를 소각하면 1주당 이익(EPS)은 약 11% 늘어납니다.
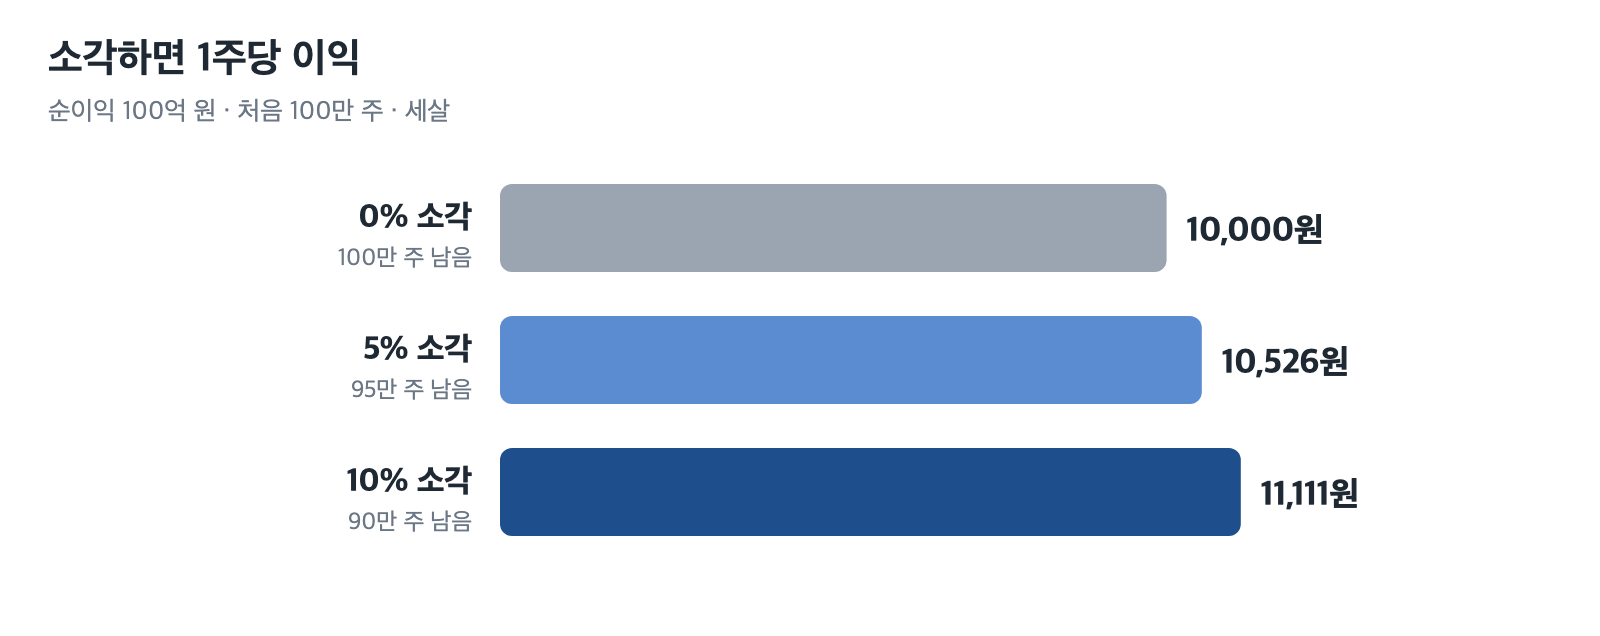
▲ 순이익 100억 원인 회사가 주식 100만 주 중 10%를 소각하면 1주당 이익은 1만 원에서 약 1만 1,111원이 됩니다.
| 소각 전 | 5% 소각 | 10% 소각 | |
|---|---|---|---|
| 순이익 | 100억 원 | 100억 원 | 100억 원 |
| 주식 수 | 100만 주 | 95만 주 | 90만 주 |
| 1주당 이익(EPS) | 10,000원 | 10,526원 | 11,111원 |
| PER 10배라면 주가 | 10만 원 | 10만 5,260원 | 11만 1,110원 |
PER(주가 ÷ 1주당 이익)이 그대로라면, 1주당 이익이 늘어난 만큼 주가도 올라갈 여지가 생깁니다. 같은 이유로 배당 총액이 같아도 주식 수가 줄면 1주당 배당금이 늘어납니다.
다만 회사가 현금을 써서 주식을 사기 때문에 그만큼 회사 금고의 현금은 줄어듭니다. 현금이 넘치고 쓸 곳이 마땅치 않은 회사일수록 소각 효과가 깔끔하게 나타나고, 투자할 곳이 많은 회사가 무리하게 소각하면 오히려 성장 여력을 깎을 수 있습니다.
배당과 소각, 세금은 어떻게 다를까?
배당은 받는 순간 15.4%(국내 주식) 세금을 떼고 들어오고, 금융소득이 연 2,000만 원을 넘으면 종합과세 대상이 됩니다. 소각은 통장에 돈이 들어오지 않는 대신 1주의 가치가 오르는 방식이라, 주식을 팔기 전까지 세금이 생기지 않습니다. 그래서 장기 투자자일수록 소각을 더 반기는 편입니다.
배당은 받는 순간 15.4%(국내 주식) 세금을 떼고 들어오고, 금융소득이 연 2,000만 원을 넘으면 종합과세 대상이 됩니다. 소각은 통장에 돈이 들어오지 않는 대신 1주의 가치가 오르는 방식이라, 주식을 팔기 전까지 세금이 생기지 않습니다. 그래서 장기 투자자일수록 소각을 더 반기는 편입니다.
3. 2026년부터 자사주는 꼭 소각해야 할까?
👉 네, 원칙은 그렇습니다. 3차 상법 개정으로 2026년 3월 6일부터 회사가 취득한 자사주는 1년 안에 소각하는 것이 원칙이 됐습니다.
| 항목 | 내용 |
|---|---|
| 통과·시행 | 2026년 2월 25일 국회 통과 → 3월 6일 시행 |
| 새로 산 자사주 | 취득일로부터 1년 안에 소각 |
| 원래 갖고 있던 자사주 | 시행일로부터 1년 6개월 안에 소각 |
| 예외 | 임직원 보상·우리사주 등은 주주총회 승인을 받아 보유·처분 가능 |
| 어기면 | 이사 등에게 5천만 원 이하 과태료 |
예전에는 회사가 자사주를 사 놓고 소각하지 않은 채 경영권 방어나 우호 세력에 넘기는 용도로 쓰는 경우가 많았습니다. 이제는 사면 원칙적으로 없애야 하니, 자사주 매입 발표가 사실상 소각 예고에 가까워졌다고 볼 수 있습니다. 다만 임직원 보상용처럼 주총 승인을 받은 예외는 여전히 남아 있으니, 공시에서 매입 목적을 함께 확인해야 합니다.
4. 삼성전자 110조 주주환원, 소각은 얼마나 될까?
👉 아직 정해지지 않았습니다. 남은 55조~75조 원을 배당과 자사주 매입·소각에 어떻게 나눌지는 2027년 1월 말 이사회에서 확정합니다.
| 구분 | 규모 |
|---|---|
| 2026년 주주환원 전체 | 90조~110조 원 (8월 21일 이사회) |
| 이미 집행·확정 | 약 35조 원 (1~3분기 배당 등) |
| 남은 재원 | 약 55조~75조 원 → 추가 배당 + 자사주 매입·소각 |
| 자사주 몫 추정 | 10조~20조 원 (DS투자증권) |
| 확정 시점 | 2027년 1월 말 이사회 |
| 별도 | 임직원 보상용 자사주 약 15조 원은 주주환원에 포함 안 됨 |
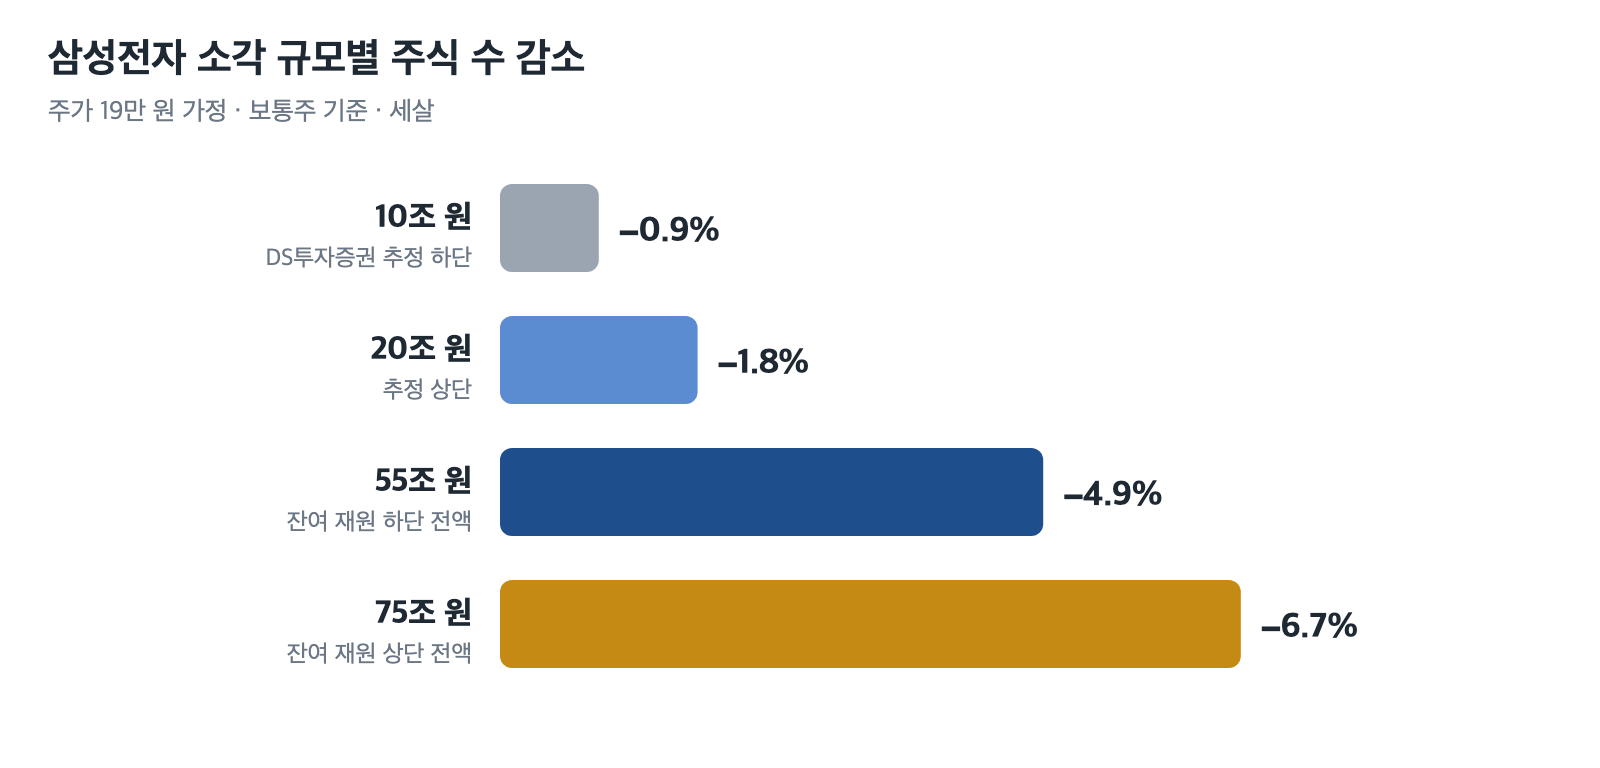
▲ 주가 19만 원으로 가정하면 10조 원어치 소각은 보통주의 약 0.9%, 남은 재원 55조 원을 모두 소각에 써도 약 4.9%입니다.
직접 계산해 보면, 주가를 19만 원으로 잡을 때 10조 원으로는 보통주의 약 0.9%, 20조 원이면 약 1.8%를 없앨 수 있습니다. 시가총액이 1,000조 원이 넘는 회사라 수십조 원을 써도 주식 수가 크게 줄지는 않는다는 뜻입니다. 남은 재원 55조 원을 전부 소각에 써도 약 4.9%입니다.
⚠️ 삼성전자는 보통주를 많이 소각하기 어려운 사정도 있습니다. 삼성생명·삼성화재가 가진 삼성전자 보통주가 약 10%로, 금산법 한도에 가깝습니다. 보통주를 소각하면 전체 주식 수가 줄어 두 회사의 지분율이 올라가고, 한도를 넘으면 초과분을 팔아야 할 수 있습니다. 회사가 우선주 매입 비중을 적극 검토하겠다고 밝힌 배경도 여기에 있다고 볼 수 있습니다.
우선주는 의결권이 없어서 소각해도 보험사의 보통주 지분율에 영향을 주지 않습니다. 11월 6일 기준 삼성전자우는 보통주보다 약 20% 낮은 가격에 거래되고 있어, 같은 돈으로 더 많은 주식을 줄일 수 있다는 점도 있습니다.
5. 자사주 매입 발표가 나오면 주가는 꼭 오를까?
👉 발표만으로 오르는 건 아닙니다. 실제 매입 규모가 기대보다 작거나, 실적·업황이 나빠지면 발표 후에도 주가는 빠질 수 있습니다.
삼성전자도 10월 29일 역대 최대 실적과 주주환원 계획을 함께 발표했지만, 자사주 소각 규모가 1월로 미뤄지면서 그날 장중 6% 넘게 빠졌고, 종가도 전날보다 약 4.8% 낮게 끝났습니다. 이후 AI 데이터센터 규제 우려까지 겹치며 11월 초에는 20만 원 아래로 내려왔습니다. 주주환원은 주가를 받쳐 주는 힘이지, 업황을 이기는 힘은 아니라는 걸 보여 준 셈입니다.
| 확인할 것 | 어디서 |
|---|---|
| 매입 금액·주식 수·기간 | DART 주요사항보고서 "자기주식 취득 결정" |
| 직접 매입인지 신탁 계약인지 | 같은 공시의 취득 방법 (신탁은 증권사가 대신 사며 중도 해지 가능) |
| 소각 여부·일정 | DART "주식 소각 결정" 공시 |
| 목적 | 주주가치 제고(소각)인지 임직원 보상인지 |
✅ 저도 삼성전자를 117주 들고 있어서 1월 말 이사회가 가장 궁금한 일정입니다. 남은 재원 중 얼마가 소각으로 나오는지, 그중 우선주 비중이 얼마인지가 핵심입니다. 같은 "주주환원 50조"라도 배당이 많은지 소각이 많은지에 따라 장기 보유자에게 남는 몫이 달라지기 때문입니다.
📌 한 번 더 정리
- 자사주 매입 = 회사가 자기 주식을 삼, 소각 = 그 주식을 없앰
- 10% 소각하면 1주당 이익은 약 11% 증가
- 소각은 배당과 달리 팔기 전까지 세금이 없음
- 2026년 3월 6일부터 취득 자사주는 1년 안에 소각이 원칙
- 삼성전자 남은 55~75조 원의 배당·소각 비율은 2027년 1월 말 확정
Q&A
자사주 매입과 소각 중 어느 쪽이 더 좋은 소식일까?
소각이 더 확실한 소식입니다. 매입만 한 주식은 다시 시장에 나올 수 있지만, 소각한 주식은 영구히 사라지기 때문입니다.
자사주를 소각하면 주주에게 돈이 들어올까?
들어오지 않습니다. 대신 주식 수가 줄어 1주당 이익과 1주당 배당이 늘어나는 방식으로 주주에게 돌아갑니다.
자사주 신탁 계약은 뭐가 다를까?
회사가 증권사에 돈을 맡겨 대신 사게 하는 방식입니다. 계약 기간 안에 다 사지 않거나 중도 해지할 수 있어, 직접 매입보다 실행력이 약하다는 평가가 있습니다.
우선주를 소각해도 보통주 주주에게 좋을까?
회사 전체 주식 수가 줄고 그만큼 현금이 주주에게 돌아간 셈이라 넓게 보면 좋습니다. 다만 1주당 이익 증가 효과는 보통주를 소각할 때보다 보통주 주주에게 덜 직접적입니다.
함께 보면 좋은 글
출처
- 법무부, 자기주식 소각 의무화 관련 개정 「상법」 길라잡이 (2026.03.11) · 시행일·1년 소각 원칙·기존 보유분·예외·과태료
- 김앤장 법률사무소, 자기주식 소각 의무화 등 3차 상법 개정안 국회 법제사법위원회 통과 · 개정 경과
- 삼성전자 뉴스룸, 2026년 3분기 실적 발표 (2026.10.29) · 주주환원 집행·잔여 재원·우선주 매입 검토·1월 이사회
- 네이버페이 증권, 삼성전자·삼성전자우 시세 (11/6) · 시가총액·보통주와 우선주 가격 차이
2026년 11월 기준으로 정리했습니다. 삼성전자 소각 비율 계산은 주가 19만 원·보통주 약 58.5억 주로 가정한 어림값이며, 이 글은 특정 종목 투자 권유가 아닙니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'투자 기초' 카테고리의 다른 글
| 미국 CPI란? 발표 시간(한국 밤 10시 30분)과 근원 CPI, 예상보다 높으면 주가가 빠지는 이유 (0) | 2026.11.08 |
|---|---|
| 리밸런싱 뜻과 방법 · 정기 vs 비율 기준, 2년 데이터로 비교해 보니 (0) | 2026.11.07 |
| 인버스·곱버스 ETF 뜻과 구조 · 지수가 제자리로 와도 왜 손해일까 (음의 복리) (0) | 2026.11.07 |
| 공포지수 보는 법 · VIX·CNN 공포탐욕지수·VKOSPI, 숫자가 몇이면 공포일까 (0) | 2026.11.06 |
| 서킷브레이커·사이드카 뜻과 발동 조건 · 걸리면 내 주문은? (2026년 11월 6일 코스피 사례) (0) | 2026.11.06 |