11월 20일(미국 시간) 공포지수로 불리는 VIX 지수가 28.44에서 35.89로 하루 만에 26.2% 뛰었습니다. 장중에는 40.03까지 올랐습니다. 같은 날 S&P 500은 −3.70%, 나스닥 종합지수는 −5.28% 빠졌습니다.
기사에서는 엔비디아 회계 처리에 대한 미국 증권거래위원회(SEC) 조사 보도와 AI 투자 수익성 우려가 겹치며 매도가 커졌고, VIX는 지난해 4월 이후 가장 높은 수준이라고 합니다.
이 글에서는 VIX 지수 뜻을 짧게 정리한 뒤, 1990년부터 36년치 야후 파이낸스 종가로 VIX가 30·35를 처음 넘은 날 이후 S&P 500이 1개월·3개월·1년 뒤 어떻게 됐는지 직접 계산해 봤습니다.
1. VIX 지수 뜻은? 공포지수라고 부르는 이유
👉 VIX는 미국 시카고옵션거래소(Cboe)가 S&P 500 옵션 가격으로 계산하는 앞으로 30일 동안 예상되는 변동성(연율, %)입니다. 주가가 급락할 때 크게 뛰어서 "공포지수"라고 부릅니다.
주가가 빠질 것 같으면 투자자들이 하락에 대비하는 옵션(풋옵션)을 많이 사고, 옵션 가격이 비싸지면서 VIX가 올라갑니다. 그래서 VIX는 S&P 500과 거의 반대로 움직입니다.
VIX는 방향이 아니라 흔들림의 크기를 나타냅니다. VIX 36이면 앞으로 1년 동안 S&P 500이 ±36% 안에서 움직일 확률이 약 68%라는 뜻이고, 한 달로 바꾸면(÷√12) ±10.4% 정도입니다.
| VIX 구간 | 보통 해석 | 1990년 이후 그 구간이었던 날 |
|---|---|---|
| 15 미만 | 매우 안정 | 32% |
| 15~20 | 보통 | 31% |
| 20~30 | 불안 (경계) | 29% |
| 30~40 | 공포 | 5.7% |
| 40 이상 | 극단적 공포 | 2.2% |
1990년부터 VIX 종가의 중간값은 17.6입니다. 30을 넘은 날은 전체의 7.9%뿐이라, 지금 같은 35대는 36년 동안 열흘 중 하루도 안 되는 드문 구간입니다. 구간 해석은 정해진 규칙이 아니라 시장에서 흔히 쓰는 기준이라고 합니다.
💡 뉴스에서 말하는 공포지수는 두 가지입니다. VIX(vix 공포지수)는 옵션 가격 하나로 계산한 변동성이고, CNN 공포지수(공포·탐욕 지수)는 주가 모멘텀·풋콜비율·정크본드 수요 등 7개 지표를 섞어 0~100으로 나타낸 다른 지표입니다. "나스닥 공포지수"로 따로 쓰는 VXN도 있습니다. 세 가지 비교와 VIX로 한 달 변동 폭 계산하는 법은 아래 함께 볼 글(공포지수 보는 법)에 정리해 두었습니다.
2. 지금 VIX 35.89는 얼마나 높은 숫자일까?
👉 종가 기준으로 2025년 4월 8일(52.33) 이후 가장 높습니다. 다만 역대 최고였던 2020년 3월 16일 82.69, 2008년 11월 20일 80.86과 비교하면 절반에 못 미칩니다.
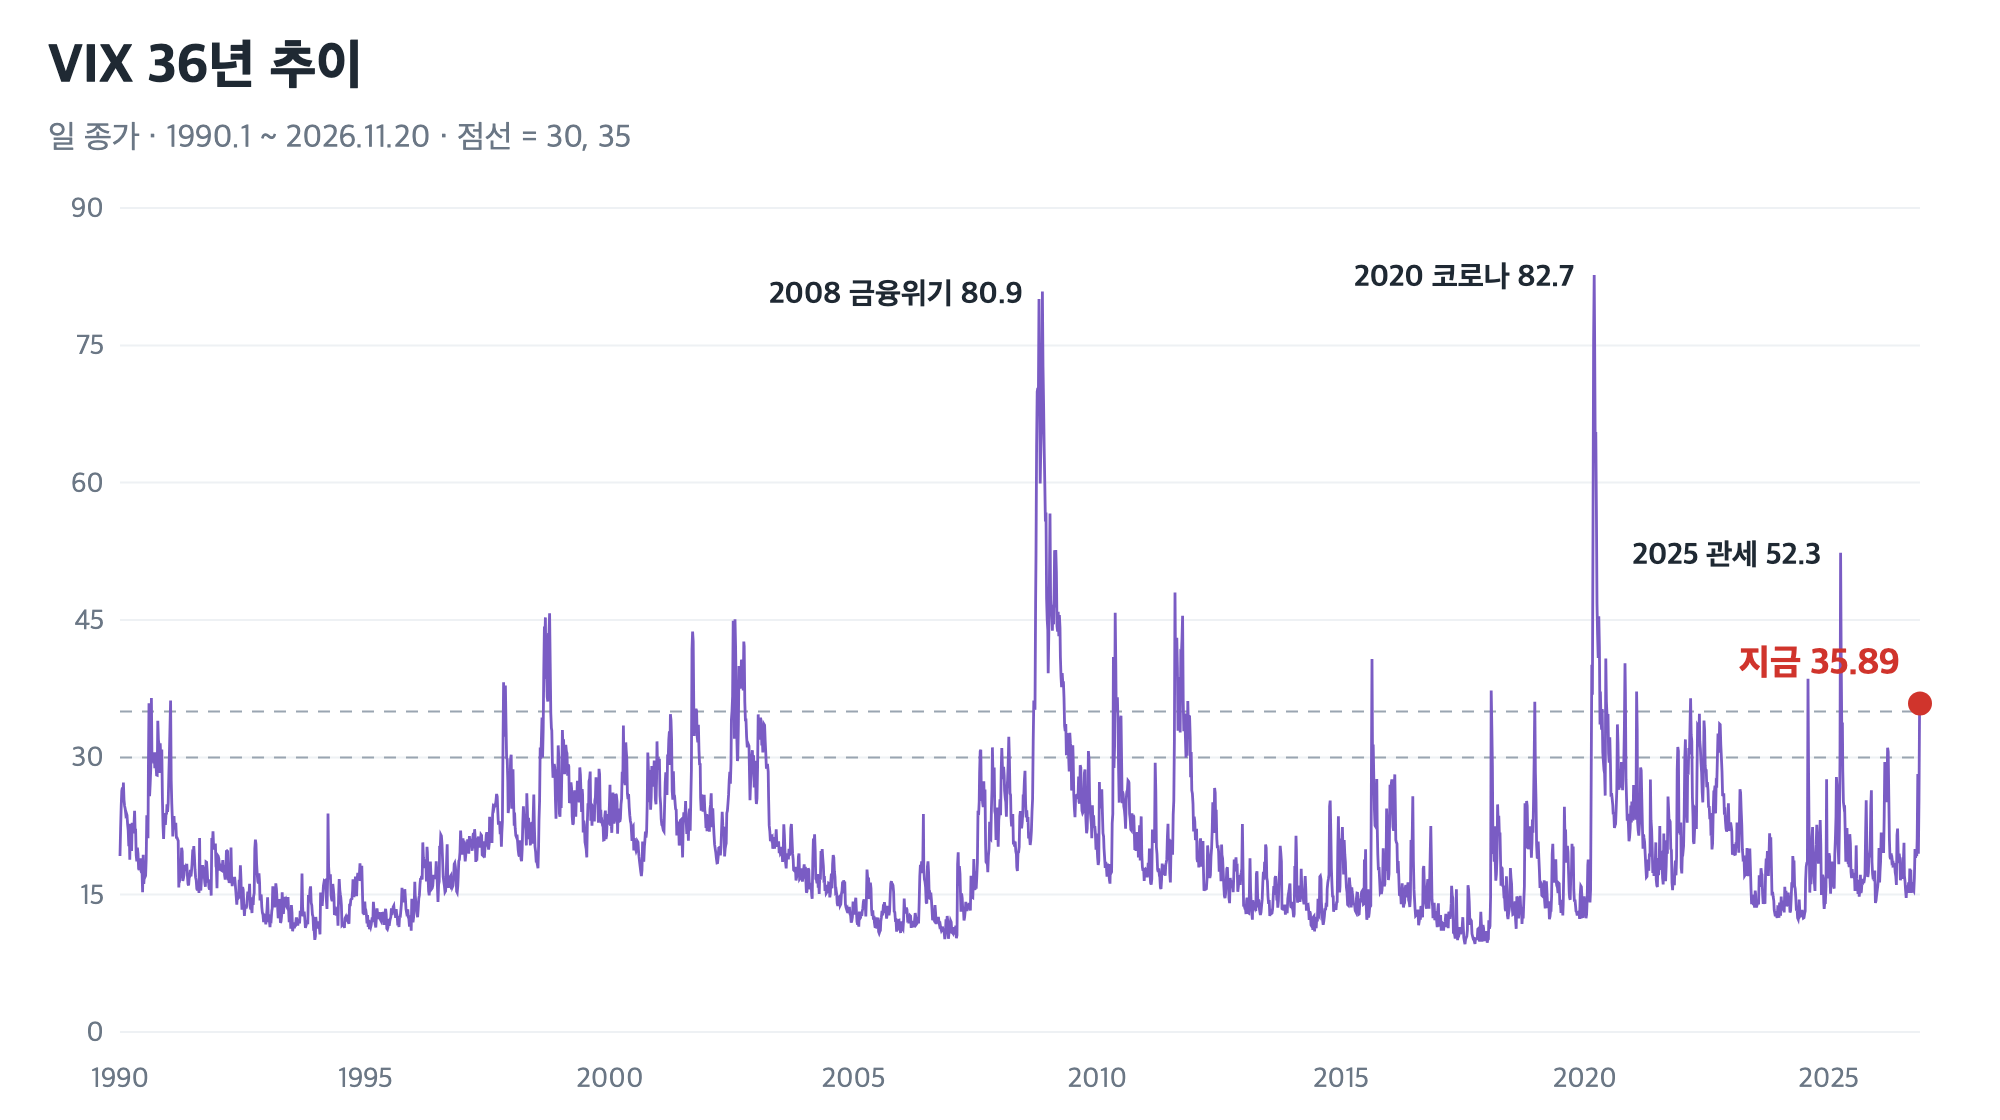
▲ VIX 36년 추이 (1990.1~2026.11.20, 일 종가)
| 시점 | VIX 종가 | 그때 무슨 일이 |
|---|---|---|
| 2020.3.16 | 82.69 (역대 종가 최고) | 코로나19 팬데믹 |
| 2008.11.20 | 80.86 (장중 최고 89.53은 2008.10.24) | 글로벌 금융위기 |
| 2025.4.8 | 52.33 | 미국 관세 충격 |
| 2026.11.20 | 35.89 (장중 40.03) | 엔비디아 SEC 조사 보도, AI주 급락 |
차트를 보면 VIX는 평소 10~20 사이에 머물다가 위기 때 짧고 뾰족하게 솟고, 몇 주에서 몇 달 사이에 다시 내려옵니다. 높은 숫자가 오래 이어진 건 2008년 금융위기 정도입니다.
3. VIX가 35를 넘은 뒤 S&P 500은 어떻게 됐을까?
👉 1990년 이후 VIX가 35를 처음 넘은 날은 이번을 빼고 17번입니다. 그날 종가에 S&P 500을 샀다면 1년 뒤 평균 +17.9%, 17번 중 14번은 올라 있었습니다. 평소(모든 날) 1년 평균 +10.2%보다 높습니다.
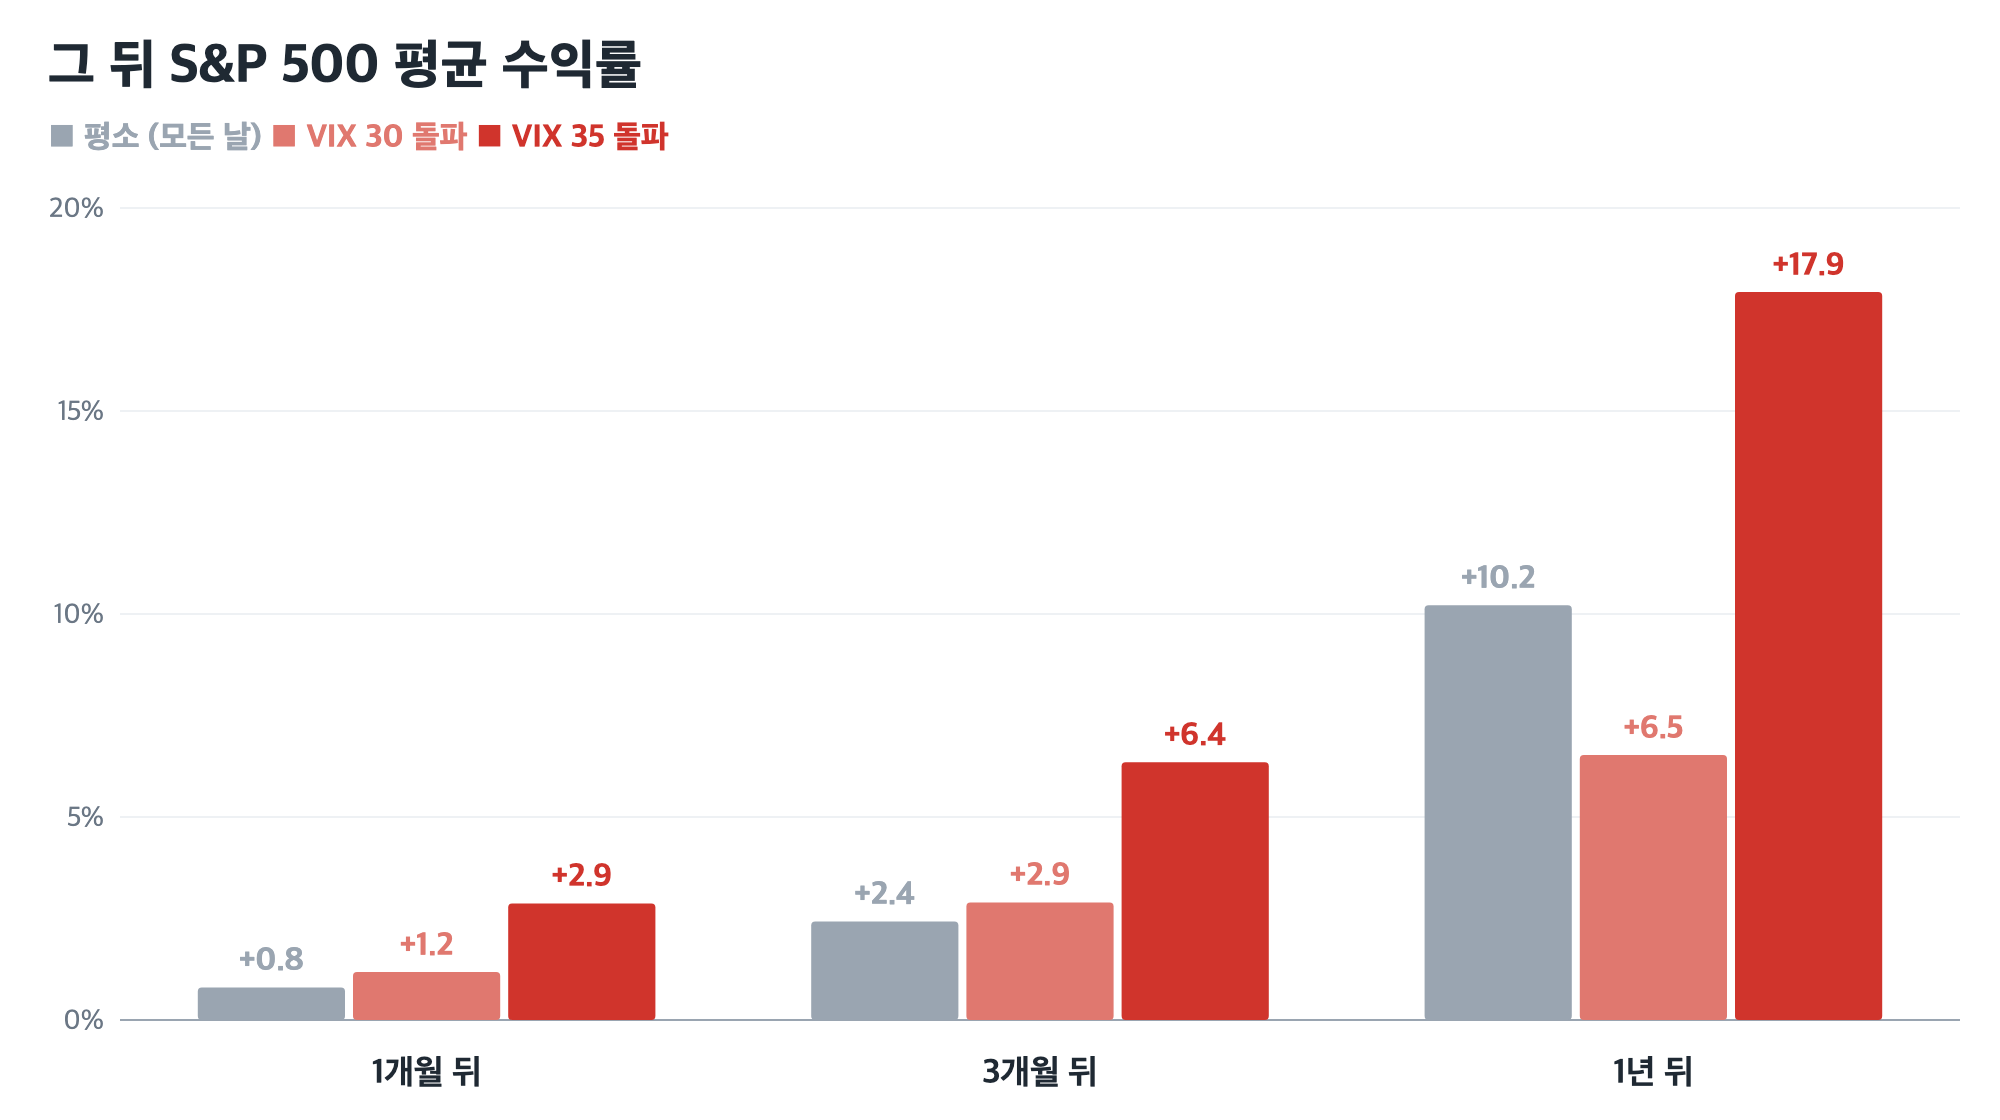
▲ VIX 30·35 돌파일 이후 S&P 500 평균 수익률 (1990~2026)
| S&P 500 수익률 | 평소 (모든 날) | VIX 30 돌파 뒤 | VIX 35 돌파 뒤 |
|---|---|---|---|
| 1개월 뒤 | +0.8% 오른 비율 64% | +1.2% 15/22번 상승 | +2.9% 12/17번 상승 |
| 3개월 뒤 | +2.4% 오른 비율 70% | +2.9% 15/22번 상승 | +6.4% 13/17번 상승 |
| 1년 뒤 | +10.2% 오른 비율 81% | +6.5% 14/21번 상승 | +17.9% 14/17번 상승 |
"처음 넘은 날"은 직전 60거래일(약 3개월) 동안 종가가 기준 아래에 있다가 처음 기준 이상으로 마감한 날로 정했습니다. 같은 위기에서 며칠씩 이어진 날을 한 번으로 세기 위해서입니다. 1개월은 21거래일, 3개월은 63거래일, 1년은 252거래일 뒤 종가로 계산했고 배당은 넣지 않았습니다.
35를 넘은 뒤가 30을 넘은 뒤보다 평균이 더 좋았습니다. 1년 뒤 기준으로 VIX 30 돌파는 평균 +6.5%(중간값 +15.1%), 35 돌파는 평균 +17.9%(중간값 +21.6%)입니다. 공포가 클수록 이미 많이 빠진 뒤라 반등 폭도 컸던 셈입니다.
반대로 VIX 30 돌파 뒤 1년 평균(+6.5%)은 평소(+10.2%)보다 낮았습니다. 2000~2001년 닷컴 붕괴, 2007~2008년 금융위기처럼 긴 하락장 초입에 30을 넘은 경우가 여러 번 섞여 있기 때문입니다.
| VIX 35 돌파일 | 그때 사건 | VIX | 1개월 뒤 | 3개월 뒤 | 1년 뒤 |
|---|---|---|---|---|---|
| 1990.8.6 | 걸프전 (이라크 쿠웨이트 침공) | 35.9 | −3.0% | −6.8% | +15.1% |
| 1991.1.14 | 걸프전 개전 직전 | 36.2 | +17.0% | +22.0% | +32.6% |
| 1997.10.30 | 아시아 외환위기 | 38.2 | +7.9% | +10.8% | +21.6% |
| 1998.8.27 | 러시아 디폴트·LTCM | 38.5 | +0.6% | +13.8% | +29.3% |
| 2001.9.17 | 9·11 테러 뒤 개장 | 41.8 | +5.7% | +8.1% | −15.9% |
| 2002.7.15 | 닷컴 붕괴·회계 부정 | 35.0 | −3.7% | −9.0% | +9.0% |
| 2008.9.17 | 리먼 브라더스 파산 | 36.2 | −18.2% | −21.0% | −7.9% |
| 2010.5.7 | 플래시 크래시·유럽 재정위기 | 41.0 | −4.4% | +1.0% | +20.6% |
| 2011.8.8 | 미국 신용등급 강등 | 48.0 | +7.1% | +11.9% | +25.2% |
| 2015.8.24 | 중국 위안화 쇼크 | 40.7 | +2.4% | +10.4% | +15.5% |
| 2018.2.5 | VIX 급등 (볼마게돈) | 37.3 | +2.9% | +0.9% | +3.1% |
| 2018.12.24 | 금리 인상·셧다운 | 36.1 | +13.3% | +19.3% | +37.1% |
| 2020.2.27 | 코로나19 확산 | 39.2 | −14.7% | +1.7% | +27.9% |
| 2020.10.28 | 코로나 재확산·미국 대선 직전 | 40.3 | +11.2% | +13.5% | +40.5% |
| 2022.3.7 | 러시아 우크라이나 침공 | 36.5 | +7.7% | −1.9% | −5.0% |
| 2024.8.5 | 엔캐리 청산 | 38.6 | +6.4% | +10.5% | +22.2% |
| 2025.4.4 | 관세 충격 | 45.3 | +10.5% | +22.7% | +33.7% |
| 2026.11.20 | 지금 (엔비디아 SEC 조사 보도) | 35.9 | — | — | — |
사건 이름은 그 시기를 설명하는 일반적인 표현입니다. 이번(2026.11.20)은 아직 결과가 없어 빈칸입니다.
4. 그럼 VIX 35를 넘으면 사면 될까?
👉 평균은 좋았지만 예외가 큽니다. 2008년 9월 17일(리먼 파산 직후)에 샀다면 3개월 뒤 −21.0%, 1년 뒤에도 −7.9%였습니다. 돌파 후 3개월 안에 5% 넘게 더 빠진 경우도 17번 중 8번입니다.
VIX 35 돌파 뒤 3개월 안에 S&P 500이 그날 종가보다 가장 많이 내려간 폭은 평균 −7.3%, 중간값 −2.6%였습니다. 절반 가까이는 그 뒤로 5% 넘게 더 빠졌고, 2008년처럼 위기가 금융 시스템까지 번지면 VIX가 35를 넘은 뒤에도 두 달 넘게 더 빠졌습니다.
표본도 17번뿐입니다. 평균 숫자 하나로 "VIX가 높으면 산다"는 규칙을 만들기에는 적고, 이번 하락 이유(AI 투자 수익성, 회계 조사)가 과거와 같다는 보장도 없습니다.
⚠️ VIX가 오를 것 같다고 VIX ETF(VIXY 등)를 오래 들고 있는 것은 위험합니다. 이런 상품은 VIX 지수 자체가 아니라 VIX 선물을 사고, 만기마다 더 비싼 다음 달 선물로 갈아타면서 손실이 쌓이는 구조라고 합니다. 운용사도 단기 투자용이라고 안내합니다. 실제로 VIXY는 2016년 12월부터 2026년 11월까지 10년 동안 −99.6%였습니다(야후 수정주가). 같은 기간 VIX는 오히려 올랐습니다.
✅ VIX는 "사라·팔아라" 신호보다 지금 얼마나 흔들리는 시장인지 알려 주는 숫자로 쓰는 편이 좋습니다. 공포 구간에서 살 생각이라면 한 번에 사지 말고 간격을 넓혀 나눠 사고, 원래 정한 자산 비중을 넘지 않는지부터 확인하는 게 안전합니다.
📌 한 번 더 정리
- VIX 지수 뜻: Cboe가 S&P 500 옵션 가격으로 계산하는 앞으로 30일 예상 변동성(연율 %) — 공포지수
- 1990년 이후 VIX 30 넘은 날은 7.9%뿐, 중간값 17.6
- 2026.11.20 VIX 35.89(+26.2%) — 2025년 4월 이후 최고, 역대 최고 82.69(2020)의 절반 이하
- VIX 35 첫 돌파 17번 뒤 S&P 500: 1개월 평균 +2.9%, 3개월 +6.4%, 1년 +17.9% (14/17번 상승)
- 예외: 2008년 리먼 때는 1년 뒤에도 −7.9% — 평균만 보고 한 번에 사지 않기
- VIX ETF는 장기 보유 시 손실 구조 (VIXY 10년 −99.6%)
Q&A
VIX가 높으면 무조건 주가가 바닥인가요?
아닙니다. 1990년 이후 VIX가 35를 처음 넘은 17번 중 3개월 안에 5% 넘게 더 빠진 경우가 8번 있었습니다. VIX는 흔들림의 크기를 보여 줄 뿐 바닥 시점을 알려 주지는 않습니다.
VIX와 CNN 공포지수는 같은 건가요?
다른 지표입니다. VIX는 S&P 500 옵션 가격으로 계산한 예상 변동성(숫자가 클수록 공포)이고, CNN 공포·탐욕 지수는 7개 지표를 섞은 0~100 점수(숫자가 작을수록 공포)입니다. 방향이 반대라 헷갈리기 쉽습니다.
VIX 지수는 어디서 실시간으로 보나요?
야후 파이낸스(^VIX), 인베스팅닷컴, 네이버 증권 해외지수에서 볼 수 있습니다. 미국 정규장(한국 시간 밤 11시 30분~새벽 6시, 서머타임 해제 기준) 동안 15초마다 계산됩니다.
한국에도 공포지수가 있나요?
코스피200 옵션으로 계산하는 VKOSPI가 있습니다. 계산 방식은 VIX와 같지만 한국 시장은 평소 변동성이 커서 숫자 자체가 VIX보다 높게 나오는 편입니다.
함께 보면 좋은 글
출처
- Yahoo Finance, CBOE Volatility Index (^VIX) Historical Data · VIX 일 종가·장중 고가 1990~2026 (구간 비율·돌파일 직접 계산)
- Yahoo Finance, S&P 500 (^GSPC) Historical Data · S&P 500 일 종가 (돌파 후 수익률 직접 계산)
- Yahoo Finance, ProShares VIX Short-Term Futures ETF (VIXY) · VIXY 10년 수정주가 수익률 (직접 계산)
- Cboe, VIX Index · VIX 정의 (S&P 500 옵션 기반 30일 기대 변동성)
- Fidelity, What is the VIX? · VIX 개념 설명
- Robinhood, What is the CBOE Volatility Index (VIX)? · 30 이상 = 변동성 큰 시장, 기준은 고정된 것이 아님
- ProShares, VIXY · 변동성 ETF는 단기 투자용, 장기 보유 시 손실 위험
- 머니투데이, "호재도 안 통한다" 나스닥 5%대 폭락 쇼크…엔비디아 14%↓[뉴욕마감] · 11/20 지수·VIX 35.89, 지난해 4월 이후 최고
2026년 11월 21일 기준(VIX·S&P 500은 11월 20일 미국 종가), 야후 파이낸스 종가로 직접 계산했습니다. 과거 수익률이 앞으로의 수익을 보장하지 않습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'투자 기초' 카테고리의 다른 글
| 조정장 뜻과 하락장 차이, −10%·−20% 기준과 S&P500 76년 사례로 본 조정장 기간 (0) | 2026.11.21 |
|---|---|
| 손실 회복 수익률, −20%면 +25% 올라야 본전? 손실률별 표와 본전 계산기 (물타기 전후 비교) (0) | 2026.11.20 |
| 나스닥100 vs S&P500 차이, 뭘 사야 할까? 10년 수익률·하락 방어율·상위 10종목 비중 비교 (0) | 2026.11.20 |
| 이동평균선 보는 법, 5일선·20일선 뜻은? 국내 5·20·60·120일선 vs 미국 50·100·150·200일선 차이 (0) | 2026.11.19 |
| GAAP와 비GAAP 차이, 조정 EPS 뜻은? 실적 기사에 EPS가 두 개인 이유 (엔비디아 $2.70 vs $2.68) (0) | 2026.11.18 |