주식이 20% 빠졌다면 20%만 오르면 본전일까요? 아닙니다. 25%가 올라야 본전입니다. 50% 빠졌다면 50%가 아니라 100%, 두 배가 올라야 합니다.
이렇게 잃은 비율보다 더 많이 올라야 원금을 되찾는 것을 손실 회복 수익률이라고 합니다. 숫자로 보면 단순한데, 실제로 계좌가 빠져 있을 때는 "조금만 오르면 되겠지" 하고 가볍게 보기 쉽습니다.
이 글에서는 손실 회복 수익률 공식과 손실률별 표, 나스닥100·S&P500·코스피가 실제로 본전을 찾는 데 걸린 시간, 물타기를 하면 필요 상승률이 얼마나 줄어드는지를 제 엔비디아 기록으로 정리했습니다. 맨 아래에는 평단과 현재가만 넣으면 되는 본전 계산기도 넣었습니다.
1. 손실 회복 수익률은 어떻게 계산할까?
👉 필요 상승률 = 1 ÷ (1 − 손실률) − 1 입니다. 20% 손실이면 1 ÷ 0.8 − 1 = 0.25, 즉 +25%가 필요합니다. 더 쉽게는 "평단 ÷ 현재가 − 1"로 계산해도 같습니다.
| 단계 | 금액 | 계산 |
|---|---|---|
| 처음 투자 | 100만 원 | |
| 20% 하락 | 80만 원 | 100만 × (1 − 0.2) |
| 20% 상승하면 | 96만 원 | 80만 × 1.2 → 아직 4만 원 손실 |
| 25% 상승해야 | 100만 원 | 80만 × 1.25 → 본전 |
손실과 회복의 크기가 다른 이유는 기준 금액이 바뀌기 때문입니다. 빠질 때는 100만 원을 기준으로 20%(20만 원)가 빠졌는데, 오를 때는 줄어든 80만 원을 기준으로 % 계산이 됩니다. 80만 원에서 20만 원을 되찾으려면 25%가 올라야 합니다.
2. 손실률별로 얼마나 올라야 본전일까?
👉 손실이 커질수록 필요 상승률은 훨씬 빠르게 커집니다. −10%는 +11%면 되지만, −50%는 +100%, −80%는 +400%가 필요합니다.
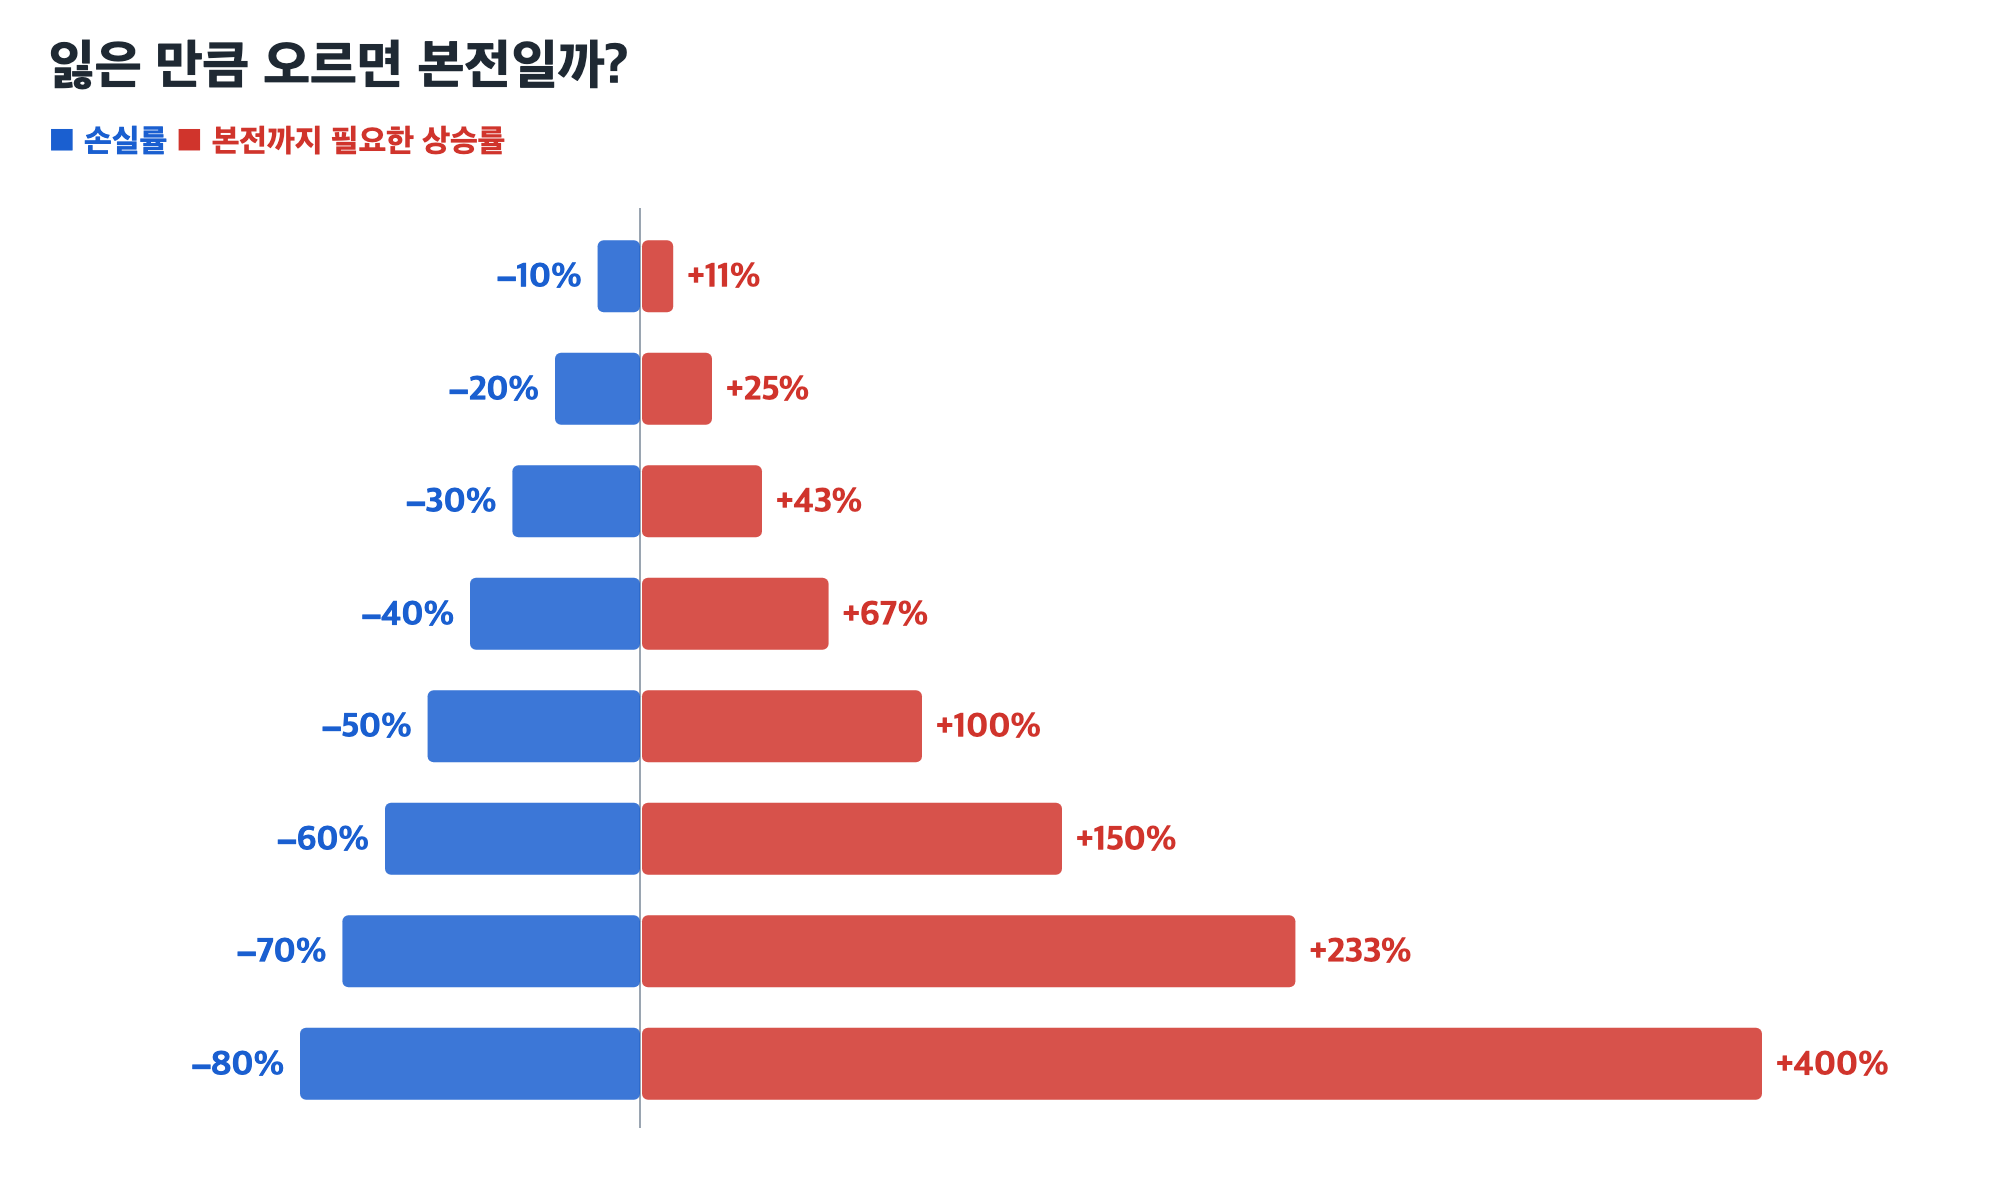
▲ 손실률별 본전까지 필요한 상승률
| 손실률 | 본전까지 필요한 상승률 | 연 8%씩 오르면 |
|---|---|---|
| −10% | +11.1% | 약 1.4년 |
| −20% | +25.0% | 약 2.9년 |
| −30% | +42.9% | 약 4.6년 |
| −40% | +66.7% | 약 6.6년 |
| −50% | +100.0% | 약 9.0년 |
| −60% | +150.0% | 약 11.9년 |
| −70% | +233.3% | 약 15.6년 |
| −80% | +400.0% | 약 20.9년 |
| −90% | +900.0% | 약 29.9년 |
−10%에서 −20%로 손실이 두 배가 되면 필요 상승률은 11.1%에서 25.0%로 두 배 넘게 늘어납니다. −50%를 넘어가면 그때부터는 "두 배 이상" 올라야 하는 구간입니다.
오른쪽 칸은 매년 8%씩 꾸준히 오른다고 가정했을 때 본전까지 걸리는 시간입니다. −30% 손실도 4년 반이 걸리고, −50%는 9년이 걸립니다. 그래서 큰 손실을 피하는 것이 수익을 내는 것만큼 중요하다고 말합니다.
💡 엑셀이나 휴대폰 계산기로는 평단 ÷ 현재가 − 1만 기억하면 됩니다. 평단 10,000원, 현재가 8,000원이면 10,000 ÷ 8,000 − 1 = 0.25, 즉 25%가 올라야 본전입니다.
3. 실제 지수는 본전까지 얼마나 걸렸을까?
👉 2022년 나스닥100은 35.6% 빠져서 55% 넘게 올라야 했고, 고점을 되찾는 데 2년 넘게 걸렸습니다. 코스피는 2021년 고점을 되찾는 데 4년 2개월이 걸렸습니다.
| 지수 · 하락 구간 | 최대 하락 | 필요 상승률 | 고점 회복 |
|---|---|---|---|
| 나스닥100 2021.11 → 2022.12 | −35.6% | +55.2% | 2023.12 (고점에서 약 2년 1개월) |
| S&P500 2022.1 → 2022.10 | −25.4% | +34.1% | 2024.1 (약 2년) |
| S&P500 코로나 2020.2 → 2020.3 | −33.9% | +51.3% | 2020.8 (약 6개월) |
| 코스피 금융위기 2007.10 → 2008.10 | −54.5% | +120.0% | 2011.1 (약 3년 2개월) |
| 코스피 2021.7 → 2022.9 | −34.8% | +53.3% | 2025.9 (약 4년 2개월) |
| 코스피 지금 2026.6.22 → 2026.11.19 | −43.6% | +77.4% | 아직 회복 전 |
2020년 코로나 때는 S&P500이 34% 가까이 빠지고도 6개월 만에 고점을 되찾았지만, 이건 예외에 가깝습니다. 2022년처럼 금리가 오르면서 빠진 하락장은 회복에 2년이 걸렸고, 코스피는 2021년 7월 고점(3,305)을 2025년 9월에야 넘었습니다.
지금 코스피는 6월 22일 고점(9,114.55)보다 43.6% 아래(11월 19일 5,137.89)에 있습니다. 고점에서 산 사람이 본전을 찾으려면 +77.4%가 올라야 합니다. 나스닥100은 10월 6일 고점(31,224)보다 15.1% 아래(11월 19일 26,517)라 본전까지 +17.8%가 필요합니다.
4. 물타기를 하면 필요 상승률은 얼마나 줄어들까?
👉 생각보다 적게 줄어듭니다. 제 엔비디아는 원래 투자금의 13%를 더 넣어 평단을 낮췄는데, 본전까지 필요한 상승률은 +30.9%에서 +27.6%로 3.3%포인트 줄었습니다.
| 엔비디아 (11월 19일 종가 $145.98) | 추가매수 전 | 추가매수 후 |
|---|---|---|
| 보유 수량 | 95주 | 110주 (+15주) |
| 평단 | $191.07 | $186.31 |
| 수익률 | −23.6% | −21.6% |
| 본전까지 필요한 상승률 | +30.9% | +27.6% |
11월 19일에 $156.50에 10주, $155.496에 5주를 더 사서 평단이 $191.07에서 $186.31로 낮아졌습니다. 그런데 그날 종가가 $145.98까지 내려와서, 새로 산 15주도 바로 손실이 됐습니다.
물타기는 평단을 낮추는 대신 같은 종목에 들어간 돈을 늘리는 것입니다. 필요 상승률이 조금 줄어도, 주가가 더 빠지면 손실 금액은 더 커집니다. 제 경우도 필요 상승률은 3%포인트 남짓 줄었지만 엔비디아에 묶인 돈은 13% 늘었습니다.
평단을 많이 낮추려면 지금 가격에 원래 투자금만큼 더 넣어야 하는 경우가 많습니다. 그래서 물타기 전에는 "이 가격에 처음 산다면 살 종목인가"를 먼저 따져 보는 게 좋다고 합니다. 분할매수와 물타기의 차이는 아래 함께 볼 글에 정리해 두었습니다.
5. 내 종목은 몇 % 올라야 본전일까? (계산기)
👉 평단과 현재가를 넣으면 손실률과 본전까지 필요한 상승률이 나옵니다. 보유 수량과 추가매수 가격·수량을 넣으면 물타기 뒤 평단과 필요 상승률도 비교합니다.
🧮 손실 회복(본전) 계산기
평단과 현재가만 넣으면 손실률과 본전까지 필요한 상승률을 계산합니다. 추가매수 칸을 채우면 물타기 뒤 숫자도 함께 보여 줍니다. 원·달러 어느 단위든 같은 단위로만 넣으면 됩니다. 입력한 값은 어디에도 저장되지 않습니다.
⚠️ 손실 회복 수익률은 "얼마나 올라야 하는지"만 알려 줄 뿐, 오를지 말지는 알려 주지 않습니다. 개별 종목은 지수와 달리 고점을 끝내 되찾지 못하는 경우도 있습니다. 본전 가격에 묶여 판단하기보다, 지금 가격에서 이 종목을 계속 들고 갈 이유가 있는지를 따로 봐야 합니다.
✅ 손실 회복이 어렵다는 걸 알면 처음부터 손실을 작게 만드는 규칙이 중요해집니다. 한 종목 비중 상한 정하기, 분할매수 간격 미리 정하기, 지수 ETF처럼 회복 가능성이 높은 자산 비중 두기 같은 방법이 있습니다.
📌 한 번 더 정리
- 필요 상승률 = 1 ÷ (1 − 손실률) − 1 = 평단 ÷ 현재가 − 1
- −20% → +25%, −50% → +100%, −80% → +400% (손실이 커질수록 급격히 커짐)
- 나스닥100 2022년 −35.6% → +55.2% 필요, 고점 회복까지 약 2년 1개월
- 코스피 2021년 고점 회복까지 약 4년 2개월, 지금은 6월 고점 대비 −43.6% → +77.4% 필요
- 엔비디아 물타기: 투자금 13% 더 넣어 필요 상승률 +30.9% → +27.6%
- 본전 숫자보다 "지금 가격에 살 종목인가"를 먼저 보기
Q&A
수익률 −20%와 손실률 20%는 같은 말인가요?
네, 같은 말입니다. 평단 대비 현재가가 20% 낮다는 뜻이고, 본전까지는 25%가 올라야 합니다.
물타기를 하면 필요 상승률이 0이 될 수도 있나요?
현재가보다 싸게 살 수는 없으니 새 평단은 늘 현재가보다 높습니다. 그래서 물타기를 아무리 해도 필요 상승률이 0이 되지는 않고, 추가매수 금액이 커질수록 0에 가까워질 뿐입니다.
배당을 받으면 본전 계산이 달라지나요?
받은 배당만큼 실제 손실은 줄어듭니다. 배당을 평단에서 빼서 계산하면 조금 더 정확하지만, 증권사 앱의 평단에는 보통 배당이 반영되지 않습니다.
함께 보면 좋은 글
출처
- Yahoo Finance, NASDAQ 100 (^NDX) Historical Data · 나스닥100 하락·회복 기간 직접 계산
- Yahoo Finance, S&P 500 (^GSPC) Historical Data · S&P500 하락·회복 기간 직접 계산
- Yahoo Finance, KOSPI Composite Index (^KS11) Historical Data · 코스피 하락·회복 기간 직접 계산
- Yahoo Finance, NVIDIA (NVDA) · 엔비디아 11월 19일 종가
- Investopedia, Drawdown: Definition, Example, and Recovery · 하락폭과 회복에 필요한 상승률 설명
2026년 11월 20일 기준(미국 지수·엔비디아는 11월 19일 종가), 야후 파이낸스 종가로 직접 계산했습니다. 이 글은 투자 권유가 아닙니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
'투자 기초' 카테고리의 다른 글
| 나스닥100 vs S&P500 차이, 뭘 사야 할까? 10년 수익률·하락 방어율·상위 10종목 비중 비교 (0) | 2026.11.20 |
|---|---|
| 이동평균선 보는 법, 5일선·20일선 뜻은? 국내 5·20·60·120일선 vs 미국 50·100·150·200일선 차이 (0) | 2026.11.19 |
| GAAP와 비GAAP 차이, 조정 EPS 뜻은? 실적 기사에 EPS가 두 개인 이유 (엔비디아 $2.70 vs $2.68) (0) | 2026.11.18 |
| 미국 주식 시간외 거래란? 실적 발표 뒤 시간외 급등, 정규장에서도 이어질까 (엔비디아 사례) (0) | 2026.11.18 |
| 미국 공모주 청약, 한국에서도 할 수 있을까? 증거금·배정·상장 첫날 가격까지 한국과 다른 점 (0) | 2026.11.17 |