재테크
연말 절세 체크리스트 2026 · 12월 31일 전에 해야 할 6가지 (연금저축·해외주식·카드·고향사랑기부·ISA)
세상을살아가는
2026. 11. 13. 14:40
연말정산은 1월에 하지만, 돌려받을 금액은 12월 31일에 이미 정해집니다. 연금계좌 납입, 해외주식 매도, 카드 사용, 기부처럼 "그해 안에 한 것"만 인정되기 때문입니다.
이 글은 직장인 투자자가 12월이 가기 전에 확인할 절세 항목 6가지를 마감일 순서로 묶은 체크리스트입니다. 항목마다 핵심 숫자와 마감일만 적고, 자세한 계산은 따로 정리한 글로 연결했습니다. 제가 올해 실제로 한 것과 아직 남은 것도 함께 적었습니다.
1. 연말 절세, 언제까지 무엇을 해야 할까?
👉 2026년은 12월 31일이 증시 휴장일이라 주식 매도 마감이 앞당겨집니다. 연말정산 미리보기는 12월 18일, 국내 대주주 매도는 12월 28일, 해외주식 매도는 12월 29일(미국 현지)까지가 안전합니다.
| 마감일 (2026년) | 할 일 | 왜 |
|---|---|---|
| 12월 18일 (금) | 연말정산 미리보기로 올해 예상 세금 확인 | 미리보기 서비스 종료 |
| 12월 28일 (월) | 국내 상장주식 매도 (종목당 50억 원 이상 대주주만) | T+2 결제, 12월 30일 폐장 |
| 12월 29일 (화, 미국 현지) | 해외주식 손익 맞추기 매도 | 결제일 기준, 12월 31일 한국 휴장 |
| 12월 31일 (목) | 연금저축·IRP 납입, 고향사랑기부, 카드 사용, ISA 개설 | 그해 납입·사용분만 인정 (금융사 마감 시각 확인) |
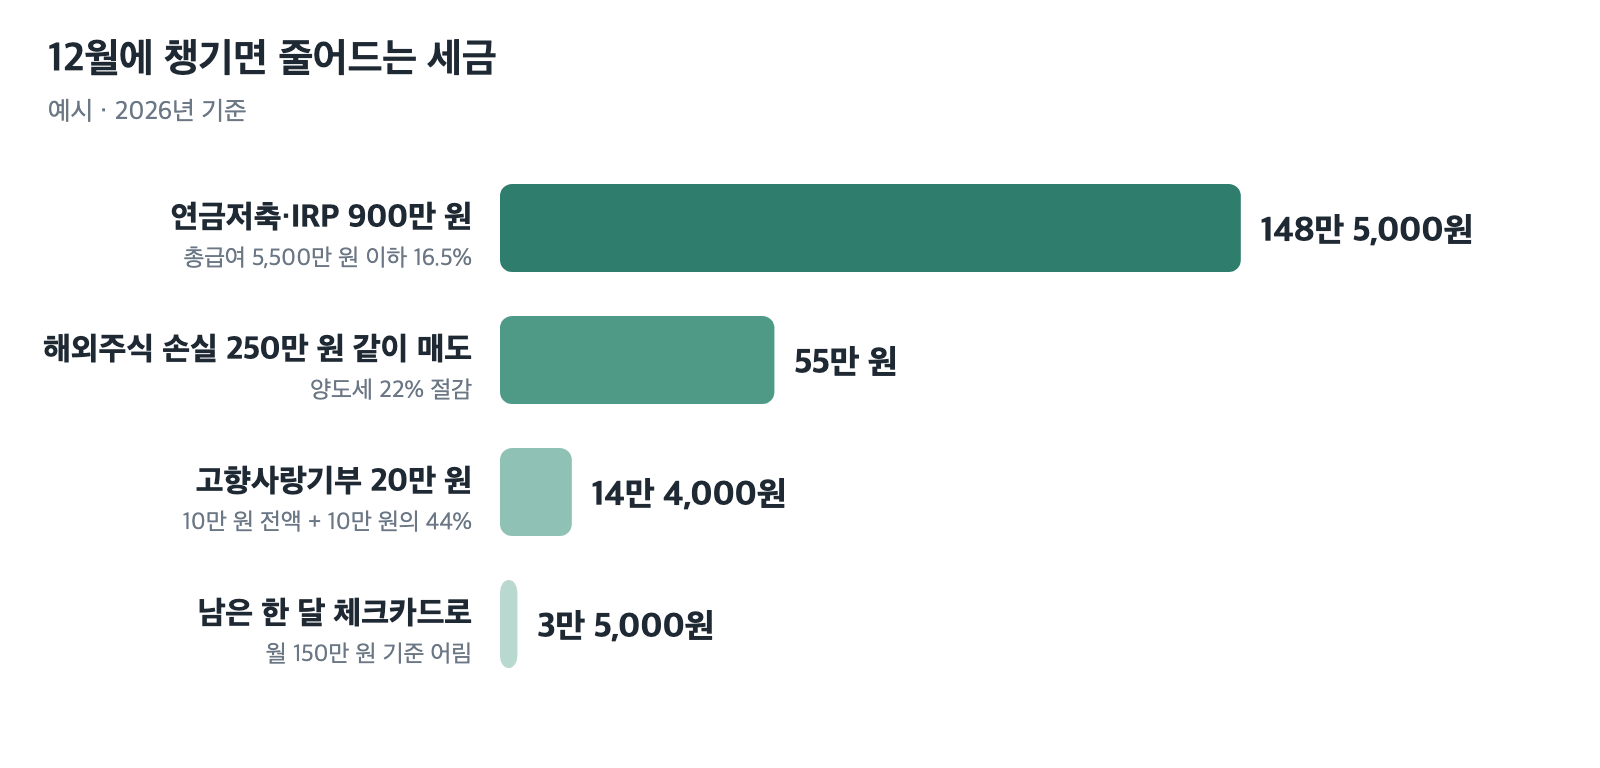
▲ 12월에 챙기면 줄어드는 세금 예시입니다. 연금저축·IRP 900만 원 148만 5,000원(16.5% 구간), 해외주식 손실 250만 원 같이 매도 55만 원, 고향사랑기부 20만 원 14만 4,000원, 남은 한 달 체크카드 사용 수만 원입니다.
2. ① 연금저축·IRP는 얼마를 넣어야 할까?
👉 연금저축 600만 원과 IRP를 합쳐 900만 원까지 세액공제됩니다. 총급여 5,500만 원 이하는 16.5%인 148만 5,000원, 넘으면 13.2%인 118만 8,000원을 돌려받습니다.
12월 31일까지 계좌에 들어간 돈만 올해 공제됩니다. 증권사·은행마다 연말 입금 마감 시각이 달라 마지막 날 저녁에 넣으면 다음 해로 넘어갈 수 있으니, 12월 중순까지 넣는 편이 안전합니다. 900만 원을 넘게 넣어도 공제는 900만 원까지입니다. 자세한 계산은 연금계좌 세액공제 900만 원 글에 정리했습니다.
💡 ISA가 만기됐다면 만기 자금을 60일 안에 연금계좌로 옮길 때 옮긴 금액의 10%(최대 300만 원)를 추가로 공제받습니다. 방법은 ISA 만기 연금이전 글에 있습니다.
3. ② 해외주식은 12월에 무엇을 팔아야 할까?
👉 해외주식 양도차익은 1년에 250만 원까지 세금이 없고, 넘는 부분에 22%가 붙습니다. 이익이 250만 원을 넘었다면 손실 난 종목을 같은 해에 함께 팔아 이익을 줄이면, 손실 250만 원당 55만 원이 줄어듭니다.
| 내 올해 실현 손익 | 12월에 할 것 |
|---|---|
| 250만 원 넘음 | 손실 종목을 같이 팔아 이익 줄이기 (다시 사도 됨) |
| 250만 원 안 | 이익 난 종목 일부를 팔아 250만 원 공제를 채우기 (평단을 올려 두기) |
| 손실 | 올해 낼 세금 없음, 손실은 다음 해로 넘어가지 않음 |
세금은 주문한 날이 아니라 결제일 기준입니다. 2026년은 12월 31일이 한국 휴장일이라 12월 29일(미국 현지) 체결분까지가 안전한 마감입니다. 증권사가 12월 셋째 주쯤 "연내 결제 마감"을 공지하니 꼭 확인하는 것이 좋습니다. 계산 예시는 해외주식 양도세 연말 매도 글에 있습니다.
⚠️ 250만 원 기본공제는 증권사마다가 아니라 사람 1명당 1년에 한 번입니다. 증권사 두 곳에서 각각 200만 원씩 벌었다면 합계 400만 원에서 250만 원만 빠집니다.
4. ③ 카드는 남은 기간에 무엇으로 써야 할까?
👉 신용카드 사용액이 총급여의 25%를 이미 넘었다면, 남은 기간은 공제율이 2배(30%)인 체크카드·현금영수증으로 쓰는 편이 유리합니다.
총급여 25%까지는 어떤 카드로 써도 공제가 없고, 그 위부터 신용카드 15%, 체크카드·현금영수증 30%가 공제됩니다. SBS 보도 예시로는 총급여 5,000만 원인 사람이 남은 두 달 월 150만 원을 체크카드로 바꾸면 세금이 7만 원 넘게 줄어, 한 달만 바꿔도 3만 원대입니다. 25%를 넘었는지는 연말정산 미리보기(12월 18일까지)에서 1~9월 사용액으로 확인할 수 있습니다. 결제 수단 전략은 카드 소득공제 글에, 미리보기 사용법은 연말정산 미리보기 글에 있습니다.
5. ④ 고향사랑기부는 얼마가 가장 이득일까?
👉 10만 원까지는 전액 세액공제되고, 2026년 기부분부터 10만 원 초과~20만 원 이하는 44%(지방세 포함)로 늘었습니다. 20만 원을 기부하면 14만 4,000원을 돌려받고 답례품(기부액의 30%, 6만 원어치)도 받습니다.
| 기부액 | 세액공제 | 답례품 (30%) | 실제 부담 |
|---|---|---|---|
| 10만 원 | 10만 원 | 3만 원어치 | 0원 (답례품만큼 이득) |
| 20만 원 | 14만 4,000원 | 6만 원어치 | 5만 6,000원 (답례품 빼면 이득) |
| 30만 원 | 16만 500원 | 9만 원어치 | 13만 9,500원 |
주소지가 아닌 지자체에만 기부할 수 있고, 고향사랑e음 누리집이나 농협 창구에서 할 수 있습니다. 결정세액이 0원이면 돌려받을 세금이 없으니, 연말정산 때 세금을 내는 직장인에게 맞는 방법입니다.
6. ⑤ ISA는 왜 올해 안에 만들어 두면 좋을까?
👉 ISA 납입 한도(연 2,000만 원)는 계좌를 만든 해부터 쌓이고 못 넣은 한도는 다음 해로 넘어가며, 의무 가입 3년도 개설일부터 셉니다. 돈을 안 넣더라도 올해 안에 만들어 두면 한도와 기간을 1년 먼저 확보합니다.
ISA 안에서는 배당·이자 수익이 200만 원(서민형 400만 원)까지 비과세이고 넘는 부분은 9.9% 분리과세라, 배당 투자자에게 특히 유리합니다. 2026년 세제개편안의 생산적 금융 ISA는 아직 국회 심의 중이라 기존 ISA부터 만들어 두는 편이 낫습니다. 자세한 내용은 ISA 총정리 글에 있습니다.
7. ⑥ 연말정산 미리보기로 무엇을 확인할까?
👉 12월 18일까지 홈택스 연말정산 미리보기에서 올해 예상 세액과 카드 25% 문턱 통과 여부를 확인하고, 모자란 공제를 12월 안에 채우면 됩니다.
경로
홈택스 로그인 → 장려금·연말정산·기부금 → 편리한 연말정산 → 연말정산 미리보기
홈택스 로그인 → 장려금·연말정산·기부금 → 편리한 연말정산 → 연말정산 미리보기
볼 것
예상 결정세액(0원이면 추가 공제가 소용없음), 카드 사용액, 연금계좌 납입액, 부양가족 변동
예상 결정세액(0원이면 추가 공제가 소용없음), 카드 사용액, 연금계좌 납입액, 부양가족 변동
8. 저는 올해 무엇을 했을까?
👉 연금저축 600만 원 + IRP 300만 원은 이미 채웠고(13.2%, 118만 8,000원 환급 예정), 해외주식 실현 이익은 11월 9일 기준 약 158만 5,262원으로 250만 원 공제 안입니다.
| 항목 | 제 상황 | 12월 계획 |
|---|---|---|
| 연금저축·IRP | 900만 원 납입 완료 | 끝 |
| 해외주식 | 실현 이익 약 158만 5,262원 (증권사 2곳 합계) | 남은 공제 약 91만 4,738원 안에서 이익 종목 일부 정리 검토 |
| ISA | 매년 2,000만 원 납입 | 올해 한도 채움 |
| 카드·고향사랑기부 | 미리보기로 확인 예정 | 12월 18일 전 확인 |
✅ 올해는 연금계좌를 공제 한도까지만 넣고, 해외주식은 AGNC 손절로 손실이 이익을 많이 깎아 양도세 걱정이 없는 해가 됐습니다. 대신 남은 공제 여유가 약 90만 원이라, 오른 종목을 조금 팔았다가 다시 사서 평단을 올려 두는 방법을 12월에 검토하려고 합니다.
📌 한 번 더 정리
- 12월 18일: 연말정산 미리보기 종료 → 예상 세액·카드 25% 문턱 확인
- 12월 29일(미국 현지): 해외주식 매도 안전 마감 → 250만 원 공제 기준으로 손익 맞추기
- 12월 31일: 연금저축·IRP 900만 원 (16.5% 구간 148만 5,000원, 13.2% 구간 118만 8,000원 환급)
- 12월 31일: 고향사랑기부 20만 원이면 14만 4,000원 환급 + 답례품 6만 원
- 12월 31일: ISA는 돈을 안 넣어도 개설만 해 두면 한도·3년 기간 1년 먼저 확보
Q&A
연금저축은 12월 31일 밤에 넣어도 올해 공제될까?
금융회사마다 연말 입금 마감 시각이 달라 늦은 시간 입금은 다음 해로 처리될 수 있습니다. 12월 중순까지 넣거나 내 증권사의 연말 마감 공지를 확인하는 것이 안전합니다.
해외주식 손실 종목을 팔았다가 바로 다시 사도 될까?
현재 해외주식 양도세에는 같은 종목을 다시 사는 것을 막는 규정이 없어, 12월에 팔고 다시 사서 손익을 맞추는 방법이 쓰입니다. 다만 매매 수수료와 환전 비용이 듭니다.
고향사랑기부 세액공제는 연말정산에 자동으로 들어갈까?
고향사랑e음이나 농협에서 기부하면 연말정산 간소화 자료에 반영됩니다. 1월 간소화 자료에 기부금이 보이는지 한 번 확인하면 됩니다.
결정세액이 0원이면 이 체크리스트가 소용없을까?
세액공제(연금계좌·고향사랑기부)는 낼 세금이 있어야 돌려받습니다. 결정세액이 0원이면 세액공제는 효과가 없고, 해외주식 양도세와 ISA는 근로소득 세금과 따로라 그대로 의미가 있습니다.
함께 보면 좋은 글
출처
- 아주경제, 두 달 남은 2026년…놓치면 사라지는 혜택들 (2026.10.21) · 연금계좌 공제 한도·공제율·연말 마감
- 월간카카오, 해외주식 양도소득세 언제까지 매도해야 할까? · 결제일 기준·연말 마감
- 매일신문, 대주주 양도세 50억 피하려 12월 28일까지 판다 (2026.10.14) · 2026년 폐장일·T+2 결제
- SBS, [친절한 경제] 카드만 바꿔도 공제액 '쑥'…'쏠쏠한' 연말정산 받으려면? (2026.11.06) · 카드 25% 문턱·고향사랑기부 44%
- 시사코리아, 13월의 월급, 나는 얼마나? (2026.11.02) · 미리보기 12월 18일 마감·고향사랑기부 공제율
- 카드고릴라, [2026 연말정산] 직장인 연말정산 하는 법 · 연말정산 미리보기
- KB Think, 연말정산 미리보기로 환급금 확인하는 법 · 미리보기 경로
2026년 11월 13일 기준으로 정리했습니다. 돌려받는 금액은 결정세액 범위 안에서만 적용되며, 연말 마감 시각은 금융회사 공지를 확인하시기 바랍니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.