재테크
연금 받을 때 건강보험료, 얼마나 붙을까? 국민연금 50%·연금저축·IRP·퇴직연금 기준과 계산기 (2026년)
세상을살아가는
2026. 11. 13. 14:27
회사를 그만두고 연금을 받기 시작하면 건강보험료도 내 돈으로 내야 합니다. 그런데 같은 100만 원을 받아도 국민연금이냐, 연금저축·IRP냐에 따라 보험료가 붙기도 하고 안 붙기도 합니다.
2026년 11월에는 국민건강보험공단이 국정감사 자료에서 연금저축·IRP 같은 사적연금에도 보험료를 매기는 방안을 과제로 올리면서 관심이 커졌습니다. 이 글에서는 연금 종류별로 지금 건강보험료가 어떻게 매겨지는지, 지역가입자·피부양자·직장가입자는 각각 무엇을 봐야 하는지, 사적연금에 보험료가 붙으면 얼마가 되는지를 2026년 요율로 정리하고 계산기를 넣었습니다.
1. 연금을 받으면 건강보험료를 낼까?
👉 국민연금·공무원연금 같은 공적연금은 건강보험료 계산에 들어가고, 연금저축·IRP·퇴직연금 같은 사적연금은 2026년 11월 현재 들어가지 않습니다.
| 연금 종류 | 지역가입자 보험료 | 피부양자 소득 기준 | 세금 |
|---|---|---|---|
| 국민연금 · 공무원연금 등 공적연금 | 소득의 50% 반영 | 포함 (연 2,000만 원) | 연금소득세 (종합과세) |
| 연금저축 · IRP (연 1,500만 원 이하) | 반영 안 됨 | 제외 | 3.3~5.5% 분리과세 |
| 연금저축 · IRP (연 1,500만 원 초과) | 반영 안 됨 | 제외 | 종합과세 또는 16.5% 분리과세 선택 |
| 퇴직연금 (퇴직금 재원 연금 수령) | 반영 안 됨 | 제외 | 퇴직소득세의 60~70% |
건강보험법은 소득을 매길 때 연금소득을 넣도록 하고 있지만, 실제 부과는 국가가 운영하는 공적연금에만 하고 있습니다. 그래서 은퇴 준비 글에서 "연금저축·IRP는 건보료가 안 붙는다"는 점이 장점으로 자주 꼽혀 왔습니다.
2. 국민연금 받는 지역가입자, 건보료는 어떻게 계산할까?
👉 공적연금은 받는 금액의 50%만 소득으로 보고 보험료율 7.19%와 장기요양 0.9448%를 곱합니다. 국민연금 월 100만 원이면 연금 몫 보험료는 월 약 40,674원입니다.
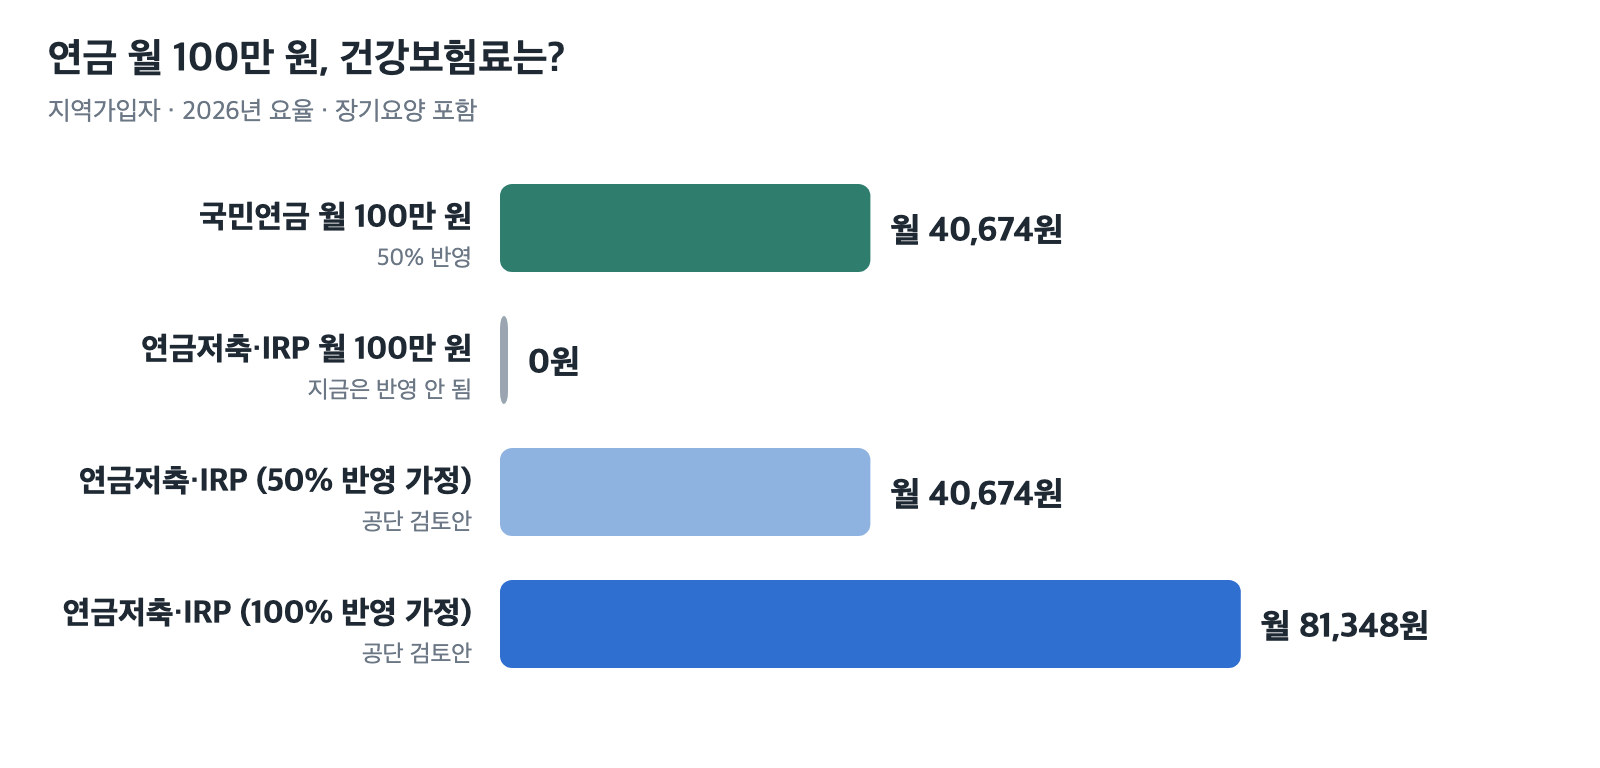
▲ 연금 월 100만 원을 받는 지역가입자의 연금 몫 건강보험료입니다. 국민연금은 월 약 40,674원, 연금저축·IRP는 지금 0원이고, 검토안처럼 100% 반영되면 월 약 81,348원이 됩니다.
| 계산 단계 | 국민연금 월 100만 원 예시 |
|---|---|
| ① 소득으로 보는 금액 (50%) | 500,000원 |
| ② 건강보험료 (× 7.19%) | 35,950원 |
| ③ 장기요양보험료 (× 0.9448%) | 4,724원 |
| 연금 몫 월 보험료 | 약 40,674원 |
⚠️ 지역가입자는 연금 말고도 집·토지 같은 재산과 다른 소득에도 보험료가 붙습니다. 위 금액은 연금 몫만 떼어 본 것이고, 실제 고지서는 재산 몫이 더해집니다. 재산 몫은 퇴직 후 건강보험료 글(/33)에 정리해 두었습니다.
3. 아직 회사에 다니면 연금에 건보료가 붙을까?
👉 직장가입자는 월급 외 소득이 연 2,000만 원을 넘을 때만 넘는 부분에 소득월액보험료를 더 냅니다. 이때도 공적연금은 50%만 소득으로 봅니다.
예를 들어 일찍 받기 시작한 공적연금이 있고 재취업해 월급도 받는다면, 연금의 50%와 이자·배당·임대 같은 다른 소득을 합쳐 연 2,000만 원을 넘는지 봅니다. 사적연금은 여기에도 들어가지 않습니다. 금융소득(이자·배당)은 연 1,000만 원 이하이면 아예 합산하지 않습니다.
4. 연금 때문에 피부양자에서 빠질 수 있을까?
👉 피부양자는 연 소득 합계가 2,000만 원 이하여야 하고, 이때 공적연금은 받는 금액 전부가 들어갑니다. 국민연금을 월 약 167만 원 넘게 받으면 연금만으로 기준을 넘습니다.
| 피부양자 기준 (2026년) | 내용 |
|---|---|
| 소득 | 연 합계 2,000만 원 이하 (공적연금 전액 포함, 사적연금 제외) |
| 금융소득 | 이자·배당이 연 1,000만 원을 넘으면 전액 소득에 합산 |
| 재산 | 재산세 과세표준 5.4억 원 이하 (5.4억~9억 원은 소득 1,000만 원 이하일 때만) |
| 탈락하면 | 지역가입자로 바뀌어 연금·재산에 보험료 부과 |
💡 부부가 모두 국민연금을 받으면 각자 기준을 따로 보지만, 한 사람이 탈락하면 배우자도 함께 지역가입자로 바뀌는 경우가 있습니다. 배당 때문에 탈락하는 기준은 배당금 건보료 피부양자 글(/30)에서 따로 정리했습니다.
5. 연금저축·IRP에도 건보료가 붙게 될까?
👉 국민건강보험공단은 2026년 11월 4일 국정감사 자료에서 연 1,500만 원 이하 사적연금을 포함한 분리과세 소득에 보험료를 매기는 방안을 과제로 보고했지만, 보건복지부는 "구체적으로 검토되거나 결정된 바 없다"고 밝혔습니다.
| 공단이 꼽은 미부과 소득 | 예 |
|---|---|
| 일용근로소득 | 일당 15만 원 공제 후 6% 원천징수로 끝 |
| 분리과세 금융소득 | 하이일드펀드 배당, ISA 비과세 한도 초과 이익 |
| 사적연금 | 연 1,500만 원 이하 연금저축 · IRP |
| 분리과세 기타소득 | 건당 300만 원 이하 자문료 · 원고료 |
공단은 "세금은 내는데 건보료는 안 내는 소득"이 소득 중심 부과 원칙에 맞지 않는다며 단계적으로 부과 체계에 넣는 방안을 검토하겠다고 했습니다. 부과 대상, 시기, 반영 비율은 정해지지 않았습니다. 퇴직금을 재원으로 한 퇴직연금은 보도된 목록에 나오지 않았습니다.
만약 공적연금처럼 50%를 반영하면 연금저축·IRP를 연 1,500만 원 받는 지역가입자는 연 약 610,110원, 100% 반영하면 연 약 1,220,220원을 더 내게 됩니다. 같은 1,500만 원에 붙는 연금소득세(55~69세 5.5%)가 82만 5,000원이라, 100% 반영이면 건보료가 세금보다 커집니다.
6. 내 연금이면 건보료가 얼마일까? (계산기)
👉 공적연금과 사적연금 월 수령액, 가입자 종류를 넣고 계산하기를 누르면 연금 몫 보험료와 피부양자 소득 기준 통과 여부를 바로 볼 수 있습니다.
🧮 연금 건강보험료 계산기
2026년 요율 기준 어림 계산입니다. 입력한 값은 어디에도 저장되지 않습니다.
사적연금 반영 칸에서 "지금 기준"을 고르면 현재 제도대로, "만약 50%·100% 반영되면"을 고르면 공단 검토안이 시행된다고 가정했을 때 금액이 나옵니다. 아직 정해진 제도가 아니므로 대비용으로만 참고하시기 바랍니다.
7. 제 연금으로 계산하면 얼마일까?
👉 제 국민연금 예상액(65세 월 1,449,410원)만 보면 지역가입자 연금 몫 보험료는 월 약 58,953원이고, 연금저축·IRP 월 125만 원이 100% 반영되면 월 약 160,638원으로 늘어납니다.
| 65세 이후 (지역가입자 가정) | 지금 기준 | 사적연금 100% 반영 시 |
|---|---|---|
| 국민연금 월 145만 원 (50% 반영) | 월 58,953원 | 월 58,953원 |
| 연금저축·IRP 월 125만 원 | 0원 | 월 101,685원 |
| 연금 몫 합계 | 월 58,953원 | 월 160,638원 |
| 피부양자 소득 (연) | 1,739만 원 → 기준 안 | 3,239만 원 → 기준 초과 |
✅ 저는 연금저축 600만 원 + IRP 300만 원으로 올해 세액공제 한도 900만 원을 다 채웠고, 연금계좌 평가금액은 약 1.7억 원입니다. 지금 기준이면 국민연금만으로는 피부양자 소득 기준(연 2,000만 원) 안이지만, 사적연금이 소득에 들어가면 기준을 넘습니다. 아직 정해진 건 없어서 해지 대신 공제 한도까지만 넣으며 지켜보고 있습니다. 중도 해지하면 공제받은 금액에 16.5%가 붙으니 성급한 해지는 손해일 수 있습니다.
📌 한 번 더 정리
- 공적연금(국민연금 등): 지역가입자 보험료에 50% 반영, 피부양자 소득엔 전액 포함
- 사적연금(연금저축·IRP·퇴직연금): 2026년 11월 현재 건보료·피부양자 소득 모두 제외
- 국민연금 월 100만 원이면 연금 몫 보험료 월 약 40,674원 (2026년 요율 7.19% + 장기요양 0.9448%)
- 직장가입자는 월급 외 소득이 연 2,000만 원을 넘을 때만 추가 보험료
- 건보공단이 연 1,500만 원 이하 사적연금 부과를 과제로 보고했지만 복지부는 "결정된 바 없다" — 시기·비율 미정
Q&A
연금저축·IRP 연금을 받으면 지금 건강보험료가 오를까?
2026년 11월 현재는 오르지 않습니다. 연금저축·IRP·퇴직연금 같은 사적연금은 지역가입자 보험료와 피부양자 소득 기준 모두에서 빠져 있습니다.
국민연금은 얼마부터 피부양자에서 탈락할까?
피부양자 소득 기준이 연 2,000만 원이고 공적연금은 전액 들어가므로, 다른 소득이 없다면 국민연금이 월 약 167만 원을 넘으면 기준을 넘습니다. 재산 기준도 따로 봅니다.
국민연금 월 150만 원이면 건보료는 얼마일까?
지역가입자라면 50%인 75만 원에 7.19%와 장기요양 0.9448%를 곱해 연금 몫이 월 약 61,011원입니다. 재산 몫은 따로 더해집니다.
사적연금 건보료 부과는 언제부터일까?
정해지지 않았습니다. 2026년 11월 건보공단이 과제로 보고한 단계이고, 보건복지부는 구체적으로 검토되거나 결정된 바 없다고 밝혔습니다.
함께 보면 좋은 글
출처
- 이투데이, 일용직·사적연금에도 건보료 매기나⋯분리과세 소득 부과 검토 (2026.11.04) · 공단 국감 자료, 복지부 해명
- 서울경제, 건보료 부과 사각지대 없앤다…일용소득·ISA 수익까지 검토 (2026.11.04) · 미부과 소득 목록
- 뉴시스, 건보공단, 사적연금에 건보료 미부과 (2025.08.14) · 사적연금 미부과 현행
- 보험저널, 국민연금은 50% 반영, 퇴직·개인연금은?…노후연금 건보료 기준 총정리 · 연금 종류별 반영 기준
- 데일리안, 2026년도 장기요양보험료율 0.9448% · 장기요양보험료율
- 국민건강보험공단, 2026년 달라지는 건강·장기요양제도 · 2026년 보험료율
2026년 11월 13일 기준으로 정리했습니다. 보험료는 연금 몫만 어림한 값이며, 실제 고지액은 재산·다른 소득과 경감 제도에 따라 달라집니다. 정확한 금액은 국민건강보험공단 보험료 모의계산으로 확인하시기 바랍니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.