투자 기초
리밸런싱 뜻과 방법 · 정기 vs 비율 기준, 2년 데이터로 비교해 보니
세상을살아가는
2026. 11. 7. 14:11
코스피가 서킷브레이커까지 걸리며 급락한 2026년 11월 첫 주, 연기금은 5거래일 동안 코스피 주식을 1조 4,000억 원 넘게 샀습니다. 기사에서는 이 매수를 "리밸런싱 성격"이라고 설명했습니다.
리밸런싱은 연기금만 하는 일이 아닙니다. 주식과 채권을 나눠 들고 있는 개인 투자자도 같은 원리로 비중을 관리할 수 있습니다.
이 글에서는 리밸런싱이 무엇인지, 1년마다·분기마다 맞추는 방법과 비중이 일정 폭 이상 벗어날 때 맞추는 방법을 최근 2년 실제 가격으로 비교해 보겠습니다.
1. 리밸런싱이란 무엇일까?
👉 시장이 움직여서 틀어진 자산 비중을 처음 정한 비율로 되돌리는 것입니다.
예를 들어 주식 60%, 채권 40%로 시작했는데 주식이 크게 올라 주식 70%, 채권 30%가 됐다고 해 보겠습니다. 이때 주식 10%p만큼을 팔아 채권을 사서 다시 60/40으로 맞추는 것이 리밸런싱입니다.
반대로 주식이 빠져서 50%가 되면 채권을 팔아 주식을 삽니다. 결과적으로 오른 자산은 조금 팔고, 빠진 자산은 조금 사는 셈이라 비싸게 사고 싸게 파는 실수를 규칙으로 막아 줍니다.
🏛 연기금의 리밸런싱
국민연금은 국내 주식 목표 비중을 20.8%로 정해 두고, 그 위아래로 허용 범위를 둡니다. 2026년 8월 말에는 국내 주식이 25.8%로 목표를 웃돌았는데, 이후 코스피가 20% 넘게 빠지면서 비중이 내려가자 다시 살 여력이 생겼다는 분석이 나왔습니다. "비중이 얼마 이상 벗어나면 맞춘다"는 비율 기준 리밸런싱의 대표적인 예입니다.
국민연금은 국내 주식 목표 비중을 20.8%로 정해 두고, 그 위아래로 허용 범위를 둡니다. 2026년 8월 말에는 국내 주식이 25.8%로 목표를 웃돌았는데, 이후 코스피가 20% 넘게 빠지면서 비중이 내려가자 다시 살 여력이 생겼다는 분석이 나왔습니다. "비중이 얼마 이상 벗어나면 맞춘다"는 비율 기준 리밸런싱의 대표적인 예입니다.
2. 리밸런싱을 안 하면 무슨 일이 생길까?
👉 주식이 오르는 동안 주식 비중이 저절로 커져서, 60%로 시작한 비중이 최대 87%까지 올라갔습니다.
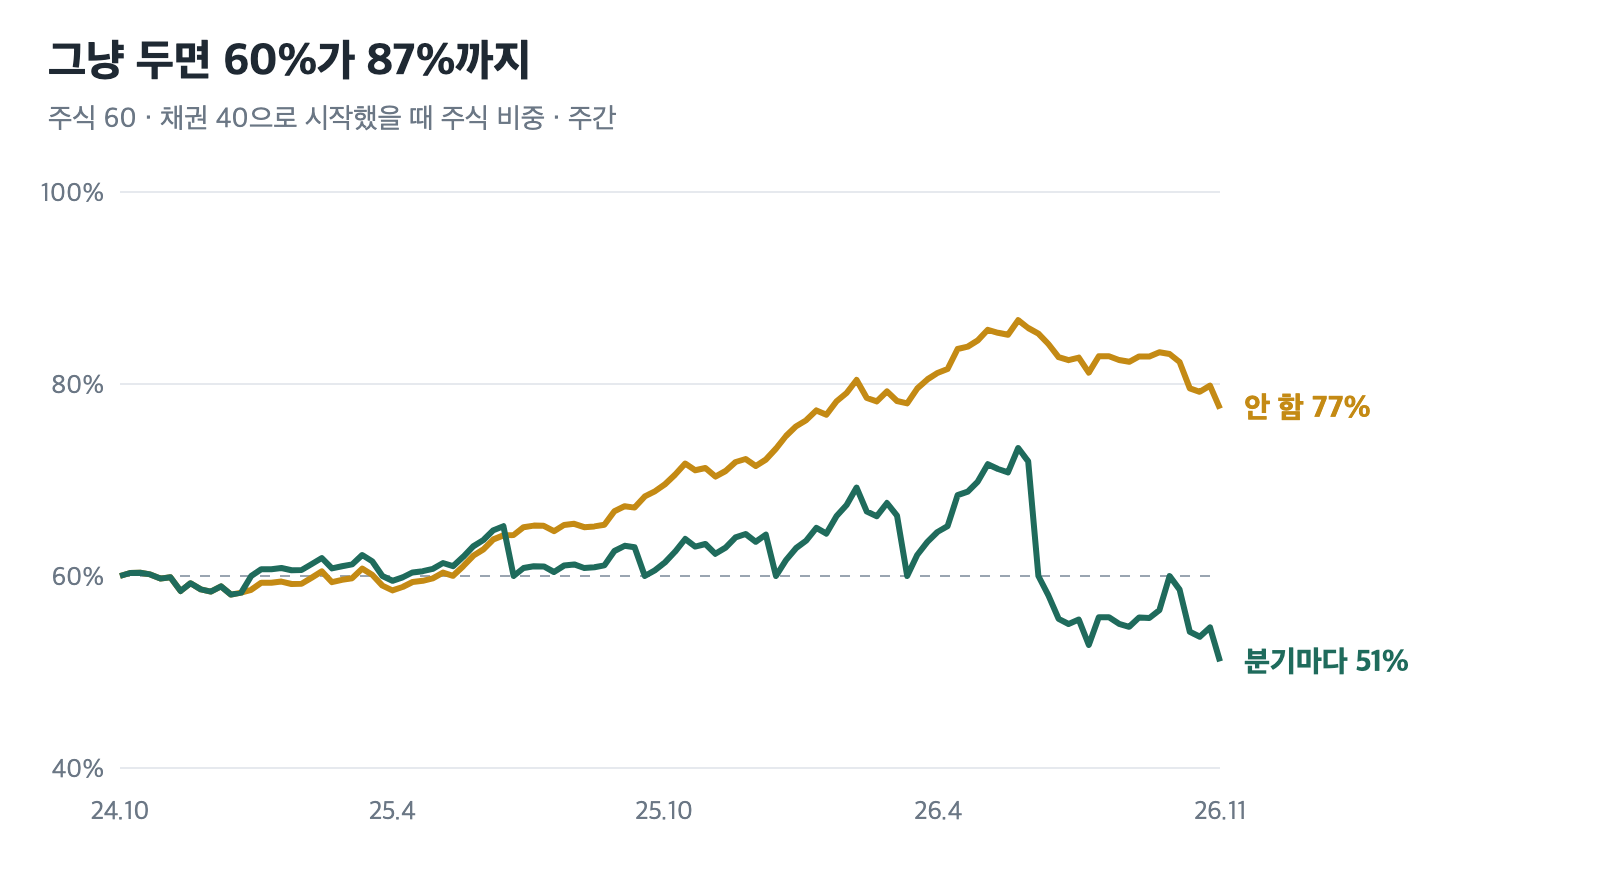
▲ 2024년 10월에 KODEX 200(주식) 60%, KODEX 국고채3년(채권) 40%로 시작했을 때 주식이 차지하는 비중입니다. 금색은 그대로 둔 경우, 초록색은 13주(분기)마다 60/40으로 되돌린 경우입니다.
아무것도 하지 않았는데도 주식 비중이 87%까지 올라갔습니다. 처음에는 "주식 60%만큼의 위험"을 고른 셈인데, 하락장 직전에는 사실상 주식 87% 포트폴리오를 들고 있었던 것입니다.
분기마다 되돌린 경우에는 주식 비중이 가장 높을 때도 73%에 머물렀습니다.
3. 정기 리밸런싱과 비율 기준 리밸런싱, 결과는 어땠을까?
👉 리밸런싱을 한 네 가지 방법은 고점 대비 29~33% 빠져 그대로 둔 경우(−39.6%)보다 덜 빠졌고 2년 수익은 +81.8%~+90.4%로 비슷했습니다.
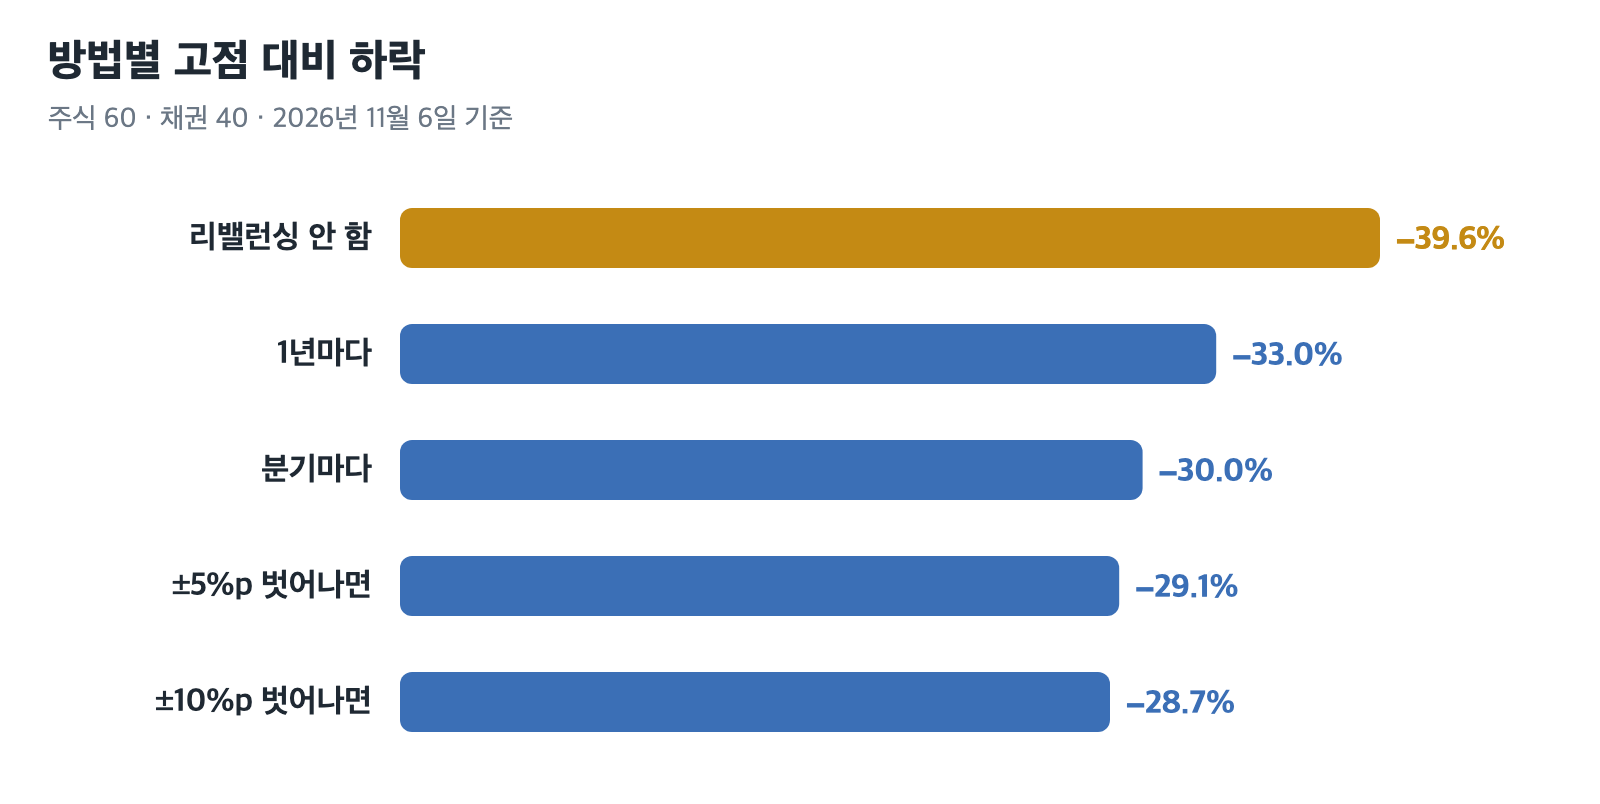
▲ 2026년 6월 고점에서 11월 6일까지 얼마나 빠졌는지 비교했습니다. 수수료와 세금은 반영하지 않았습니다.
| 방법 | 2년 수익 | 고점 대비 하락 | 주식 비중 최대 | 리밸런싱 횟수 |
|---|---|---|---|---|
| 리밸런싱 안 함 | +84.5% | −39.6% | 87% | 0번 |
| 1년마다 | +90.4% | −33.0% | 82% | 2번 |
| 분기마다 | +83.7% | −30.0% | 73% | 8번 |
| ±5%p 벗어나면 | +81.8% | −29.1% | 65% | 8번 |
| ±10%p 벗어나면 | +88.6% | −28.7% | 70% | 4번 |
눈에 띄는 점은 수익이 거의 같다는 것입니다. 리밸런싱을 하면 오른 주식을 일찍 팔게 되니 수익이 줄 것 같지만, 이 기간에는 그대로 둔 경우(+84.5%)와 큰 차이가 없었습니다.
대신 하락폭은 분명히 줄었습니다. 그대로 두면 고점에서 40% 가까이 빠졌지만, 리밸런싱을 하면 29~33% 수준이었습니다. 리밸런싱의 목적은 수익을 높이는 것보다 처음 정한 위험 수준을 지키는 것에 가깝습니다.
⚠️ 특정 2년의 결과이며, 주식이 꾸준히 오르기만 하는 기간에는 리밸런싱을 한 쪽 수익이 더 낮을 수 있습니다. 또 일반 계좌에서는 팔 때 세금과 수수료가 생겨 실제 결과는 이보다 조금 나빠질 수 있습니다.
4. 정기 방식과 비율 방식, 무엇을 고를까?
👉 신경 쓰기 싫다면 1년에 한 번 정해진 날, 시장 급변에 대응하고 싶다면 ±5~10%p 기준이 무난합니다.
| 구분 | 정기 리밸런싱 | 비율 기준 리밸런싱 |
|---|---|---|
| 방법 | 1년·반년·분기마다 정해진 날 맞춤 | 목표에서 ±5%p, ±10%p 벗어나면 맞춤 |
| 장점 | 규칙이 단순하고 잊지 않음 | 크게 틀어질 때만 움직여 효율적 |
| 단점 | 급락 직후에 날짜가 안 맞으면 대응이 늦음 | 비중을 자주 확인해야 함 |
| 이번 데이터 | 1년마다 2번 · 하락 −33.0% | ±10%p 4번 · 하락 −28.7% |
| 잘 맞는 사람 | 바쁜 직장인, 연금계좌 | 비중을 자주 보는 사람, 연기금 |
💡 두 방법을 섞어도 됩니다. 예를 들어 "1년에 한 번 연말에 맞추되, 그 사이에 10%p 넘게 벗어나면 바로 맞춘다"처럼 정해 두면 단순하면서도 큰 하락에 대응할 수 있습니다.
5. 실제로 리밸런싱할 때 무엇을 조심할까?
👉 세금이 안 붙는 계좌에서 먼저 맞추고, 팔기보다 새로 넣는 돈으로 맞추면 비용을 줄일 수 있습니다.
| 방법 | 이유 |
|---|---|
| ① 연금저축·IRP·ISA 안에서 맞추기 | 계좌 안에서 팔고 사면 매매차익에 바로 세금이 붙지 않음 |
| ② 새로 넣는 돈으로 맞추기 | 매달 적립금을 비중이 줄어든 쪽에만 넣으면 팔지 않고도 비중이 맞춰짐 |
| ③ 배당·분배금으로 맞추기 | 들어온 분배금을 부족한 자산에 재투자 |
| ④ 하락장에서 규칙대로 | 주식이 빠졌을 때 채권을 팔아 주식을 사는 것이 가장 어렵지만, 그게 리밸런싱의 핵심 |
| ⑤ 퇴직연금 70% 한도 | DC·IRP는 위험자산 70%를 넘을 수 없어, 주식이 올라 한도에 닿으면 추가 매수가 막힘 |
6. 제 비중은 1년 동안 어떻게 변했을까?
👉 제 자산 기록을 보면 주식 비중이 1년 전 45.8%에서 지금 73.2%로 올라왔습니다.
✅ 주가가 오른 영향에 더해, 코스피가 오르는 동안 현금을 주식으로 계속 옮기면서 비중이 빠르게 커졌습니다. 위 데이터의 "리밸런싱 안 함"처럼 정해 둔 비율로 되돌리는 과정이 없으면 비중은 생각보다 빨리 한쪽으로 쏠립니다.
📌 한 번 더 정리
- 리밸런싱은 틀어진 비중을 처음 정한 비율로 되돌리는 것 (오른 것 팔고 빠진 것 사기)
- 그대로 두면 60/40이 최대 87/13까지 쏠렸다
- 최근 2년: 리밸런싱 하면 고점 대비 −29~33%, 안 하면 −39.6% — 수익은 비슷
- 정기(1년·분기) vs 비율(±5~10%p), 둘을 섞어도 된다
- 절세 계좌 안에서, 새로 넣는 돈·분배금으로 맞추면 비용이 적다
Q&A
리밸런싱은 얼마나 자주 하는 게 좋을까?
연구마다 결론이 조금씩 다르지만, 너무 자주 하면 비용만 늘고 효과는 크게 늘지 않는다는 것이 대체적인 시각입니다. 개인은 1년에 한두 번이나 ±5~10%p 기준이면 충분합니다.
종목이 많으면 종목별로 다 맞춰야 할까?
보통은 주식·채권·현금처럼 큰 자산군 단위로만 맞춥니다. 종목 하나하나까지 맞추면 매매가 너무 많아집니다.
하락장에서 주식을 더 사는 건 위험하지 않을까?
하락이 더 이어질 수는 있습니다. 다만 리밸런싱은 정해 둔 비중까지만 사는 것이라, 감정에 따라 한꺼번에 사는 물타기와는 다릅니다.
TDF나 자산배분 ETF는 리밸런싱을 알아서 해 주나?
네, 운용사가 정해진 규칙으로 비중을 맞춰 줍니다. 직접 하기 어렵다면 연금계좌에서 이런 상품을 쓰는 것도 방법입니다.
함께 보면 좋은 글
출처
- 헤럴드경제 (2026.11.6), 연기금, 코스피 급락에 1.4조 '줍줍'…5천피 방어할까 [투자360] · 연기금 순매수·국민연금 목표 비중과 허용 범위
- 네이버페이 증권, KODEX 200·KODEX 국고채3년 주간 종가 · 2024년 10월~2026년 11월 리밸런싱 방법별 계산
리밸런싱 결과는 과거 데이터에 대한 가정이며, 수수료·세금은 반영하지 않았습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.