투자 기초
인버스·곱버스 ETF 뜻과 구조 · 지수가 제자리로 와도 왜 손해일까 (음의 복리)
세상을살아가는
2026. 11. 7. 13:47
주가가 크게 빠지는 날이면 "인버스", "곱버스"라는 말이 자주 보입니다. 지수가 떨어질 때 오르는 ETF라서 하락장에 대비하거나 하락에 베팅할 때 많이 찾습니다.
실제로 2026년 10월 한 달 동안 국내 ETF 수익률 1~5위는 모두 인버스 ETF였고, 코스피200 하락의 두 배를 따라가는 곱버스는 한 달에 34~35%를 벌었습니다.
그런데 인버스·곱버스에는 "오래 들고 있으면 지수가 제자리로 돌아와도 손해를 보는" 구조가 숨어 있습니다. 이 글에서는 실제 가격 데이터로 그 이유를 확인해 보겠습니다.
1. 인버스·곱버스 ETF는 무엇일까?
👉 인버스는 지수의 하루 수익률을 반대로(−1배), 곱버스는 반대로 두 배(−2배) 따라가는 ETF입니다.
| 구분 | 따라가는 것 | 지수 하루 −5%일 때 | 지수 하루 +5%일 때 | 총보수 |
|---|---|---|---|---|
| KODEX 200 | 코스피200 (1배) | −5% | +5% | 0.15% |
| KODEX 인버스 | 코스피200 선물 −1배 | +5% | −5% | 0.64% |
| KODEX 200선물인버스2X (곱버스) | 코스피200 선물 −2배 | +10% | −10% | 0.64% |
| KODEX 레버리지 | 코스피200 +2배 | −10% | +10% | 0.64% |
"곱버스"는 곱하기(2배)와 인버스를 합친 별명입니다. 같은 원리로 지수를 두 배로 따라가는 상품은 "레버리지"라고 부릅니다.
여기서 가장 중요한 단어는 "하루"입니다. 인버스·레버리지 ETF는 매일 장이 끝날 때 그날 수익률의 −1배, −2배를 맞추도록 운용됩니다. 한 달이나 1년 수익률의 −1배를 약속하는 상품이 아닙니다.
2. 지수가 제자리로 돌아오면 인버스도 제자리일까?
👉 아닙니다. 지수가 오르내리다 제자리로 돌아오면 인버스와 곱버스는 손해를 봅니다. 이것을 "음의 복리" 또는 "변동성 끌림"이라고 부릅니다.
가장 단순한 예로 계산해 보겠습니다. 지수가 하루는 10% 오르고, 다음 날은 9.09% 내려서 다시 100으로 돌아오는 일이 다섯 번 반복된다고 해 보겠습니다.
| 100에서 시작 | 첫날 (+10%) | 둘째 날 (−9.09%) | 이걸 5번 반복하면 |
|---|---|---|---|
| 지수 (1배) | 110 | 100 | 100.0 (제자리) |
| 인버스 (−1배) | 90 | 98.2 | 91.2 (−8.8%) |
| 곱버스 (−2배) | 80 | 94.5 | 75.5 (−24.5%) |
인버스는 첫날 10% 빠져 90이 됩니다. 둘째 날 9.09% 오르지만, 이미 줄어든 90에서 오르기 때문에 98.2에서 멈춥니다. 빠진 뒤에는 같은 비율로 올라도 원금을 다 회복하지 못하는 것입니다.
곱버스는 이 효과가 두 배 이상으로 커집니다. 지수가 크게 출렁일수록, 그리고 오래 들고 있을수록 손해가 쌓입니다.
💡 반대로 지수가 한 방향으로 쭉 움직이면 오히려 −2배보다 더 벌 수도 있습니다. 매일 수익이 다시 원금에 붙기 때문입니다. 문제는 오르내림이 반복되는 횡보장입니다.
3. 실제 데이터로도 그럴까?
👉 7월 13일부터 10월 7일까지 KODEX 200은 0.0%로 제자리였지만, 인버스는 −9.8%, 곱버스는 −29.1%였습니다.
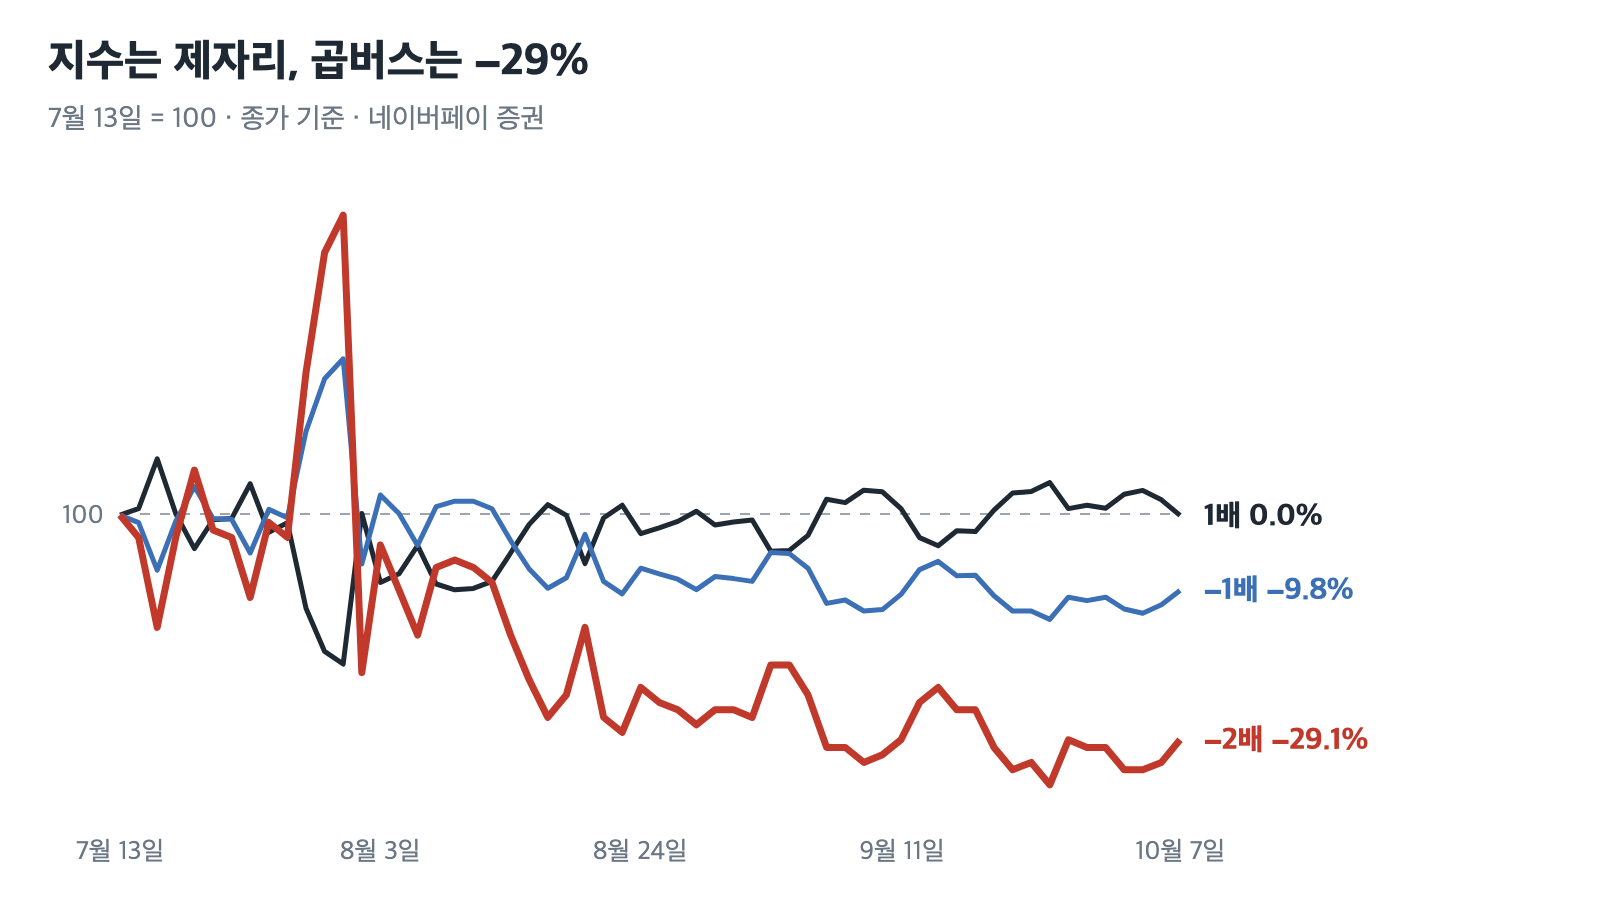
▲ 7월 13일 종가를 100으로 놓고 10월 7일까지 일별 종가를 비교했습니다. 이 기간 KODEX 200은 오르내리다 시작 가격으로 돌아왔습니다.
| ETF | 7월 13일 → 10월 7일 | 지수가 제자리라면 기대하는 값 |
|---|---|---|
| KODEX 200 | 0.0% | 0% |
| KODEX 인버스 | −9.8% | 0% |
| KODEX 200선물인버스2X | −29.1% | 0% |
| KODEX 레버리지 | −12.0% | 0% |
지수는 약 석 달 동안 크게 출렁였다가 같은 자리로 돌아왔습니다. 그런데 곱버스를 그 기간 들고 있었다면 29% 가까이 잃었습니다. 지수를 두 배로 따라가는 레버리지도 −12.0%로 손해를 봤습니다.
방향을 맞히지 못해서가 아니라, 출렁임 자체가 손실을 만든 것입니다. 인버스·레버리지를 "방향만 맞히면 되는 상품"으로 보면 안 되는 이유입니다.
📉 5월 28일부터 11월 6일까지 길게 보면
이 기간 KODEX 200은 −39.0% 빠졌습니다. 단순히 −2배라면 곱버스는 +78.0%여야 하지만 실제로는 +37.4%였고, 인버스도 +39.0%가 아닌 +32.6%였습니다. 하락장을 맞혔는데도 중간의 반등 때문에 기대보다 덜 번 것입니다.
이 기간 KODEX 200은 −39.0% 빠졌습니다. 단순히 −2배라면 곱버스는 +78.0%여야 하지만 실제로는 +37.4%였고, 인버스도 +39.0%가 아닌 +32.6%였습니다. 하락장을 맞혔는데도 중간의 반등 때문에 기대보다 덜 번 것입니다.
4. 음의 복리 말고 또 무엇이 깎일까?
👉 총보수가 KODEX 200(0.15%)보다 훨씬 높은 0.64% 수준이고, 선물을 매달·매 분기 갈아타는 비용도 있습니다.
인버스·곱버스는 주식을 직접 공매도하는 대신 코스피200 선물을 매도하는 방식으로 운용합니다. 선물에는 만기가 있어서 만기가 올 때마다 다음 선물로 갈아타야 하고(롤오버), 이때 비용이 조금씩 생깁니다.
여기에 총보수까지 매일 빠지기 때문에, 지수가 하락하지 않고 옆으로만 가도 시간이 지날수록 가격이 조금씩 줄어듭니다.
⚠️ 곱버스(2배) 같은 레버리지 상품은 개인 투자자가 처음 살 때 금융투자협회 사전교육(1시간)을 듣고 기본예탁금 1,000만 원 이상을 갖춰야 합니다. 1배 인버스는 이 조건이 없습니다. 증권사마다 세부 조건이 다를 수 있으니 앱에서 확인해야 합니다.
5. 세금과 계좌는 어떻게 다를까?
👉 국내 상장이어도 인버스·레버리지 ETF는 매매차익에 15.4%가 붙고, 연금저축·퇴직연금에서는 살 수 없습니다.
| 구분 | KODEX 200 (국내 주식형) | 인버스·곱버스·레버리지 |
|---|---|---|
| 일반 계좌 매매차익 | 비과세 | 배당소득세 15.4% |
| 연금저축·IRP·DC | 살 수 있음 | 살 수 없음 |
| 금융소득 종합과세 | 매매차익은 제외 | 매매차익도 금융소득에 포함 |
인버스·레버리지 ETF는 선물 같은 파생상품으로 운용하기 때문에 국내 주식형 ETF로 보지 않습니다. 그래서 팔아서 남긴 이익에도 배당소득세가 붙고, 금융소득이 연 2,000만 원을 넘으면 종합과세 대상이 됩니다.
6. 그럼 인버스는 언제 쓰는 상품일까?
👉 며칠~몇 주 안의 짧은 하락에 대비하는 도구이고, 오래 묵혀 두는 상품은 아닙니다.
| 이럴 때는 | 맞는 편 | 맞지 않는 편 |
|---|---|---|
| 기간 | 며칠~몇 주 | 몇 달~몇 년 |
| 시장 | 한 방향으로 크게 움직일 때 | 오르내림이 반복되는 횡보장 |
| 목적 | 들고 있는 주식의 짧은 하락을 일부 막기(헤지) | "언젠가 빠지겠지" 하고 장기 보유 |
| 상품 | 1배 인버스 | 곱버스(손실도 두 배 이상) |
✅ 저는 지금 인버스·레버리지 ETF를 하나도 들고 있지 않습니다. 하락장에서는 하락에 베팅하기보다, 들고 있던 현금으로 떨어질 때마다 조금씩 나눠 사는 쪽을 택하고 있습니다.
📌 한 번 더 정리
- 인버스는 지수 하루 수익률의 −1배, 곱버스는 −2배를 따라간다
- 지수가 오르내리다 제자리로 와도 인버스·곱버스는 손해 (음의 복리)
- 실제로 7월 13일~10월 7일 지수 0.0%, 인버스 −9.8%, 곱버스 −29.1%
- 총보수 0.64% + 선물 롤오버 비용, 2배 상품은 사전교육·기본예탁금 필요
- 매매차익 15.4% 과세, 연금저축·퇴직연금에서는 매수 불가
Q&A
인버스를 들고 있다가 지수가 더 빠지면 무조건 이득일까?
시작 시점보다 지수가 충분히 많이 빠졌다면 이득입니다. 하지만 중간에 반등이 여러 번 있었다면 생각보다 덜 벌 수 있고, 지수 하락폭이 작다면 오히려 손해일 수도 있습니다.
곱버스 가격이 왜 이렇게 쌀까?
오랫동안 지수가 오른 데다 음의 복리까지 쌓이면서 가격이 계속 줄었기 때문입니다. 11월 6일 KODEX 200선물인버스2X 종가는 125원이었습니다. 가격이 싸다고 해서 저평가라는 뜻은 아닙니다.
코스닥 인버스도 같을까?
코스닥150을 따라가는 인버스·레버리지 ETF도 구조가 같아서 음의 복리가 똑같이 생깁니다. 코스닥은 변동성이 더 커서 효과가 더 클 수 있습니다.
미국 인버스 ETF(SQQQ 등)는 어떨까?
구조는 같고, 3배 상품이 많아 음의 복리가 더 큽니다. 해외 상장 상품은 양도소득세(22%) 등 세금 체계가 달라 따로 확인해야 합니다.
함께 보면 좋은 글
출처
- 네이버페이 증권, KODEX 200·KODEX 인버스·KODEX 200선물인버스2X·KODEX 레버리지 일별 종가, 총보수 · 5월 28일~11월 6일 가격 비교
- 비즈워치 (2026.11.7), 개인, 레버리지 1.3조 순매수…인버스 수익률 1~5위 [월간 ETF워치] · 10월 개인 순매수·인버스 수익률 순위
- 금융투자협회, 레버리지 ETP 투자자 사전교육 · 2배 상품 사전교육·기본예탁금
계산 예시는 이해를 돕기 위한 가정이며, 실제 ETF 수익률은 운용 방식과 비용에 따라 다를 수 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.