재테크
연금저축 중도인출·해지 세금 · 16.5%가 붙는 돈, 0원인 돈, 부득이한 사유 총정리
세상을살아가는
2026. 10. 30. 10:23
연금저축은 55세 이후 연금으로 받으라고 만든 계좌지만, 살다 보면 중간에 목돈이 필요한 순간이 옵니다.
이때 많이 듣는 말이 "중간에 꺼내면 16.5% 세금 폭탄"입니다. 그런데 실제로는 꺼내는 돈의 종류에 따라 세금이 0원일 수도 있고, 이유에 따라 3.3~5.5%로 줄어들 수도 있습니다.
이 글에서는 연금저축 중도인출 때 세금이 붙는 돈과 안 붙는 돈, 16.5%를 피할 수 있는 부득이한 사유, 해지하지 않고 쓰는 방법까지 정리했습니다.
⏱ 30초 요약
- 16.5%: 세액공제 받은 원금과 운용수익을 중간에 꺼낼 때 (기타소득세)
- 0원: 세액공제를 받지 않은 원금 — 먼저 빠져나옴
- 3.3~5.5%: 요양·파산·해외이주 등 부득이한 사유, 6개월 안에 서류 제출
- 일부만 인출 가능: 연금저축은 해지 없이 일부만 꺼낼 수 있음 (IRP는 어려움)
- 실직은 부득이한 사유가 아님 — 공제 안 받은 돈부터 쓰는 것이 기본
1. 연금저축은 중간에 꺼낼 수 있을까?
👉 네. 연금저축은 계좌를 해지하지 않고 필요한 만큼만 꺼낼 수 있습니다.
연금저축은 55세 전이라도 일부 금액만 인출할 수 있습니다. 계좌는 그대로 남아 계속 운용하면서 납입도 이어 갈 수 있습니다. 반면 IRP는 무주택자 주택 구입, 6개월 이상 요양 같은 법정 사유가 아니면 일부만 꺼낼 수 없어 계좌를 통째로 해지해야 합니다.
자동완성에 자주 보이는 "연금저축 중도인출 주택구입"은 연금저축의 부득이한 사유 목록에는 없습니다. 주택 구입 중도인출은 퇴직연금(DC·IRP) 쪽 제도라, 연금저축에서 꺼내면 일반 중도인출로 과세됩니다.
2. 꺼내면 어떤 돈부터, 세금은 얼마일까?
👉 세액공제를 받지 않은 돈이 먼저 나오고 이 돈은 세금이 없습니다. 공제받은 돈과 수익부터 16.5%가 붙습니다.
| 꺼내는 순서 | 어떤 돈 | 중간에 꺼낼 때 세금 |
|---|---|---|
| ① | 세액공제 받지 않은 납입 원금 (한도 넘게 넣은 돈, ISA 이전분 중 공제 외 금액) | 0원 |
| ② | 퇴직금 (IRP에 들어온 경우) | 퇴직소득세 (감면 없음) |
| ③ | 세액공제 받은 납입 원금 + 운용수익 | 16.5% 기타소득세 |
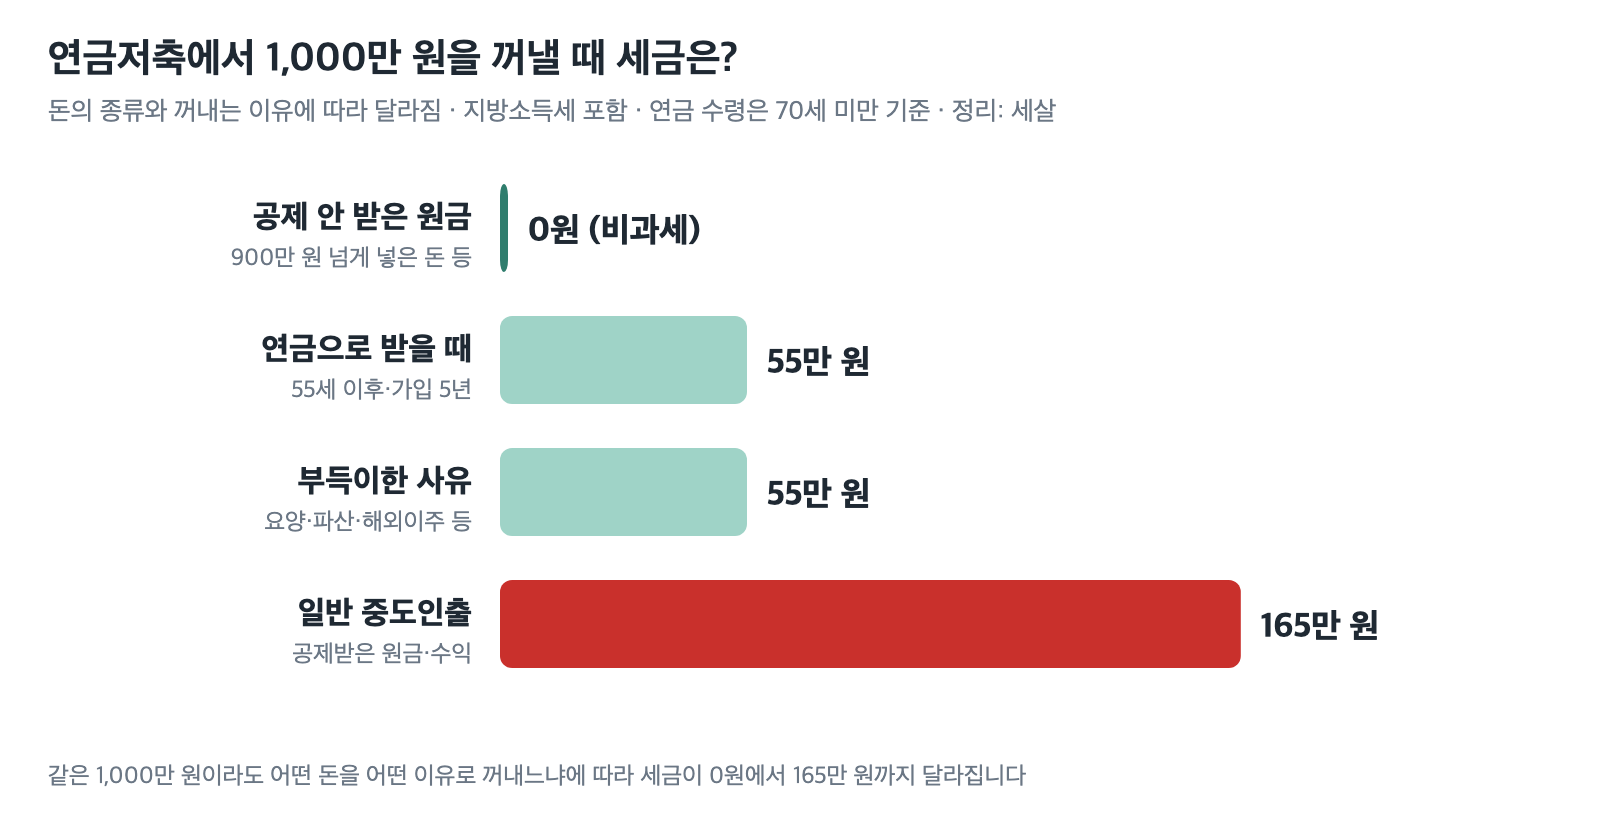
▲ 1,000만 원을 꺼낼 때 돈의 종류와 이유에 따라 세금은 0원부터 165만 원까지 달라집니다.
연금계좌 안의 돈은 겉으로는 하나지만 "이름표"가 따로 붙어 있습니다. 1년 공제 한도(900만 원)보다 많이 넣은 돈, ISA에서 옮긴 돈 중 공제에 쓰지 않은 금액은 원래 세금을 낸 돈이라 언제 꺼내도 과세되지 않습니다. 세법은 이 돈부터 먼저 빠져나가게 정해 두어서, 이 범위 안에서 꺼내면 세금이 붙지 않습니다.
💡 내 계좌에 "공제 안 받은 돈"이 얼마인지는 금융회사 앱의 연금 과세 구분(과세제외금액·세액공제금액) 메뉴나 고객센터에서 확인할 수 있습니다. 연말정산이 끝나고 공제 금액이 확정된 뒤에 정확해집니다.
3. 16.5% 대신 3.3~5.5%가 되는 부득이한 사유는?
👉 사망·해외이주·파산·장기 요양처럼 법에서 정한 사유일 때만이고, 사유가 생긴 날부터 6개월 안에 서류를 내야 합니다.
| 부득이한 사유 | 비고 |
|---|---|
| 천재지변 | |
| 가입자의 사망 | 유족이 해지할 때도 6개월 안에 |
| 가입자의 해외이주 | |
| 가입자의 파산선고, 개인회생절차 개시 결정 | |
| 금융회사의 영업정지·인허가 취소·해산·파산 | |
| 가입자·부양가족이 질병·부상으로 3개월 이상 요양 | 인출 한도 있음 |
| 특별재난지역 사회적 재난으로 15일 이상 입원 | 인출 한도 있음 |
⚠️ 사유를 증명하는 서류를 사유가 확인된 날부터 6개월 안에 금융회사에 내지 않으면 16.5%가 붙습니다. 실제로 배우자가 사망한 뒤 6개월이 지나 해지했다가 기타소득세를 낸 분쟁 사례가 있습니다. 또 실직·퇴사는 이 목록에 없습니다.
4. 해지 말고 쓸 수 있는 방법은 없을까?
👉 공제 안 받은 돈부터 꺼내고, 그래도 부족하면 해지보다 다른 자금이나 연금 개시를 먼저 검토하는 것이 좋습니다.
| 방법 | 내용 |
|---|---|
| 공제 안 받은 돈만 인출 | 세금 0원, 계좌는 그대로 |
| 연금 개시 기다리기 | 55세 이상·가입 5년이 되면 연금으로 받아 5.5% 이하 |
| 다른 회사로 옮기기(계좌이체) | 해지가 아니라 세금 없음, 수수료·상품이 마음에 안 들 때 |
| 비상금은 연금 밖에 | ISA·예금 등 꺼내기 쉬운 곳에 생활비 몇 달치를 따로 |
5. 저는 왜 연금저축 납입을 줄였을까?
👉 회사를 그만두게 됐을 때 세금 없이 쓸 수 있는 돈을 남겨 두기 위해서입니다.
저는 작년까지 해마다 연금계좌에 1,800만 원(IRP 300만 원 + 연금저축 1,500만 원)을 넣었습니다. 세액공제는 900만 원까지만 되니, 나머지 900만 원씩은 공제 안 받은 돈으로 쌓였습니다. ISA에서 옮긴 3,000만 원 중 공제에 쓰지 않은 2,700만 원도 같습니다. 따로 다음 해 공제로 돌리는 신청을 하지 않았다면, 이 돈들은 급할 때 세금 없이 꺼낼 수 있습니다.
그런데 실직은 부득이한 사유가 아닙니다. 공제받은 돈까지 손대면 13.2%로 돌려받고 16.5%를 내는 손해가 납니다. 그래서 올해부터는 공제 한도인 900만 원(IRP 300 + 연금저축 600)까지만 넣고, 그 이상은 ISA와 일반 계좌에 두기로 했습니다.
✅ 연금저축은 "공제받은 돈은 끝까지 연금으로, 공제 안 받은 돈은 비상금 2순위"로 생각하면 중도인출 걱정이 많이 줄어듭니다. 공제 한도를 넘겨 넣는다면 그 돈이 나중에 세금 없이 꺼낼 수 있는 돈이라는 점도 기억해 두면 좋습니다.
📌 한 번 더 정리
- 연금저축은 해지 없이 일부만 꺼낼 수 있고, IRP는 법정 사유 외에는 해지해야 함
- 공제 안 받은 원금이 먼저 나오고 세금 0원, 공제받은 원금·수익은 16.5%
- 사망·해외이주·파산·3개월 이상 요양 등은 3.3~5.5%, 6개월 안에 서류 제출
- 실직·주택 구입은 연금저축의 부득이한 사유가 아님
- 공제 한도 넘게 넣은 돈은 나중에 세금 없이 꺼낼 수 있는 비상금 역할
Q&A
연금저축을 해지하면 지금까지 받은 세액공제를 다 토해 낼까?
받은 공제액을 그대로 돌려주는 것이 아니라, 공제받은 원금과 운용수익에 16.5%가 붙습니다. 13.2%로 공제받았다면 3.3%포인트를 더 내는 셈이고, 수익에도 세금이 붙습니다.
일부만 꺼내도 16.5%가 붙을까?
꺼내는 금액이 공제 안 받은 원금 범위 안이라면 세금이 없습니다. 그 범위를 넘는 부분부터 16.5%가 붙습니다.
해지 후 다시 가입할 수 있을까?
네. 해지 후 새로 가입하는 것은 가능하지만, 연금 수령 요건의 "가입 5년"은 새 계좌 기준으로 다시 셉니다.
연금 받을 때도 세금이 있을까?
55세 이후 연금으로 받으면 70세 미만 5.5%, 70~80세 4.4%, 80세 이상 3.3%입니다. 공제받은 돈과 수익에서 받는 연금이 연 1,500만 원을 넘으면 종합과세와 16.5% 분리과세 중 고를 수 있습니다.
함께 보면 좋은 글
출처
- 뉴스1, 배우자 사망 후 연금저축 해지, 6개월 넘기면 '세금 폭탄' 조심 (2026.10.21) · 부득이한 사유 목록·6개월
- 서울경제, "연금저축 중도인출시 세율 16.5%…성과따라 연금·배당금도 달라져" (2026.10.21) · 16.5%·저율과세·한도
- 전자신문, 기타소득세 16.5% 뭔데?…통장에 찍힌 연금저축 수령액 보고 놀란 까닭 (2026.10.21) · 납입 한도·계좌이체
- 세계일보, 매달 70만원 받아도 원금은 줄 수 있다…월배당 ETF의 함정 (2026.10.11) · 연금 수령 세율·공제 안 받은 원금
- YTN, 같은 연금 vs 다른 세금? 세금폭탄 피해서 내 연금 받는 법 (2026.10.27) · 인출 순서·1,500만 원
- 브라보 마이 라이프, 세액공제 받은 IRP, 급하게 빼면 세금이 돌아온다 (2026.07.30) · IRP 중도해지
- 세살, 연금계좌 납입 기록 (작년까지 1,800만 원, 올해 900만 원, ISA 이전 3,000만 원) · 내 사례
2026년 10월 기준 세법과 금융감독원 안내를 바탕으로 정리했습니다. 실제 과세 금액은 금융회사에서 확인하는 것이 정확하고, 이 글은 세무 자문이 아닙니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
이 글의 정리에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 상품을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.