CXMT(창신메모리) 3분기 실적 정리 · HBM까지 성공하면 삼성전자·SK하이닉스는?
안녕하세요, 세살입니다. 중국 최대 D램 회사 CXMT(창신메모리)가 지난 16일 저녁 3분기 실적 예고를 냈습니다. 3분기 매출이 1년 전보다 6~7배 늘고, 순이익은 약 11조 원으로 흑자 전환했다는 내용인데요, 정작 오늘(19일) 주가는 -7.8% 빠졌습니다.
실적 숫자와 오늘 주가가 빠진 이유, 그리고 CXMT가 HBM까지 성공하면 삼성전자·SK하이닉스에 어떤 영향이 있을지 정리합니다.
- 3분기 매출 1,147억~1,197억 위안(약 23조~24조 원), 순이익 534억~549억 위안(약 11조 원). 정식 실적이 아니라 예고이고, 정식 보고서는 10월 31일에 나옵니다.
- 매출은 전 분기보다 15~20% 늘었지만 순이익은 1~4% 느는 데 그쳤습니다. 2분기엔 113% 늘었던 것과 비교되면서, 오늘 주가는 장중 8% 넘게 빠졌다가 41.52위안(-7.8%)에 마감했습니다.
- D램 점유율은 1년 새 4% → 10%로 커졌지만, HBM은 아직 HBM3 샘플 단계입니다. 2026년 말 양산이 목표인데, 늦어질 수 있다는 시각도 있습니다.
- 미국 수출 통제 때문에 한국 HBM은 원래 중국에 팔기 어렵습니다. 그래서 CXMT HBM의 단기 영향은 제한적이고, 2027년 이후 HBM3E·HBM4까지 따라오면 가격 경쟁이 진짜 부담이 됩니다.
1. CXMT는 어떤 회사인가
CXMT(창신메모리, 長鑫存储)는 중국 허페이에 있는 중국 최대 D램 회사입니다. 상장 법인 이름은 창신커지(长鑫科技)이고, 2026년 7월 27일 상하이 과학혁신판(STAR 마켓)에 상장했습니다(종목 코드 688825).
- 시장조사기관 카운터포인트 기준 2026년 2분기 세계 D램 점유율은 10%로, 삼성전자(38%)·SK하이닉스(25%)·마이크론(24%)에 이은 4위입니다. 1년 전엔 4%였습니다.
- 10월 13일에는 차세대 D램 기술(4F²)을 적용한 서버용 DDR5를 연내 내놓겠다고 밝혔고, 이날 삼성전자(−7.47%)와 SK하이닉스(−10.40%)가 크게 빠졌습니다.
2. 3분기 실적 예고, 숫자로 보기
| 항목 | 3분기 (7~9월) | 1~3분기 누적 |
|---|---|---|
| 매출 | 1,147억~1,197억 위안 (약 23조~24조 원) | 2,650억~2,700억 위안 (약 53조~54조 원) |
| 1년 전 대비 매출 | +589~619% | +726~742% (작년 1~3분기 321억 위안) |
| 전 분기 대비 매출 | +15~20% | - |
| 순이익 (지배주주) | 534억~549억 위안 (약 10.7조~11조 원) | 1,310억~1,325억 위안 (약 26조 원) |
| 1년 전 대비 순이익 | 흑자 전환 (작년 3분기 적자) | 흑자 전환 (작년 1~3분기 약 53억 위안 적자) |
| 전 분기 대비 순이익 | +1~4% (2분기엔 +113%) | - |
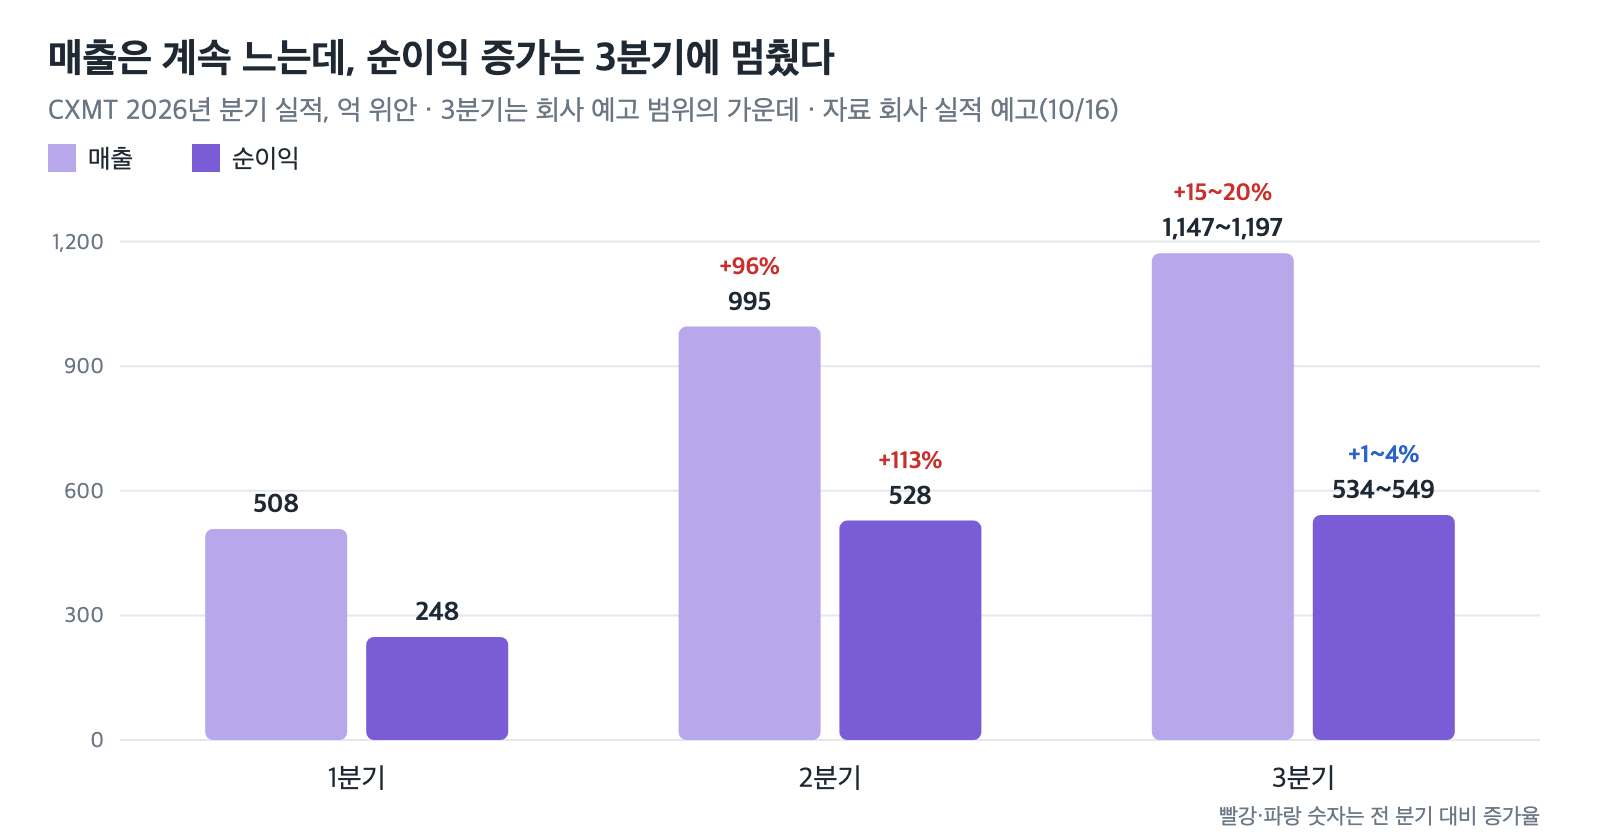
분기별로 나눠 보면 흐름이 더 잘 보입니다. 매출은 1분기 약 508억 → 2분기 약 995억 → 3분기 약 1,170억 위안으로 계속 늘었는데, 순이익은 2분기 약 528억 위안에서 3분기 534억~549억 위안으로 거의 제자리였습니다. 회사는 실적이 좋아진 이유로 "AI 연산 수요가 빠르게 늘면서 D램이 부족해지고 가격이 크게 올랐다"고 설명했습니다.
1·2분기 숫자는 회사가 밝힌 1~3분기 누적과 3분기 범위, 전 분기 대비 증가율로 거꾸로 계산한 값입니다. 원화 환산은 한국경제 기사 기준입니다.
3. 실적은 좋은데 오늘 주가는 왜 빠졌나
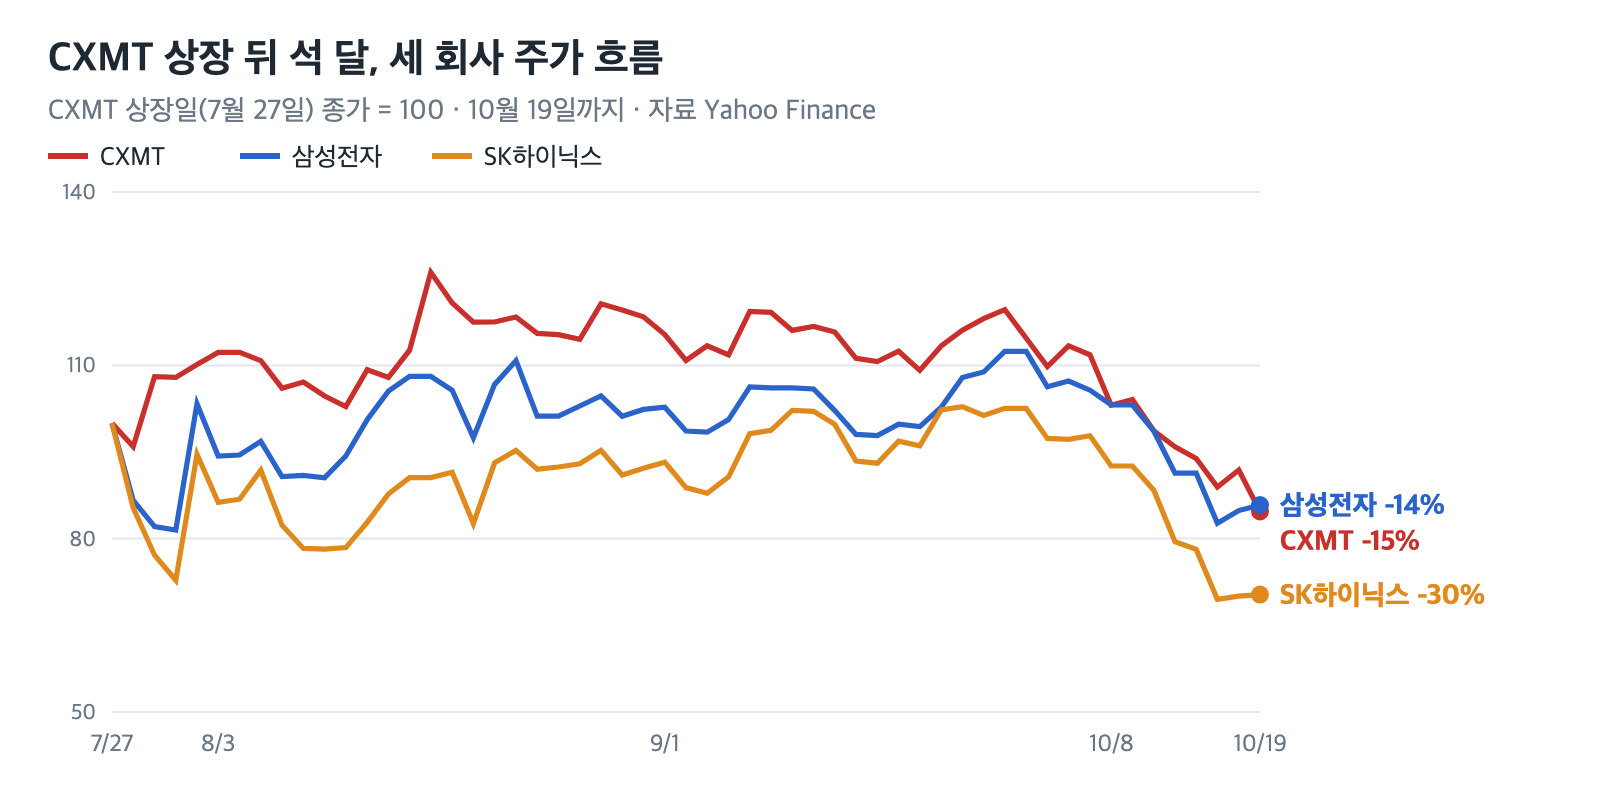
- 19일 CXMT 주가는 장중 41.00위안까지 밀렸다가 41.52위안(-7.8%)에 마감했습니다. 상장 뒤 최고가(8월 17일 61.80위안)보다 -33% 낮습니다.
- 이익 증가 속도가 갑자기 꺾였습니다. 순이익의 전 분기 대비 증가율이 1분기 246%, 2분기 113%에서 3분기 1~4%로 뚝 떨어졌습니다. 주가는 이미 "계속 이렇게 큰다"를 반영하고 있었기 때문에 실망이 먼저 나왔습니다.
- D램 가격 상승 속도가 느려졌다는 분석도 있습니다. 중국 21세기경제보도는 D램 가격 오르는 기울기가 눈에 띄게 줄었고, 생산 능력이 한계에 가깝고, 소비자 전자제품 수요가 약해졌다는 점을 이유로 꼽았습니다.
- 회장은 10억~20억 위안 규모의 자사주 매입을 제안했지만, 시가총액(16일 약 3조 위안)에 비하면 작은 금액이라 주가를 받치지 못했습니다.
- 차트처럼 CXMT 상장(7월 27일) 뒤 석 달 동안 세 회사 주가는 모두 내렸는데, 그중 SK하이닉스가 약 30%로 가장 많이 빠졌습니다. 시장이 CXMT의 추격을 HBM 비중이 큰 SK하이닉스에 더 부담으로 보고 있다는 뜻으로도 읽힙니다.
- 같은 날 한국 시장에서 삼성전자는 +1.16%(218,000원), SK하이닉스는 +0.39%(1,277,000원)로 오히려 올랐습니다. 13일처럼 CXMT 소식에 같이 빠지지는 않았습니다.
4. CXMT의 HBM은 어디까지 왔나
HBM(고대역폭 메모리)은 D램을 여러 층 쌓아 데이터를 아주 빠르게 주고받게 만든 메모리로, 엔비디아 같은 AI 칩 옆에 붙어 들어갑니다. 지금 메모리 회사 이익의 핵심입니다.
| CXMT (중국) | SK하이닉스 | 삼성전자 | |
|---|---|---|---|
| D램 점유율 (2026년 2분기, 카운터포인트) | 10% (1년 새 +6%p) | 25% | 38% |
| HBM 점유율 (2026년 1분기) | 사실상 0% (샘플 단계) | 58% | 21% |
| 지금 주력 HBM | HBM3 샘플 (화웨이 등) | HBM3E 대량 공급, HBM4 공급 시작 | HBM3E, HBM4 공급 시작 |
| HBM 계획 | HBM3 2026년 말 양산 목표, HBM3E 2027년 | HBM4·HBM4E | HBM4·HBM4E |
| 주요 고객 | 중국 AI 칩 회사 (화웨이 어센드 등) | 엔비디아 중심 | 엔비디아·AMD·구글 등 |
- CXMT는 2025년 하반기부터 화웨이 등에 HBM3 샘플을 보내기 시작했고, 2026년 말 양산을 목표로 하고 있습니다. 더 앞선 HBM3E는 2027년 계획입니다.
- 전체 생산 능력(월 약 30만 장)의 약 20%인 월 6만 장을 HBM 전용으로 돌린다는 계획이 알려져 있습니다.
- 다만 SK하이닉스·삼성전자보다 1~2세대 뒤처져 있고, 미국의 장비 수출 통제 때문에 속도를 내기 어렵습니다. 대만 디지타임스는 2026년 안 양산은 어렵다고 봤습니다.
5. HBM까지 성공하면 삼성전자·SK하이닉스는?
CXMT의 HBM이 어디까지 가느냐에 따라 경우를 셋으로 나눠 봤습니다. 아래는 공개된 자료를 바탕으로 한 정리이고, 예측이 아닙니다.
| 경우 | 이렇게 되면 | 삼성전자·SK하이닉스에는 |
|---|---|---|
| ① HBM3 양산이 늦어짐 | 대만 디지타임스 등은 2026년 안 양산이 어렵다고 봅니다. 그러면 CXMT는 당분간 일반 D램에 집중합니다. | HBM 쪽 영향은 거의 없습니다. 대신 일반 D램 점유율 경쟁(지금 10%)과 가격 경쟁이 계속 부담입니다. |
| ② HBM3를 중국 안에서 양산 | 화웨이 등 중국 AI 칩에 들어갑니다. 생산 능력의 약 20%(월 6만 장)를 HBM으로 돌린다는 계획입니다. | 미국 수출 통제로 한국산 HBM은 원래 중국에 팔기 어려워 직접 빼앗기는 매출은 작습니다. 오히려 CXMT의 일반 D램 물량이 줄어 D램 가격에는 도움이 될 수 있습니다. 다만 중국 AI 칩이 빨리 커지면 엔비디아 몫이 줄고, 그 안에 들어가는 한국 HBM도 간접적으로 영향을 받습니다. |
| ③ HBM3E·HBM4까지 따라옴 | 2027년 이후 이야기입니다. 지금은 1~2세대 뒤처져 있고, 미국 장비 규제로 속도가 제한됩니다. | 이때는 값싼 HBM이 세계 시장으로 나올 수 있어 HBM 가격과 이익률이 내려갈 수 있습니다. 증권가에서 "2026년 이후 HBM 가격이 조정을 받을 수 있다"고 걱정하는 이유입니다. |
정리하면, 당장 무서운 건 HBM보다 일반 D램에서의 점유율 확대와 가격 경쟁이고, HBM은 2027년 이후 HBM3E·HBM4까지 따라오는지가 진짜 분기점입니다.
6. 앞으로 볼 것
- 10월 31일 CXMT 정식 3분기 보고서: 예고 범위 안에 들어오는지, D램 평균 판매 가격이 얼마나 올랐는지.
- SK하이닉스·삼성전자 3분기 실적 발표(10월 말): HBM4 공급 물량과 내년 HBM 가격 협상 이야기가 나오는지.
- CXMT HBM3 양산 소식: 연말까지 화웨이 등에 실제 양산 공급이 시작되는지.
- D램 가격: 오르는 속도가 계속 느려지면 CXMT뿐 아니라 메모리 회사 모두의 이익 증가 속도가 함께 꺾일 수 있습니다.
마무리
CXMT가 중국의 지원으로 CAPEX를 팍팍 늘리며 기술적으로도 삼성전자, 하이닉스를 맹렬히 추격하고 있습니다. 결국 언젠간 AI 반도체 사이클도 끝날때까 오겠지만 아직은 아니라고 생각합니다. 저는 이번 달 삼성전자와 SK하이닉스를 여러 번 나눠서 더 샀습니다. CXMT 소식에 크게 빠진 13일에도 샀고, 오늘도 샀습니다. (매수 추천 아닙니다.) 실제 매수 기록과 보유 현황은 네이버 블로그 매매일지에 정리하고 있습니다. (10월 13일 매매일지, 10월 19일 매매일지)
출처
- 신랑재경(新浪财经), 长鑫科技盘中跌逾8%!前三季度预盈超1300亿,Q3净利环比增幅大幅放缓 · 10월 19일 주가, 분기별 순이익 증가율, 자사주 매입
- 21세기경제보도, 日赚近5亿元,长鑫科技股价为何下跌? · 주가 하락 이유(D램 가격 상승세 둔화), 시가총액, 2분기 증가율
- 신랑과기, 长鑫科技 2026 年三季度预计归母净利润 1310~1325 亿元 · 1~3분기·3분기 실적 예고 숫자
- 블루밍비트, China’s CXMT Sees Q3 Revenue as High as $16.7 Billion, Expands DRAM Share to 10% · D램 점유율(카운터포인트), 시가총액
- 한국경제, CXMT 3분기 매출 7배 폭증…삼전닉스 맹추격 · 원화 환산 실적, 4F² DDR5 계획
- 디지타임스, CXMT, Huawei align on HBM3 ahead of China's 2026 AI memory leap · HBM3 샘플·화웨이
- 디지털투데이, China-led low-spec HBM front expands, raising concerns over impact on Korean memory profits · HBM 생산 능력 20%, 양산 회의론, HBM 가격 우려
- 코리아리포트, 지금은 58 대 21…HBM4에서 삼성-하이닉스 격돌 · HBM 점유율(2026년 1분기)
- 서울신문, 기관 5747억 순매수에 장중 급락 되돌린 코스피 · 19일 삼성전자·SK하이닉스 종가
- Yahoo Finance, CXMT(688825)·삼성전자·SK하이닉스 일별 종가 · 주가 차트
CXMT 실적은 회사의 실적 예고(범위) 기준이며, 정식 보고서에서 달라질 수 있습니다. 주가는 각 시장 종가 기준입니다. 점유율은 조사기관마다 다르게 집계될 수 있습니다.
이 글의 정리와 의견에는 AI(Claude)의 도움이 포함되어 있습니다.
이 글은 개인 기록이며 특정 종목을 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.